コールセンターAIの費用は何で決まるのか ー 席課金・従量・成果課金の見分け方

HubSpotはAIエージェント「Customer Agent」を「解決した会話1件あたり0.50ドル」で課金している。一方、Genesys Cloud CXの席課金は年間契約でユーザーあたり月額75〜240ドルだ。同じ「コールセンターAI」の見積なのに、片方は解決件数、片方は席数に金額が連動する。複数ベンダーから見積を取ったとき、単純な横並び比較ができないのはこのためだ。では、コールセンターAIの費用は結局何で決まるのか。私は「その機能が席数と呼量のどちらに比例して価値を出すか」を先に特定すれば、課金モデルの違いはむしろ判断材料になると考えている。
1. 課金モデルは7種類以上に分裂している
CX Todayの買い手向けガイドによると、カスタマーサービスAIエージェントの課金単位は分・メッセージ・会話・アクション・トークン・クレジット・解決成功と、少なくとも7種類に分かれている。従来のコンタクトセンター(コールセンター)向けシステムがほぼ席課金一択だったことを考えると、これは異常な分裂に見える。
対比として、従来型CCaaSの席課金を置いてみる。Genesys Cloud CXの75〜240ドル/席・月という水準は、オペレーターの人数さえ決まれば年間総額が確定する。予算統制の観点では極めて扱いやすい。ただしこの比較には留保が要る。席課金の「わかりやすさ」は、AIが介在しない前提でのわかりやすさであり、AIが応対の一部を担い始めた瞬間に「AIの働き分を誰の席として数えるのか」という問題が発生する。
実際、Microsoft Dynamics 365 Customer Serviceの消費型課金への移行に見られるように、大手ベンダー自身が席課金の限界を認め始めている。AIが自律的に応対を処理するほど必要な人間の席数は減る。席数連動の収益モデルを持つベンダーにとって、自社AIの性能向上が自社の売上を削る構造矛盾があるからだ。
2. なぜ席課金が崩れ、多様なモデルが生まれたのか
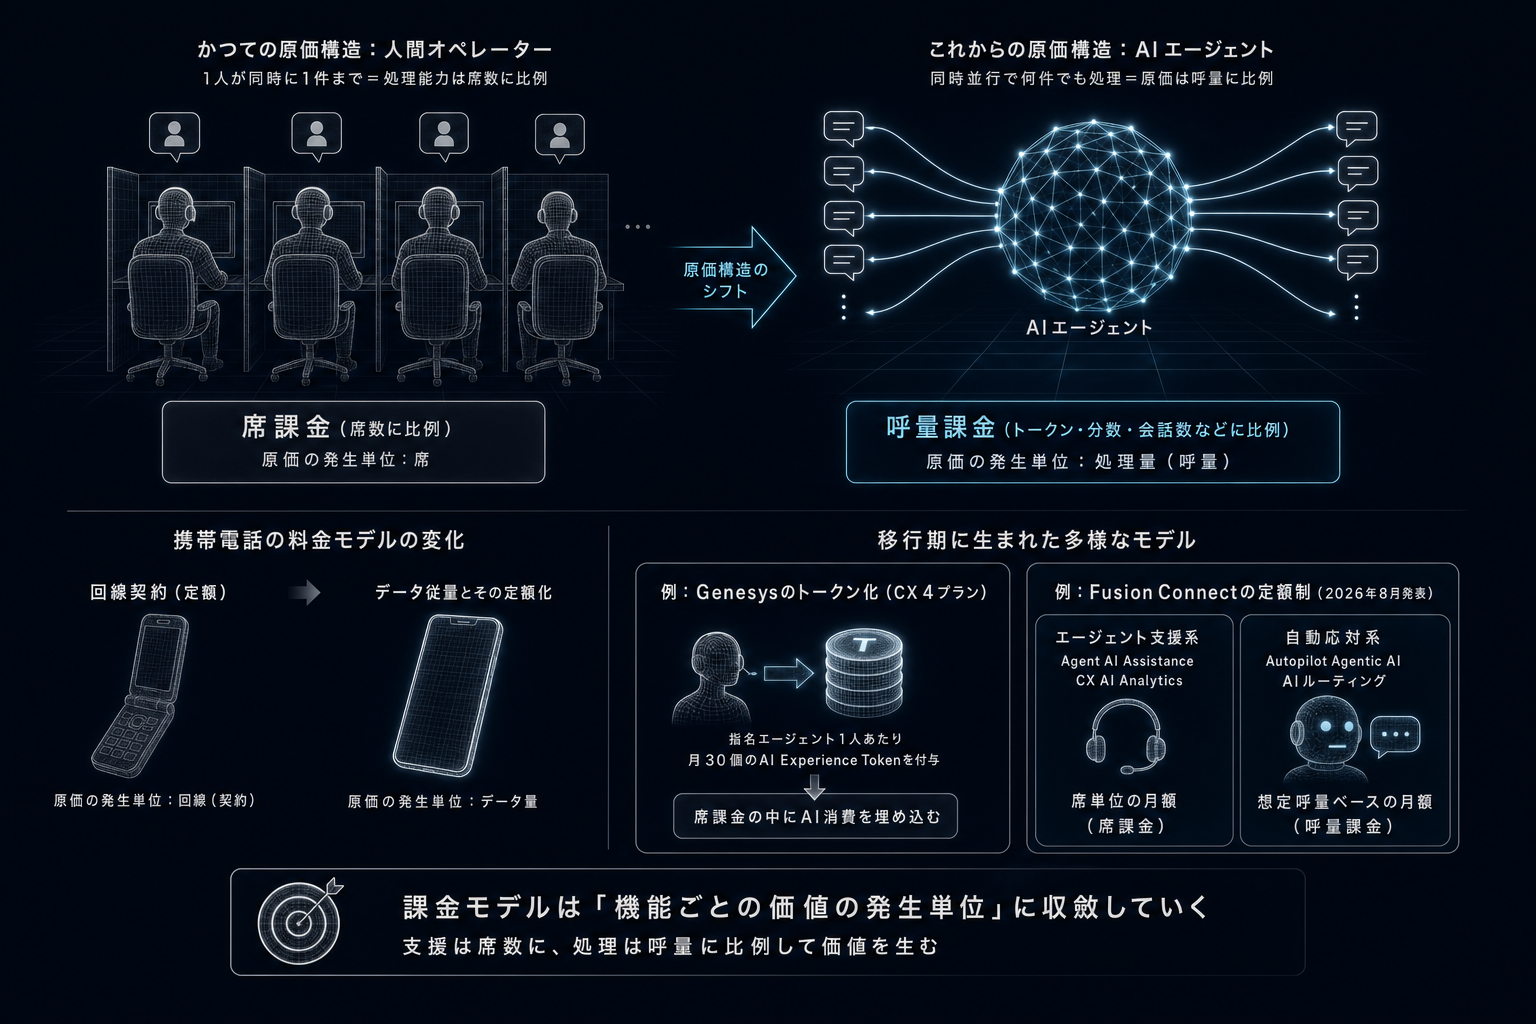
メカニズムは単純で、AIの原価構造が人間と違うからだ。人間のオペレーターは1人が同時に1件しか対応できないので、処理能力は席数に比例する。席課金はこの物理制約の写し絵だった。AIエージェントは同時並行で何件でも処理できる代わりに、処理量(トークン・分数・会話数)に応じてクラウド費用が発生する。つまりAIの原価は席ではなく呼量に比例する。携帯電話の料金が「回線契約」から「データ従量とその定額化」へ移っていった流れと似ていて、原価の発生単位が変われば課金の単位も変わらざるを得ない。
この移行期に、各社が異なる解を出している。Genesysのトークン化はその一例で、CX 4プランでは指名エージェント1人あたり月30個の「AI Experience Token」を付与し、席課金の枠組みの中にAI消費分を埋め込んだ。一方、Fusion Connectの定額制は2026年8月に発表されたモデルで、エージェント支援系(Agent AI Assistance・CX AI Analytics)は席単位の月額、自動応対系(Autopilot Agentic AI・AIルーティング)は想定呼量ベースの月額パッケージと、機能の性質で課金単位を分けた。
ここで重要なのは、Fusion Connectの分け方が本稿の主張とほぼ一致していることだ。オペレーターを支援する機能は席数に比例して価値を出すから席課金、呼を自動処理する機能は呼量に比例して価値を出すから呼量課金。課金モデルの分裂は恣意的なのではなく、機能ごとの価値の発生単位に収斂しつつある。
3. 見積を比較可能にする4つの型
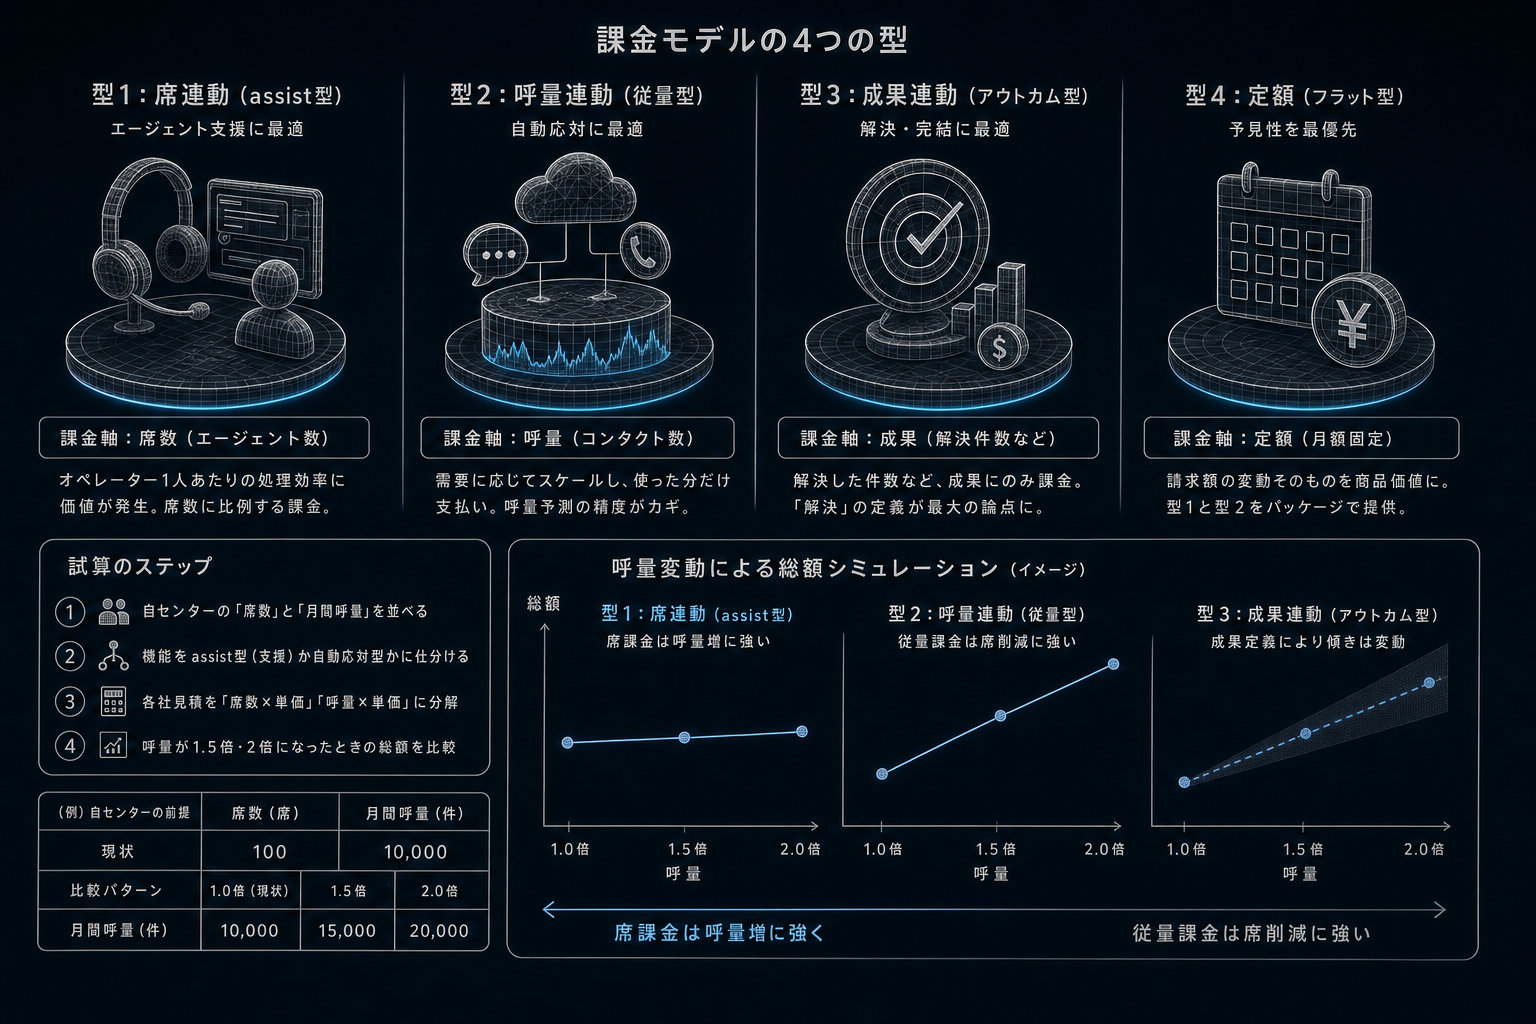
各社の見積を横並びにするための整理として、課金モデルは次の4つの型に分けられる。
型1: 席連動(assist型)。エージェント支援・要約・リアルタイム支援など、オペレーターの生産性を上げる機能に適合する。価値が「オペレーター1人あたりの処理効率」で発生するため、席数に比例する課金と価値が一致する。席数が安定していて呼量変動が大きいセンターでは、この型が総額の予見性で優位に立つ。
型2: 呼量連動(従量型)。ボイスボット・チャットの自動応対など、呼そのものを処理する機能に適合する。CX Todayのガイドが指摘する通り、需要に応じてスケールでき使った分だけ払える一方、呼量予測を誤ると請求額が跳ねる。導入初期のパイロットでは支出アラートと上限設定を必ず付けるべき、というのが同ガイドの助言だ。
型3: 成果連動(アウトカム型)。解決件数・完結件数だけに課金する。HubSpotのアウトカム課金は解決会話1件0.50ドル・有望リード1件1ドルで、解決しなければ請求されない。国内でもカラクリのアウトカム課金型ボイスエージェントが2026年5月に発表され、業務が自動完結した件数に応じて費用が発生するモデルの実証をデザインパートナー企業と進めている。発注側のリスクが最も小さく見えるが、「解決」の定義がベンダー側にあることが最大の論点になる。
型4: 定額(フラット型)。Fusion Connectのように月額を固定し、請求額の変動そのものを商品価値にする。従量のメーター不安で稟議が通らない企業に対する解であり、実質的には型1と型2をパッケージで包んだ再構成に近い。
試算の型はこうなる。まず自センターの「席数」と「月間呼量」を並べ、検討中の機能を assist型か自動応対型かに仕分ける。次に各社見積を「席数×単価」と「呼量×単価」に分解し直し、呼量が1.5倍・2倍になったときの総額を3パターン計算する。この時点で、席課金は呼量増に強く、従量は席削減に強いという非対称性が数字で見える。