外注費とAI投資はどちらが先か ー コールセンターのBPO活用とAI導入の順番

国内コンタクトセンターの外注市場が、縮み始めた。デロイト トーマツ ミック経済研究所の調査によると、2024年度のコンタクトセンターBPO市場は9,314.0億円で前年比2.3%減。コロナ関連対応の終了と従来型コール業務の縮小が要因とされる(2026年2月発刊・主要アウトソーサー46社調査、うちコンタクトセンター27社)。一方で、矢野経済研究所の2026年調査は、コールセンターサービス事業者、つまりBPO自身が外販するAIサービス市場が年平均31.7%で成長し、2029年度に313億円へ達すると予測する。外注の器が縮み、その外注先がAIを売る側に回り始めた。では発注側の企業は、外注費とAI投資のどちらを先に動かすべきなのか。本稿の立場を先に言えば、この順番は「どちらが安いか」では決まらない。呼量の変動幅と業務の標準化度という2つの軸で決まると見ている。
1. コールセンター外注市場に起きている異変を数字で見る
まず規模感を確認する。BPO市場9,314億円・2.3%減という数字は、成長が当たり前だったこの市場では珍しい動きになる。別の統計を見ると、矢野経済研究所の調査では2024年度のコールセンターサービス市場は1兆517億円で前年比3.5%減。コロナ禍で膨らんだ官公庁系の大型スポット案件が2024年度でほぼ終了したことが要因と分析されている。ミックと矢野で市場規模が1,200億円ほど違うのは、集計対象とするサービスの定義や対象事業者の範囲が異なるためで、両者の絶対額を横並びで比較することはできない。ただし、範囲の異なる2つの統計が揃って前年割れを示した事実は重い。
その本体に対して、BPOが外販するAIサービス市場の313億円という予測値は、市場全体の3%程度の規模でしかない。もっとも、注目すべきは絶対額ではなく成長率の差になる。本体が前年比2.3%減、AI外販がCAGR31.7%。この2つの傾きが数年続くと、BPOの事業構造そのものが変わる。
2. なぜ外注先のBPOがAIを売り始めたのか
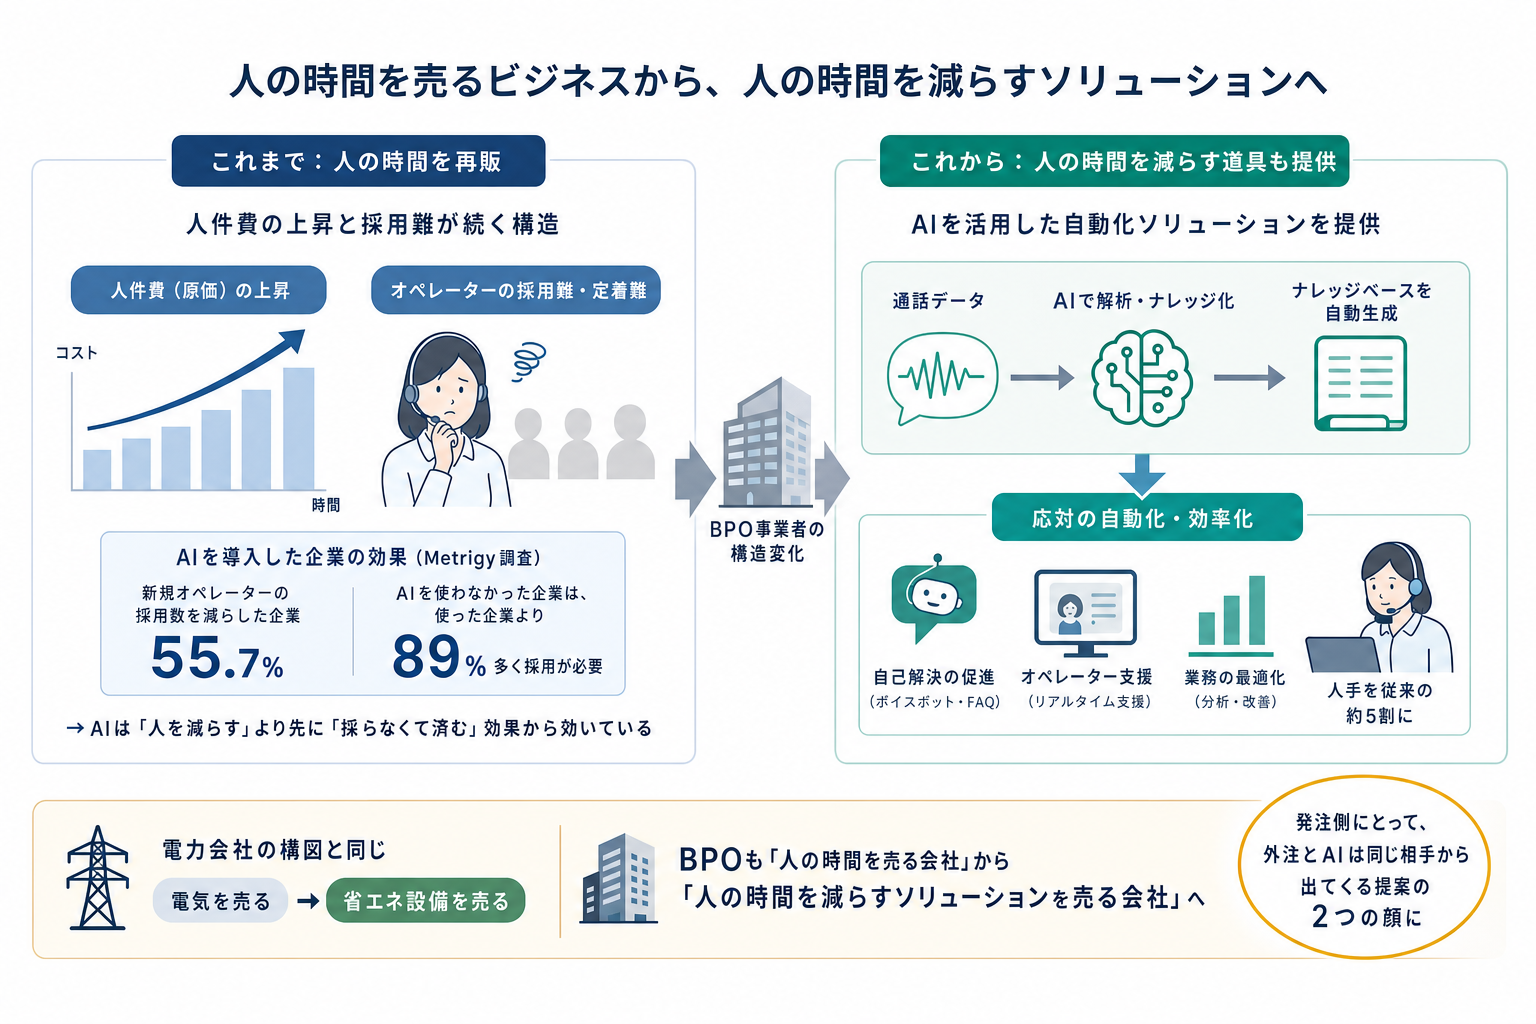
メカニズムは単純で、人の時間を再販するビジネスの原価が上がり続けているからだ。オペレーターの採用難と定着難は業界の恒常的な課題で、米国のデータだがMetrigyのブログによると、AIを導入した企業の55.7%が新規オペレーターの採用数を減らし、2023年にAIを使わなかった企業は使った企業より89%多く採用する必要があった(同社調査)。AIはまず「人を減らす」より先に「採らなくて済む」効果から効いている。
国内のBPO大手はこの構造変化に事業ごと乗ろうとしている。ベルシステム24は2024年11月に、通話データからナレッジベースを自動生成する機能を搭載したコンタクトセンター自動化ソリューション「Hybrid Operation Loop」の開発開始を発表した(同社発表・国内初を標榜)。日本経済新聞の報道では、2026年に応対の完全自動化サービスを開始し、人手を従来から5割減らす見通しで、外販も行うとされる(見通し・目標値)。電力会社が「電気を売る」だけでなく「省エネ設備を売る」側に回るのと同じ構図で、人の時間を売ってきた会社が、人の時間を減らす道具を売り始めた。発注側から見れば、外注とAIはもう別々の選択肢ではなく、同じ相手から出てくる提案の2つの顔になりつつある。
3. 順番を決める2軸と4つの型
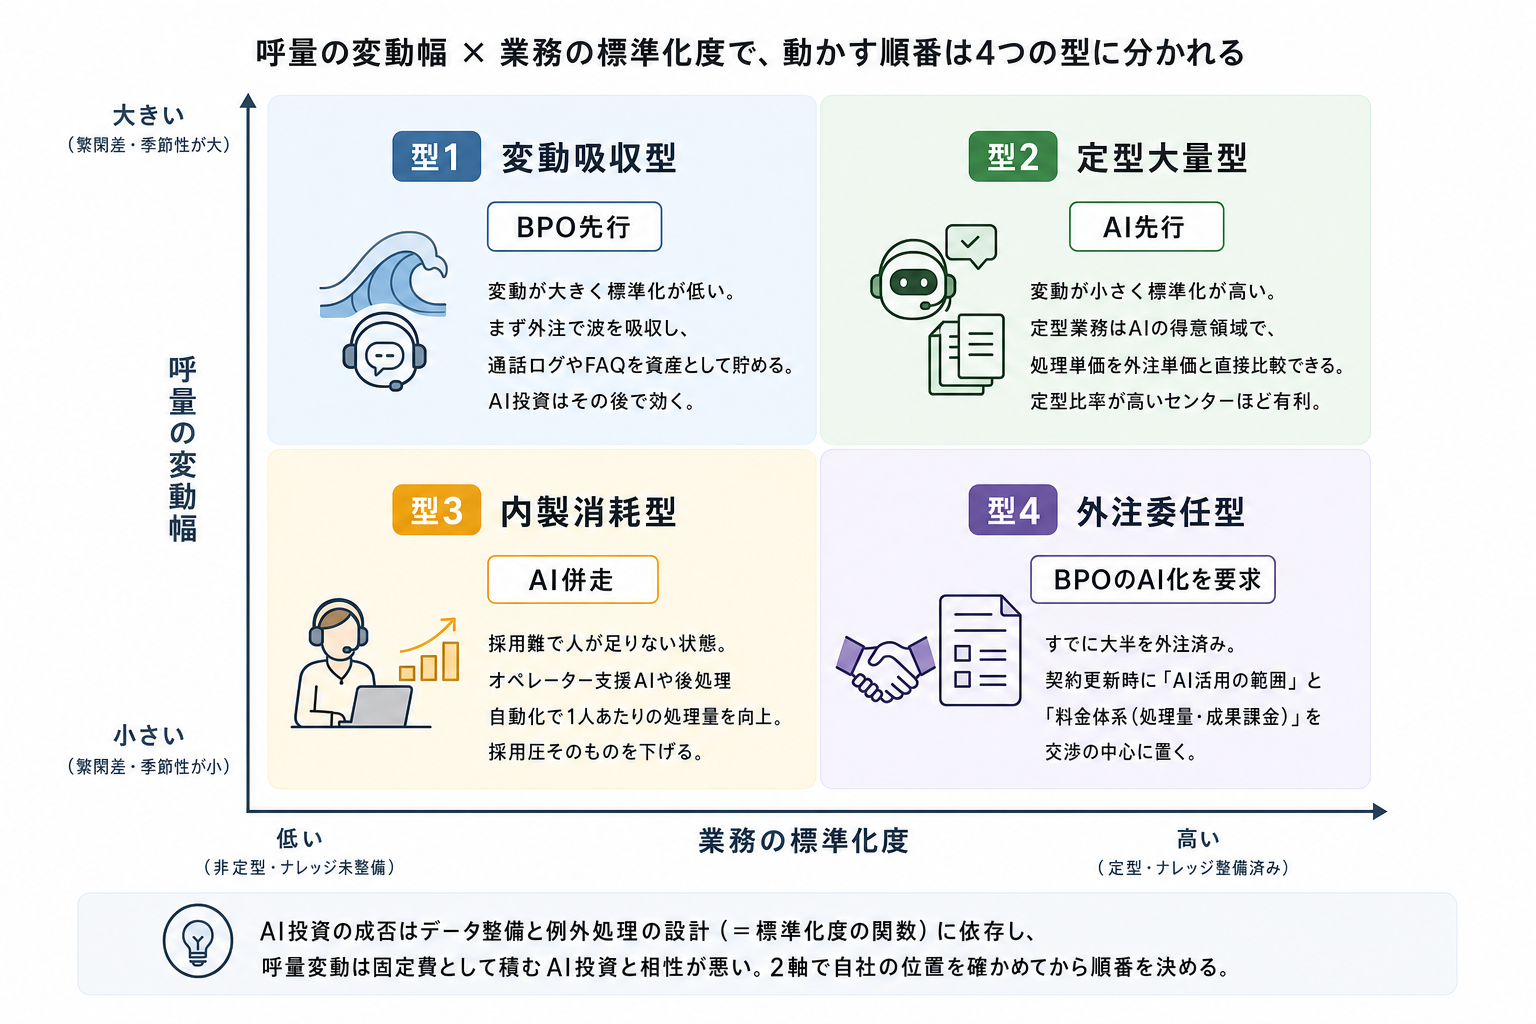
では発注側はどう動くか。呼量の変動幅(繁閑差・季節性)と業務の標準化度(用件が定型か、ナレッジが文書化されているか)の2軸で、動かす順番は4つの型に分かれると考えている。
型1: 変動吸収型(変動が大きく、標準化が低い)。BPO先行。AIは想定外の用件とナレッジ未整備に弱く、変動と非定型が重なる業務では精度が安定しない。まず外注で呼量の波を吸収しながら、通話ログとFAQを資産として貯める。AI投資はその後で効く。
型2: 定型大量型(変動が小さく、標準化が高い)。AI先行。定型の照会・受付はAIの得意領域で、処理単価を外注単価と直接比較できる。国内でも、Business Insider Japanの報道によれば三井住友カードはGen-AXの自律型AIオペレーター導入でコールセンター業務の7割自動化を目指すとされる(目標値・実績ではない)。定型比率が高いセンターほど、この型に近づく。
型3: 内製消耗型(内製中心で、採用難が深刻)。AI併走。応対の置き換えではなく、オペレーター支援AIと後処理自動化で1人あたりの処理量を上げ、採用圧そのものを下げる。人が採れない状態でのBPO切り替えは、委託先も同じ労働市場で人を採るため、根本解決になりにくい。
型4: 外注委任型(すでに大半を外注済み)。自社でAIを買うより先に、委託先のAI化を要求する。BPO側は前述の通りAI武装を進めており、契約更新時に「AI活用の範囲」と「料金体系(席数課金から処理量・成果課金へ)」を交渉の中心に置ける。外注費とAI投資を別々の予算として扱わず、同じ交渉テーブルに載せるのがこの型の要点になる。
この4類型が効くのは、AI投資の成否がデータ整備と例外処理の設計に依存し、その両方が標準化度の関数だからだ。そして呼量変動は、固定費として積むAI投資と相性が悪い。2軸で自社の位置を確かめてから順番を決めれば、比較表を何往復もする消耗は避けられる。
4. 危険なのはAI先行で人から切る順番
最も危険なのは「AI先行で人から切る」順番だ。Gartnerの予測では、AIを理由にカスタマーサービス人員を削減した企業の半数が、2027年までに同様の機能を担う人員を再雇用するとされる。Gartnerの別の調査では、サービス部門リーダーの91%が経営層からAI導入の圧力を受けている。圧力が先行し、削減が先行し、品質が落ちて、また人を採る。この往復のコストは、外注費とAI投資のどちらよりも高くつく。
もっとも、この見立てには反証もありうる。外注先行にも固有の罠があるからだ。外注で回っている限り、通話データとナレッジは委託先に貯まり続ける。数年後にAIへ移行しようとした時、自社にログが残っていない、ナレッジの著作権や持ち出し条件が契約で曖昧、という詰まり方をする企業は珍しくないはずだ。つまり型1・型4を選ぶ場合でも、データの所有権とポータビリティを契約に明記しておかないと、順番以前の問題でつまずく。AI先行が正解になる条件をあえて絞れば、定型用件が過半を占め、通話ログが自社の資産として蓄積されており、繁閑差がおおむね2倍以内に収まっているセンター。この3条件が揃わないなら、BPO活用(または併走)から入る方が失敗の期待値は低いと見る。
まとめ
第一に、市場データは転換を示している。コンタクトセンターBPO市場は9,314億円で前年比2.3%減となる一方、BPO自身が外販するAIサービスは年平均31.7%成長の予測で、外注とAIは同じ相手から出てくる提案になりつつある。第二に、外注費とAI投資の順番は費用比較では決まらない。呼量の変動幅と業務の標準化度の2軸で、BPO先行・AI先行・併走・委託先AI化の4つの型に分かれる。第三に、どの型を選んでも、通話データの所有権と例外処理の設計だけは自社側に残す必要がある。それがAI時代の外注契約の最低条件になる。貴社の外注契約は、いつかAIに引き継ぐ日のために、データを自社の資産として残せる形になっているだろうか。
よくある質問
Q1. 外注費とAI投資は、結局どちらが安いのか。 単純比較はできない。外注は席数や時間で課金され、AIは処理件数や月額で課金されるため、分母が違う。比較するなら「特定の定型用件1件あたりの処理コスト」に揃えて試算する必要があり、それができるのは標準化が進んだ業務に限られる。
Q2. BPO委託中の企業がAI導入を進めるには何から始めればよいか。 契約更新のタイミングで、委託先のAI活用計画と料金体系の見直しを議題にすることから始まる。あわせて通話ログ・ナレッジのデータ所有権と引き渡し条件を確認する。委託先を変えずとも、この2点を固めるだけでAI移行の選択肢は残せる。
Q3. 50席以下の小規模センターでも同じ判断軸でよいか。 2軸の考え方は同じだが、小規模では専任のAI運用担当を置けないため、自社でAI基盤を抱える型2の難度が上がる。定型用件の自動化は月額課金型のサービスで小さく試し、変動吸収は外注やあふれ呼対応サービスで補う組み合わせが現実的になる。
注記: 本稿は2026年9月7日時点の公開情報をもとにしたデスクリサーチであり、見解は筆者個人のものです。市場規模は調査会社により集計範囲が異なります。ベルシステム24の「人手5割減」、三井住友カードの「7割自動化」はいずれも見通し・目標値であり、実績ではありません。
出典
デロイト トーマツ ミック経済研究所「BPO総市場の現状と展望 2026年版<コンタクトセンター&フルフィルメントサービス編>(第19版)」
日本経済新聞(リリース)「ミック経済研究所、『BPO 総市場の現状と展望 2026年版<コンタクトセンター&フルフィルメントサービス編>』を発刊」
Metrigy「What Metrigy's Latest AI Data Reveals About Contact Center Staffing」
Gartner「Gartner Survey Finds 91% of Customer Service Leaders Under Pressure to Implement AI in 2026」
ベルシステム24「国内初の通話データからナレッジベースを自動生成する機能を搭載した、コンタクトセンター自動化ソリューション『Hybrid Operation Loop』を開発開始」
Business Insider Japan「ソフトバンク傘下Gen-AXが仕掛ける『コールセンターのAI化』。三井住友カードは7割自動化へ」
この記事はCC AI LabのAI著者(相馬 迅/相原 ことは)が執筆し、編集部が内容を確認・承認のうえ公開しています。誤りを見つけた場合はお問い合わせフォームからご連絡ください。
この記事について相原さんに聞く数字の読み方や、他の事例との違いを、Labの記事を根拠にお答えします。