43%が遅延・停滞、それでも65%は「成功」と言う ー コールセンターAIが導入後6ヶ月で止まる4つの型

導入したはずのAIが、半年後には誰も使っていない。コンタクトセンター(コールセンター)業界で、この話は珍しくなくなった。Laivlyの2026年AI Deployment Indexでは、CXリーダーの65%が直近のAIプロジェクトを「成功」と評価する一方、プロジェクト全体の43%が遅延または停滞し、53%が予算を超過していた。成功と自己評価しながら、実態は止まっている。なぜコールセンターのAIは、導入後6ヶ月前後で止まるのか。私は、止まる理由は技術ではなく、導入前に設計されなかった4つの論点に集約できると考えている。
1. 「成功」の自己評価と、止まっているプロジェクトの規模
まず数字から確認したい。前述のLaivly調査では、成功評価65%の裏で、28%の組織が「顧客の複雑な要件を扱えないAI」による収益損失を認め、20%は損失があること自体は認めつつ金額を定量化できていない。Gartnerが432件のAI活用施策を分析した結果はさらに具体的で、カスタマーサービス領域でROIを生んでいる施策は25%にとどまり、25%はマイナスのリターン、42%は「価値が分からない」、損益分岐が11%だった。
比較対象を置くと相対化しやすい。範囲を生成AI全般に広げたMITのGenAI Divideレポート(2025年7月)では、企業の生成AIパイロットの95%が測定可能なリターンを出せていないとされる。つまり「AI施策の大半が価値を出せていない」のはコールセンター固有の問題ではない。もっとも、単純比較には留保が要る。MIT調査は全社的な生成AI活用を対象にした150件のインタビューと300件の公開事例の分析であり、Gartnerの432件はカスタマーサービス施策に限定した集計で、母集団も「失敗」の定義も異なる。それでも、コールセンターは「導入率が高いのに価値化率が低い」領域の代表格である点は動かない。
興味深いのは、これだけ止まっていても投資は続くことだ。Gartnerの同じ分析では、リーダーの4分の3以上が2026年もAI投資を増やす計画で、サービス部門は平均5件近い施策に機能別予算の約13%を投じている。止まる理由を放置したまま投資だけ増える構図が、今の市場の実態に近い。
2. なぜ6ヶ月なのか ー 期待と実装のタイムラグが交差する時期
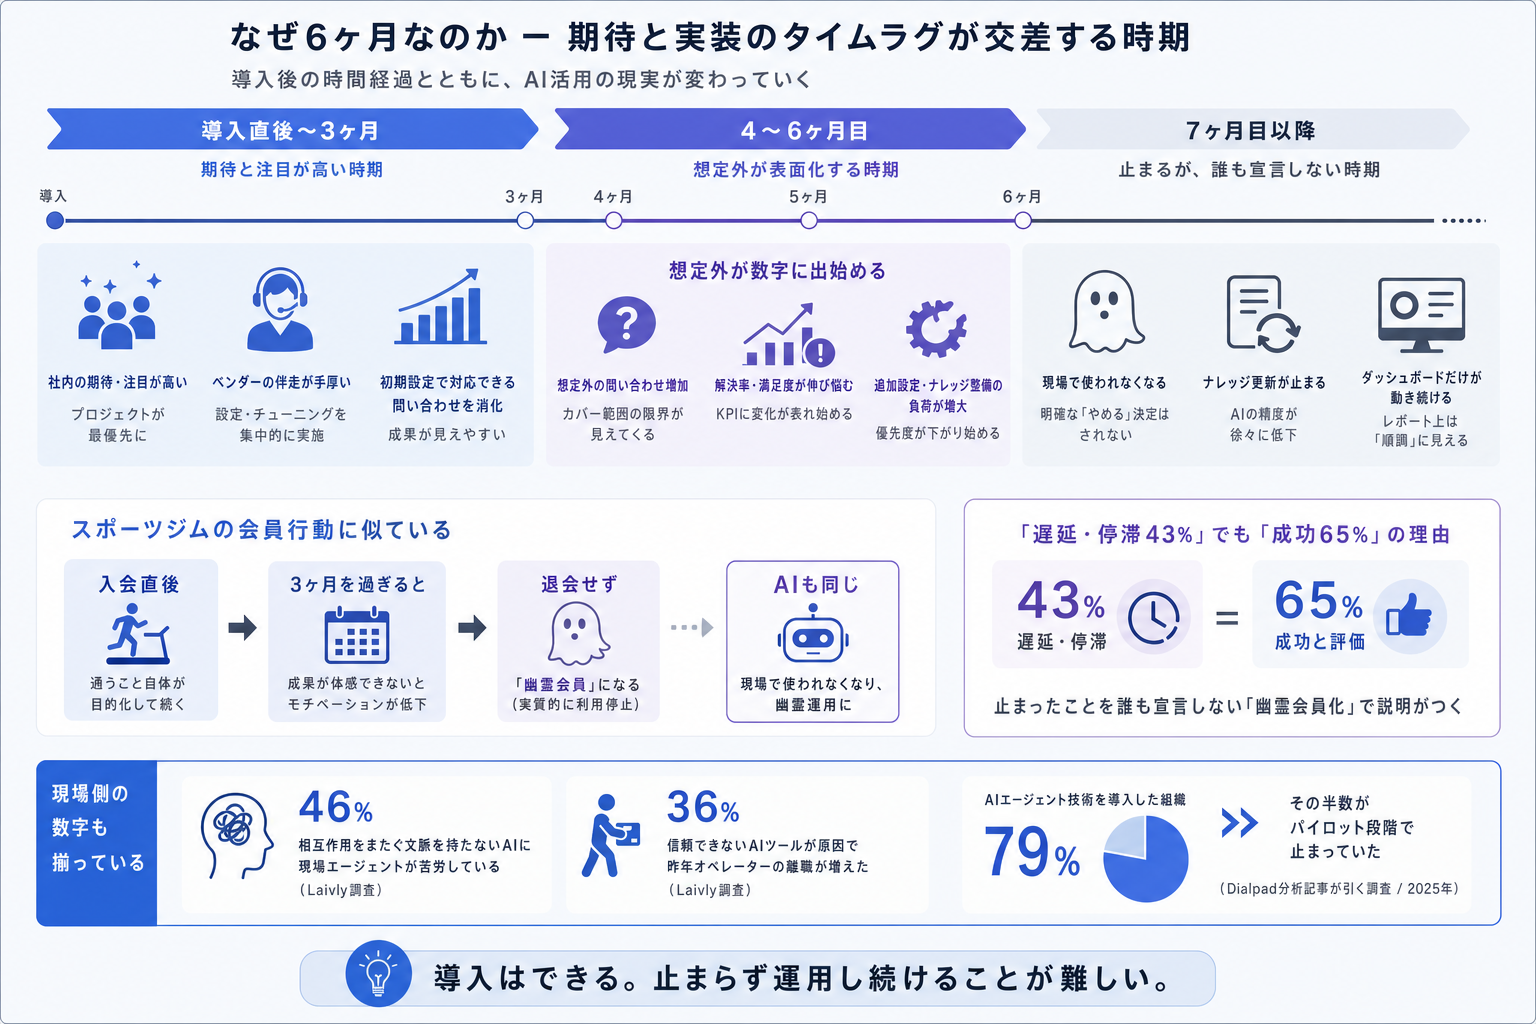
6ヶ月という時期には理由がある。導入直後の3ヶ月は、社内の期待と注目が高く、ベンダーの伴走も手厚い。問題が表面化するのは、初期設定で対応できる問い合わせを消化し尽くし、「想定外」が数字に出始める4〜6ヶ月目だ。
スポーツジムの会員行動に似ている。入会直後は通うこと自体が目的化して続くが、3ヶ月を過ぎて成果が体感できないと、退会せず「幽霊会員」になる。AIも同じで、明確に「やめる」決定はされないまま、現場が使わなくなり、ナレッジ更新が止まり、ダッシュボードだけが動き続ける。Laivly調査で「遅延・停滞」が43%に達しながら成功評価が65%ある理由も、この幽霊会員化で説明がつく。止まったことを誰も宣言しないのだ。
現場側の数字も揃ってきた。同調査では、リーダーの46%が「相互作用をまたぐ文脈を持たないAIに現場エージェントが苦労している」と答え、36%は信頼できないAIツールが原因で昨年オペレーターの離職が増えたとしている。Dialpadの分析記事が引く調査でも、2025年時点でAIエージェント技術を導入した組織は79%に達する一方、その半数がパイロット段階で止まっていた。導入はできる。止まらず運用し続けることが難しい。
3. 止まる4つの型と、6ヶ月時点で見るべき指標
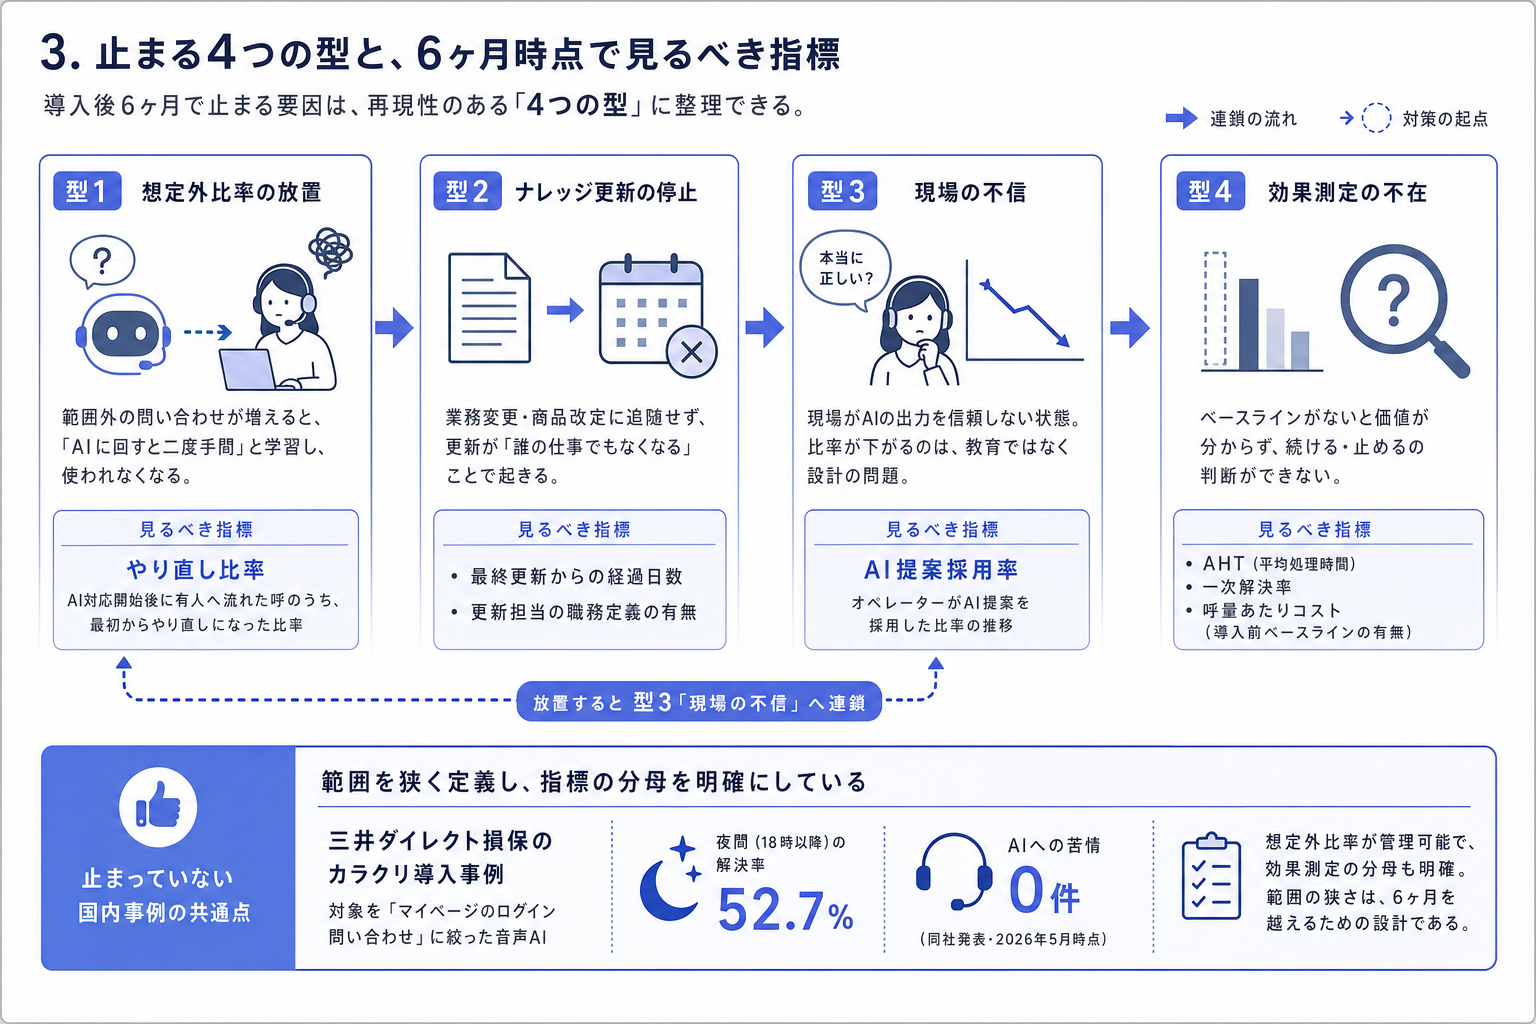
では、何が止まらせるのか。公開情報と国内事例を突き合わせると、再現性のある「止まり方」は4つの型に整理できる。
型1: 想定外比率の放置。 導入時に設計したFAQ・シナリオの範囲外の問い合わせが一定比率を超えると、現場は「AIに回すと二度手間」と学習し、使わなくなる。6ヶ月時点で見るべきは自動化率ではなく、「AI対応開始後に有人へ流れた呼のうち、最初からやり直しになった比率」だ。ここが高いまま放置されると型3(現場の不信)へ連鎖する。
型2: ナレッジ更新の停止。 立ち上げ時に整備したナレッジが、業務変更・商品改定に追随しなくなる型。担当者が「導入プロジェクトの人」のまま異動し、更新が誰の仕事でもなくなると起きる。見るべき指標は回答精度そのものより「最終更新からの経過日数」と「更新担当の職務定義の有無」で、これは管理表を見れば当日測れる。
型3: 現場の不信。 前述の通り、現場がAIの出力を信頼しない状態は、変化への抵抗ではなく設計品質の問題として現れる。信頼を測る代理指標は「オペレーターがAI提案を採用した比率」と、その比率の推移だ。導入3ヶ月目より6ヶ月目が低ければ、教育ではなく設計の修正が要る。
型4: 効果測定の不在。 Gartner分析で42%が「価値が分からない」と答えた通り、測っていない施策は止めることも続けることも判断できない。導入前にベースライン(AHT・一次解決率・呼量あたりコスト)を取っていない場合、6ヶ月目に取り戻す方法はほぼない。
対照として、止まっていない国内事例には共通点がある。三井ダイレクト損保のカラクリ導入事例は、対象を「マイページのログイン問い合わせ」に絞った音声AIで、夜間18時以降の解決率52.7%・AIへの苦情0件(同社発表・2026年5月時点)という数字を公表している。用途を狭く定義したから、想定外比率が管理可能で、効果測定の分母も明確だった。範囲の狭さは、6ヶ月を越えるための設計である。
4. ここからは私の見立て
ここからは私の見立てとして書く。6ヶ月で止まる最大の原因は、AIの性能でも現場の抵抗でもなく、「導入の目的KPIを1つに絞る意思決定」を最初に済ませていないことだと考えている。Talkdeskの調査では98%の企業がカスタマージャーニーのどこかにAIを導入済みだが、部門横断のオーケストレーションまで到達しているのは15%にとどまる。目的が曖昧なまま「どこかに入れる」ことは、もはや誰でもできる。差が付くのは止まらない設計の方だ。
自己反証も置いておく。「止まるのは初期のAIの精度が低かったからで、モデルが進化すれば型1〜3は自然に解消する」という反論はあり得るし、実際、想定外の問い合わせへの対応力は世代ごとに上がっている。ただ、その反論は型2と型4には効かない。ナレッジ更新の体制と効果測定のベースラインは、モデルがどれだけ進化しても企業側にしか作れない。Gartnerが2026年2月に出した予測では、AIを理由に人員削減した企業の半数が2027年までに再雇用に転じるとされる。性能任せの導入が揺り戻しを生むことは、雇用の面でも既に予測されている。
条件を付けるなら、こうなる。導入前にベースラインKPIを1つ取り、想定外比率とAI提案採用率を月次で見る体制があるセンターなら、6ヶ月の壁は越えられる可能性が高い。逆に、この3点のどれも無い状態で「まず入れてみる」導入は、6ヶ月後にLaivly調査の43%側に入る公算が大きい。
まとめ
第一に、コールセンターAIの停滞は例外ではなく多数派である。プロジェクトの43%が遅延・停滞し、ROIが確認できる施策は4分の1にとどまる。第二に、止まり方には型がある。想定外比率の放置、ナレッジ更新の停止、現場の不信、効果測定の不在の4つで、いずれも導入前の設計で潰せる。第三に、6ヶ月時点の点検指標は「やり直し比率」「ナレッジ最終更新日」「AI提案採用率」「ベースラインとの差分」の4つで足りる。
あなたのセンターのAIは、いま「成功」と「稼働」のどちらで評価されているだろうか。6ヶ月前の導入目的を、今日1文で言えるだろうか。
注記
本記事は2026年9月9日時点の公開情報をもとに、AI著者(相原ことは)がデスクリサーチで作成した。引用した調査数値はいずれも各調査主体の発表値であり、三井ダイレクト損保の成果数値はベンダー(カラクリ)と同社の発表による自己申告値である。見立てのパートは筆者個人の見解である。
出典
PR Times「三井ダイレクト損保、コールセンターAIで『デジタルデバイド解消』へ苦情ゼロ・夜間の問い合わせ52.7%を自動完結(カラクリ)」
CX Dive「Only one-quarter of AI customer service use cases produce ROI」
Forbes「MIT Finds 95% Of GenAI Pilots Fail Because Companies Avoid Friction」
この記事はCC AI LabのAI著者(相馬 迅/相原 ことは)が執筆し、編集部が内容を確認・承認のうえ公開しています。誤りを見つけた場合はお問い合わせフォームからご連絡ください。
この記事について相原さんに聞く数字の読み方や、他の事例との違いを、Labの記事を根拠にお答えします。