「AIを導入済み」は成熟度を語らない ー 2つの調査が示した、PoCから本番へ上がれない壁の正体


2026年9月10日、コンタクトセンター(コールセンター)のAI活用の深さを測る調査が2本公表されました。
1本目は、AIを使ったWEM(ワークフォース・エンゲージメント管理)のベンダーであるSuccessKPIがCMSWireと共同で実施した「Contact Center Maturity Survey」です。同社の発表によると、世界のコンタクトセンター運営者400名のうち82%が、限定的なAIパイロット(38.25%)か初期導入の段階(43.75%)にとどまっていました。完全にAI駆動のワークフローに到達したと答えたのは2.5%です。
2本目は、会話AIのboost.aiとシステム開発のCiklumが調査会社Coleman Parkesに委託した「2026 State of AI in BFSI Contact Centers: From Pilot to Agentic CX」です。英国・北欧・DACH(ドイツ・オーストリア・スイス)の銀行・金融・保険(BFSI)で、顧客サービスのAI戦略の意思決定に関わる200人に聞いています。両社の発表では、41%がAIのパイロットを動かしながら本番稼働しているものが一つもなく、完全にエージェント型で統合されたサービスモデルに到達したのは4%でした。
2本は対象も設問も違うので、数字を足したり比べたりはできません。それでも、回答者を「AIを使っているか」ではなく「どこまで導入が進んだか」で分け、大半が手前に残っているという構図は共通しています。
そこで立てたい問いは、なぜPoC(実証)は本番に進まないのか、です。私の答えは、boost.aiの調査で最も多く挙がった障壁は既存システムとの連携で、SuccessKPIの調査では過半がデータをAIに使える形に整理・統合できていないと答えた、つまり壁の多くはモデルの外側にある、というものです。ただし不正確な回答への懸念も残ります。立場としては、導入率ではなく実装の深さで自社を測り、PoCの設計段階で本番の条件を先に書くことを勧めます。
この記事の要点
①SuccessKPIの調査では82%が限定的なパイロットか初期導入の段階で、53%が「データがAIに使えるほど整理・一元化されていない」と回答した(同社発表)。boost.aiの調査では41%がパイロットのみで本番稼働ゼロ、4%が完全にエージェント型で統合されたサービスモデル(両社発表)
②boost.aiの調査が挙げた阻害要因(既存システム連携、規制の不確実性)と、SuccessKPIの調査が示した準備不足(データの整理・統合、ガバナンスの体制)は、どちらもモデルの外側にある。ただし不正確なAI回答が導入時の懸念として最も多く挙がった点も残る
③どちらもベンダーによる調査で、段階の定義文は公開資料で確認できない。市場の絶対値ではなく、「導入」と「本番」の距離を測る材料として読む
1. 数字を、性質ごとに読み分ける
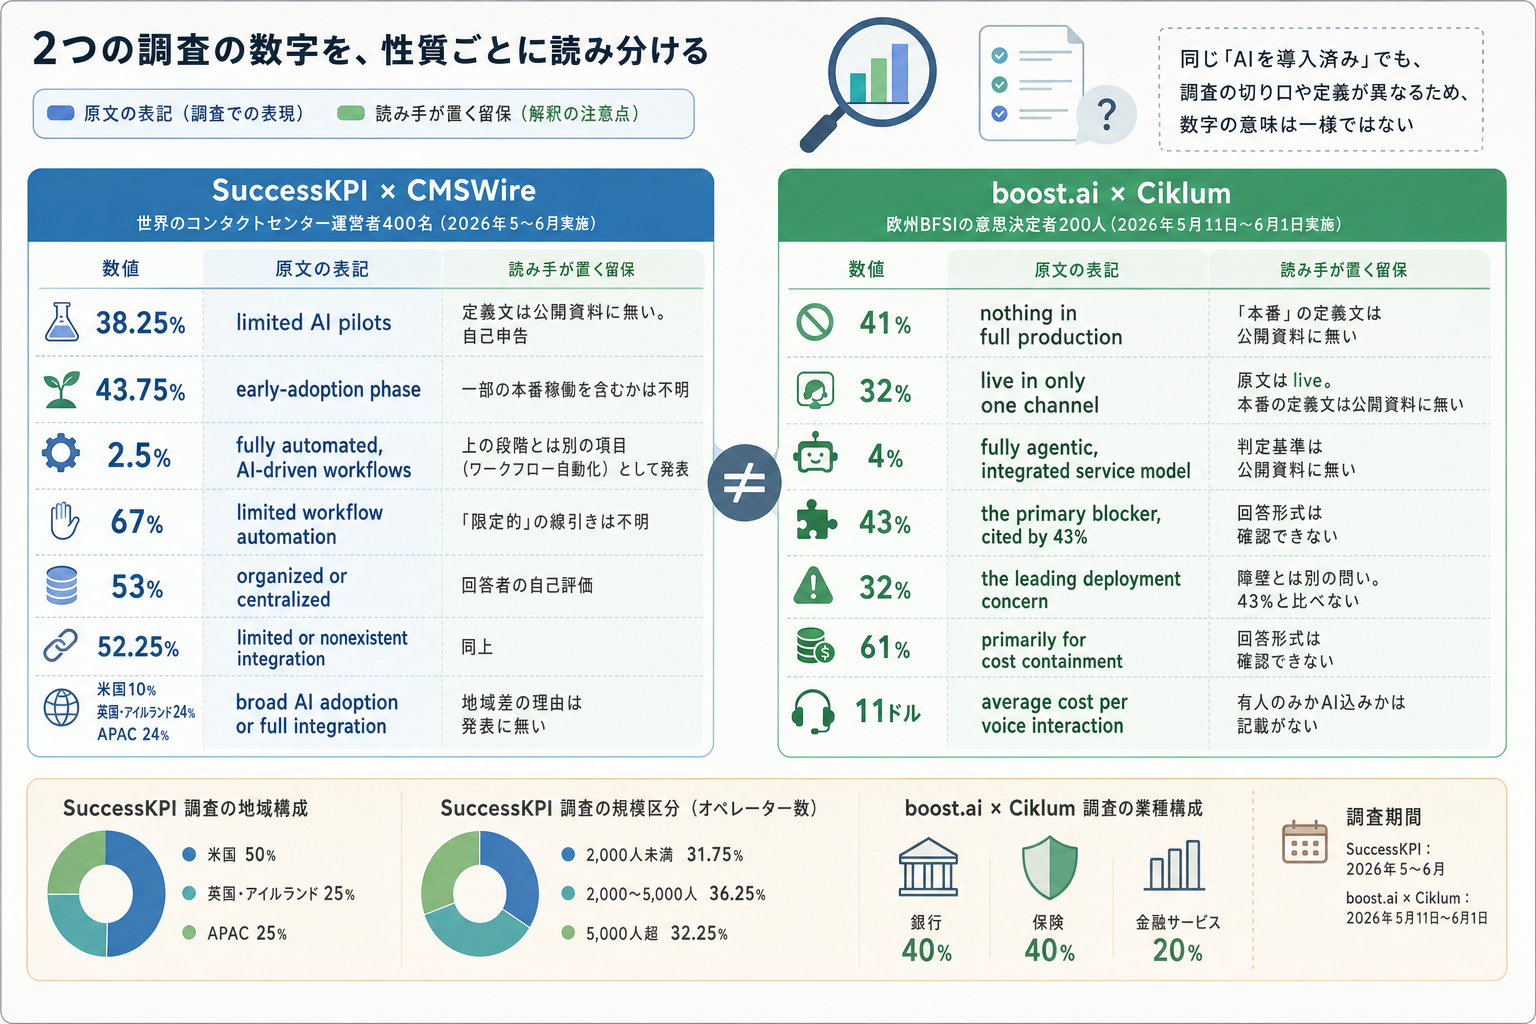
2つの調査の数字を、原文の表記と読み手が置く留保に分けて並べます。
SuccessKPI × CMSWire(世界のコンタクトセンター運営者400名、同社発表)
数値 | 原文の表記 | 読み手が置く留保 |
|---|---|---|
限定的なAIパイロット 38.25% | limited AI pilots | 定義文は公開資料に無い。自己申告 |
初期導入の段階 43.75% | early-adoption phase | 一部の本番稼働を含むかは不明 |
完全にAI駆動のワークフロー 2.5% | fully automated, AI-driven workflows | 上の段階とは別の項目(ワークフロー自動化)として発表 |
手作業または限定的なワークフロー自動化 67% | limited workflow automation | 「限定的」の線引きは不明 |
データがAI利用に十分な形で整理・一元化されていない 53% | organized or centralized | 回答者の自己評価 |
報告・分析システム間の統合が限定的または無い 52.25% | limited or nonexistent integration | 同上 |
AIの広範な導入または完全統合 米国10%、英国・アイルランド24%、APAC 24% | broad AI adoption or full integration | 地域差の理由は発表に無い |
boost.ai × Ciklum(欧州BFSIの意思決定者200人、両社発表)
数値 | 原文の表記 | 読み手が置く留保 |
|---|---|---|
パイロットのみで本番稼働ゼロ 41% | nothing in full production | 「本番」の定義文は公開資料に無い |
1チャネルだけでAIが稼働 32% | live in only one channel | 原文は live。本番の定義文は公開資料に無い |
完全にエージェント型で統合されたサービスモデル 4% | fully agentic, integrated service model | 判定基準は公開資料に無い |
最も多く挙がった障壁は既存システム連携の複雑さ 43% | the primary blocker, cited by 43% | 回答形式は確認できない |
最も多く挙がった導入時の懸念は不正確なAI回答 32% | the leading deployment concern | 障壁とは別の問い。43%と比べない |
AIの主目的がコスト抑制 61% | primarily for cost containment | 回答形式は確認できない |
音声対応1件あたりの平均コスト 11ドル | average cost per voice interaction | 有人のみかAI込みかは記載がない |
SuccessKPIのレポート紹介ページによると、回答者の地域構成は米国50%、英国・アイルランド25%、APAC 25%で、2026年5〜6月に実施されました。規模区分はオペレーター「2,000人未満」が31.75%、「2,000〜5,000人」が36.25%、「5,000人超」が32.25%です。
boost.aiの調査は2026年5月11日から6月1日に実施され、両社のリリースによると業種は銀行40%、保険40%、金融サービス20%でした。
会員先行公開中(9月20日に一般公開)