EC・通販の問い合わせ自動化はどこまで進んだのか ー 返品と配送の壁

米国の小売業界では、2025年に返品される商品がNRF(全米小売業協会)の予測で8,499億ドル、率にして15.8%にのぼるとされ、オンライン販売に限ると19.3%が返品される見込みだという(業界団体の予測値)。5個売れば1個近くが戻ってくる商売で、問い合わせ窓口が扱う用件の中身は、他業種のコールセンターとは大きく異なる。核になる問いはこうだ。EC・通販のカスタマーサポートで、AIによる自動化はどの用件まで進み、どこで止まっているのか。先に立場を述べると、私は「配送状況は自動化が完了に向かい、返品は当面人とAIの分業に落ち着く」と見ている。分かれ目は技術の賢さではなく、外部システム連携の可否と例外処理の多さである。
1. 問い合わせの主役は「注文はどこ」ー 規模の確認
EC・通販の問い合わせで最大のカテゴリは、配送状況の確認、いわゆるWISMO(Where Is My Order)である。ShippyProの解説は、Shopifyのデータとして通常期で問い合わせ全体の30〜40%、セール等の繁忙期には50%超をWISMOが占めるとしている(物流SaaS事業者による解説・二次引用のため幅を持って読みたい)。
自動化の到達点を示す数字もある。EC特化ヘルプデスクのGorgiasは、自社プラットフォームの集計として、AIが関与したチケットのうち中央値のブランドで45%、上位4分の1のブランドで65%を人手なしで完結させていると公表している(ベンダー発表・同社利用企業の集計)。
当て馬として実店舗を含む小売全体と比べると、NRFの同じ予測で返品率は全体15.8%に対しオンライン19.3%と、ECの方が数ポイント高い。試着も現物確認もできない以上、構造的な差である。もっとも、この単純比較には留保がいる。返品率はアパレルと食品で桁が違い、国や返品文化によっても大きく振れる。日本の通販は米国ほど「気軽に返す」文化ではないため、19.3%をそのまま国内に当てはめることはできない。
国内の配送側の数字も置いておく。国土交通省のサンプル調査では、2026年4月時点の宅配便の再配達率は約7.6%まで下がった(政府調査・大手宅配事業者対象)。再配達が減るほど「届かない・受け取れない」起点の問い合わせも減る方向に働く。配送状況の問い合わせは、コンタクトセンターの外側の物流政策からも削られつつある。
2. なぜ配送は自動化でき、返品はコールセンターに残るのか
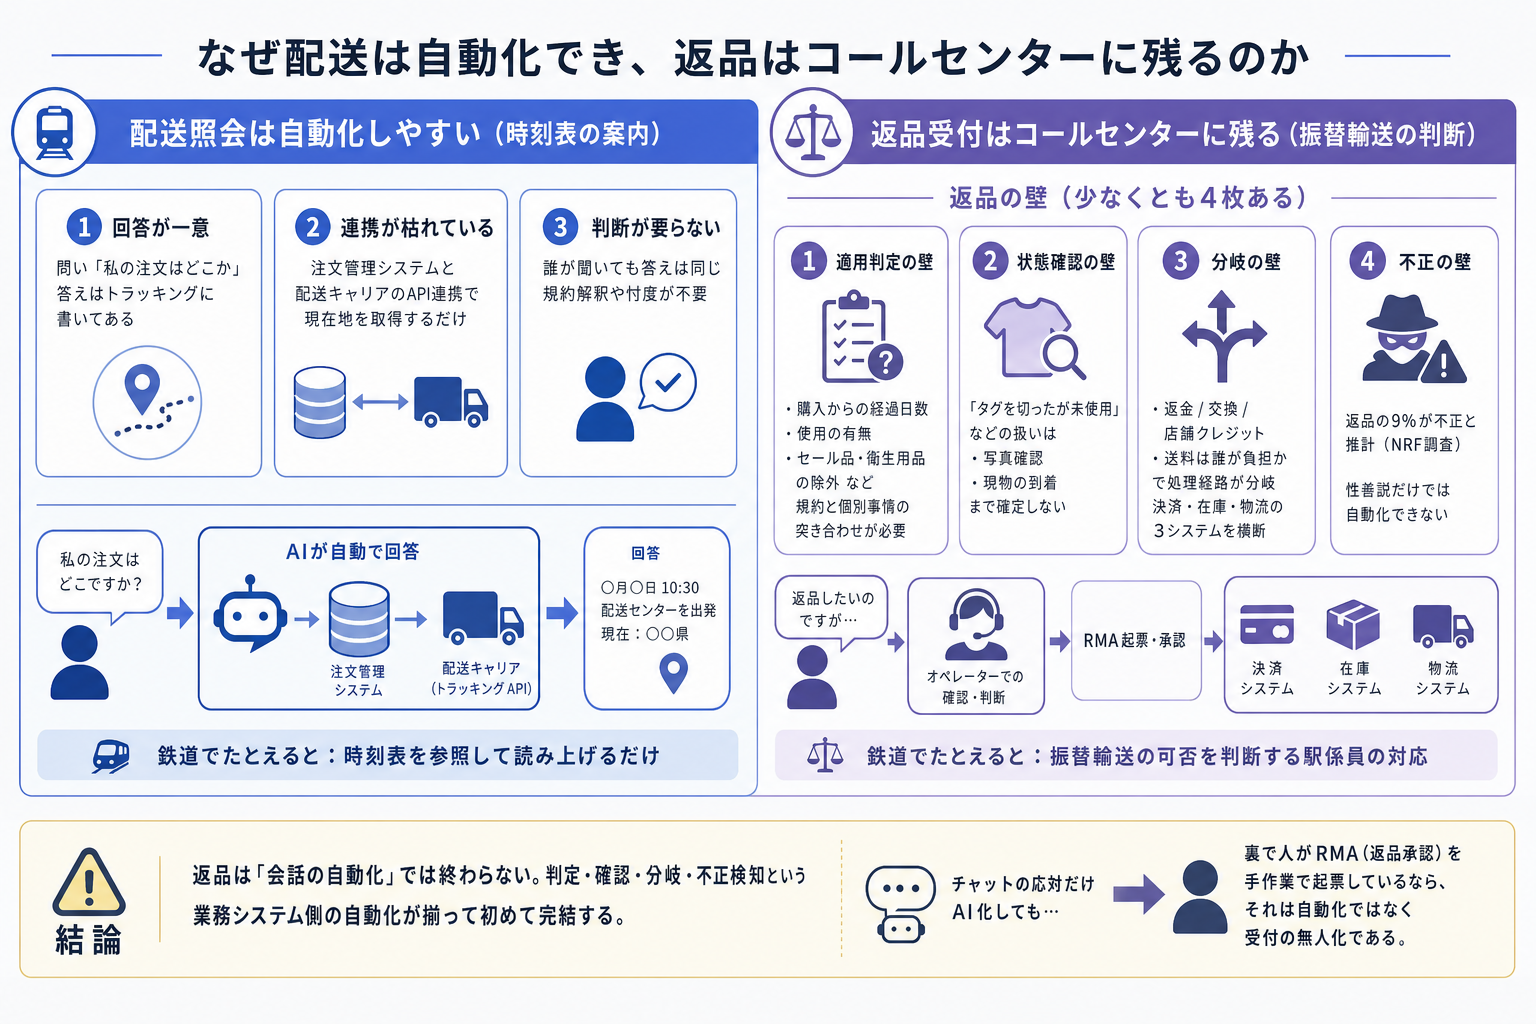
配送状況の確認が自動化しやすい理由は、突き詰めると3つしかない。
第一に、回答が一意に決まる。問いは「私の注文はどこか」であり、答えは配送キャリアのトラッキングイベントに書いてある。第二に、外部システム連携が枯れている。注文管理システムと配送キャリアのAPIをつなげば、AIは注文番号から現在地を引くだけでよい。第三に、判断が要らない。誰が聞いても答えは同じで、規約の解釈も個別事情の忖度も発生しない。
鉄道でたとえるなら、配送照会は時刻表の案内である。データベースを引いて読み上げれば足りる。対して返品は、振替輸送の判断に近い。ルールはあるが、目の前の状況がルールのどの条項に当たるかを認定する作業が挟まる。
返品受付を分解すると、壁は少なくとも4枚ある。①適用判定の壁。購入からの経過日数、使用の有無、セール品・衛生用品の除外など、規約と個別事情の突き合わせが要る。②状態確認の壁。「タグを切ってしまったが未使用」をどう扱うかは、写真を見るか現物が戻るまで確定しない。③分岐の壁。返金か交換か店舗クレジットか、送料は誰が持つかで処理経路が分かれ、決済・在庫・物流の3システムを横断する。④不正の壁。NRFの調査では返品の9%が不正と推計されており(業界団体調査)、性善説だけでは自動化できない。
つまり返品は「会話の自動化」では終わらず、判定・確認・分岐・不正検知という業務システム側の自動化が揃って初めて完結する。チャットの応対だけAI化しても、裏で人がRMA(返品承認)を手作業で起票しているなら、それは自動化ではなく受付の無人化である。
3. 進んでいる会社がやっていること ー 3つの型
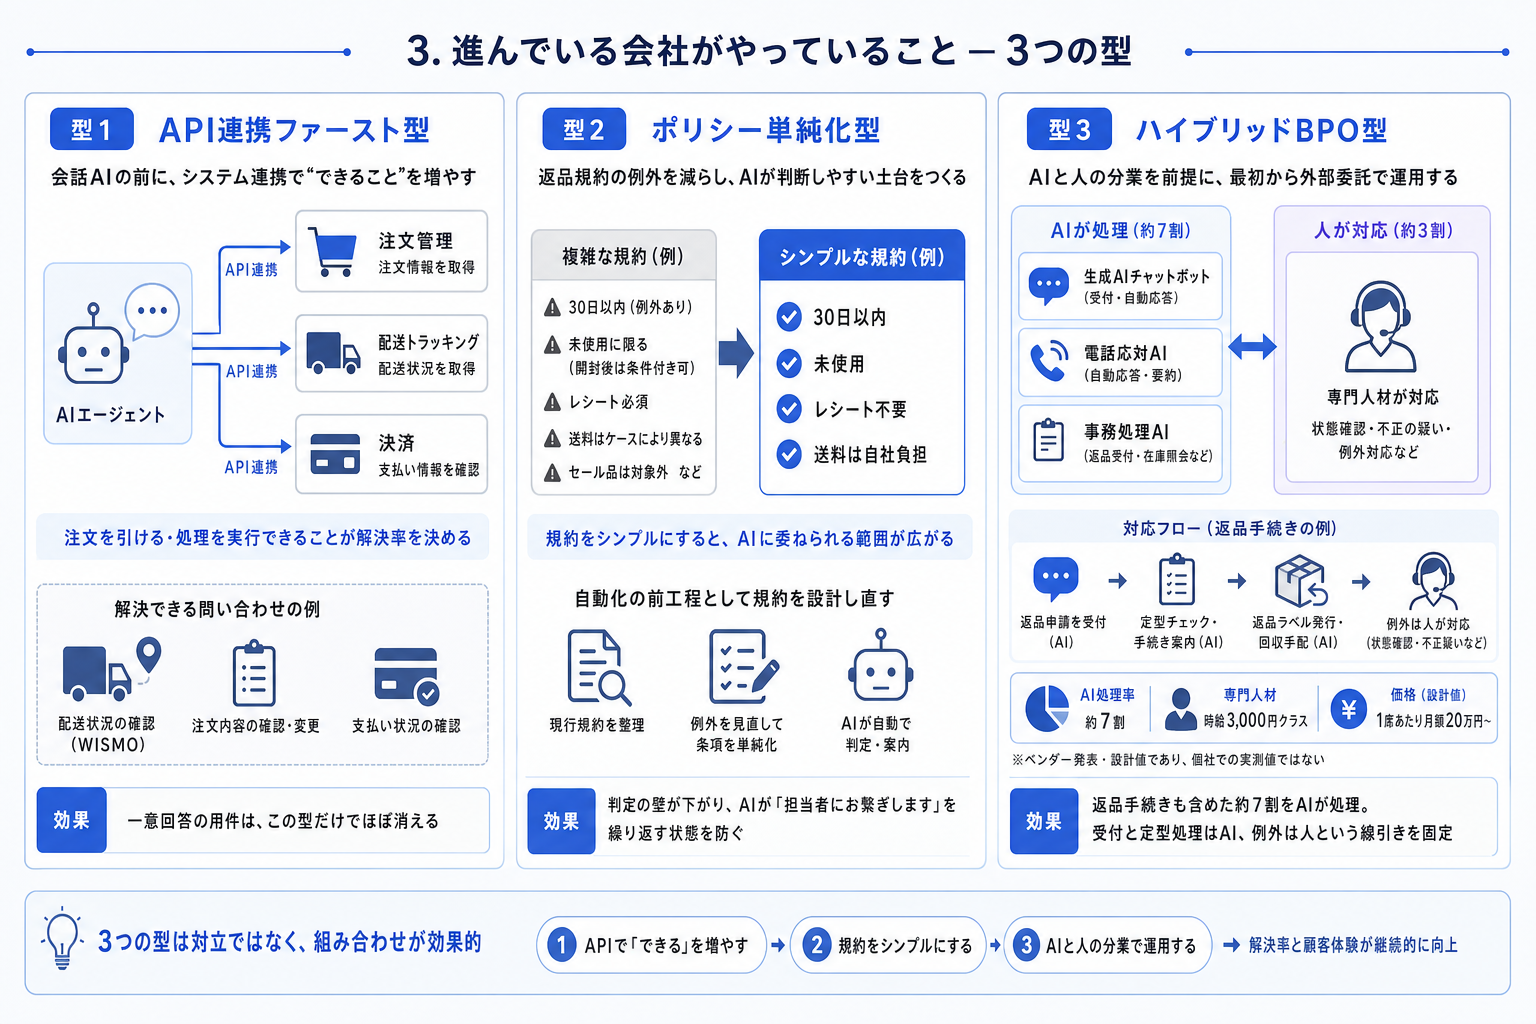
公開情報から見える限り、EC問い合わせの自動化で前に進んでいる会社のやり方は、おおむね3つの型に整理できる。
型1: API連携ファースト型。 会話AIの導入より先に、注文管理・配送トラッキング・決済のAPI接続を済ませる。GorgiasがAIエージェントの説明で100以上のECツール連携を前面に出すのは、回答生成ではなく「注文を引けること・処理を実行できること」が解決率を決めるからだ(ベンダー発表)。WISMOのような一意回答の用件は、この型だけでほぼ消える。
型2: ポリシー単純化型。 返品規約の例外を減らしてから自動化する。「30日以内・未使用・レシート不要・送料自社負担」のように条項を単純にすれば、判定の壁そのものが低くなり、AIに委ねられる範囲が広がる。自動化の前工程として規約を設計し直す発想で、これは技術投資ではなく経営判断である。逆に言えば、例外だらけの規約のままAIを入れると、AIは「担当者にお繋ぎします」を繰り返す装置になる。
型3: ハイブリッドBPO型。 AIと人の分業を最初から前提にした外部委託に切り替える。国内ではカラクリが2026年4月に始めたEC特化型のAgenticCS BPOが典型で、生成AIチャットボット・電話応対AI・事務処理AIの3つを初日から稼働させ、配送状況・返品手続き・在庫照会などEC特有の問い合わせの約7割をAIが処理し、残りを時給3,000円クラスの専門人材が受ける設計を打ち出している(1席あたり月額20万円からという価格も含めベンダー発表・設計値であり、個社での実測値ではない)。注目すべきは「7割」の中に返品手続きが含まれる点で、受付と定型処理はAI、状態確認や不正の疑いといった例外は人、という線引きを商品として固定した形である。
この記事について相原さんに聞く数字の読み方や、他の事例との違いを、Labの記事を根拠にお答えします。