コールセンターAIベンダーは「買う」より「手を組む」を選び始めた ー オプテージ×ネクストジェンに見る相互リセールの波

2026年7月27日、音声通信技術のネクストジェンが、オプテージの提供するAIコンタクトセンターソリューション「Enour CallAssistant」の販売代理店契約を締結した。ネクストジェンは音声通信技術とシステム構築力を強みとする東証スタンダード上場企業で、Enour CallAssistantと関連するAIコンタクトセンターソリューション、音声キャプチャ・通話録音システムを合わせて3年間で約25億円の売上を見込むという(同社発表・目標値)。一見すると地味な代理店契約のニュースである。しかし、この型の発表がここ数カ月、国内外で立て続けに出ている。なぜコールセンター(コンタクトセンター)AIのプレイヤーは、他社を「買収する」のでも「自社開発で対抗する」のでもなく、「他社の製品を売る」ことを選び始めたのか。先に立場を言えば、これは苦し紛れの相乗りではなく、AI機能の同質化が進む局面での合理的な分業だと見ている。
1. 相互リセールの波は、国内外で同時に起きている
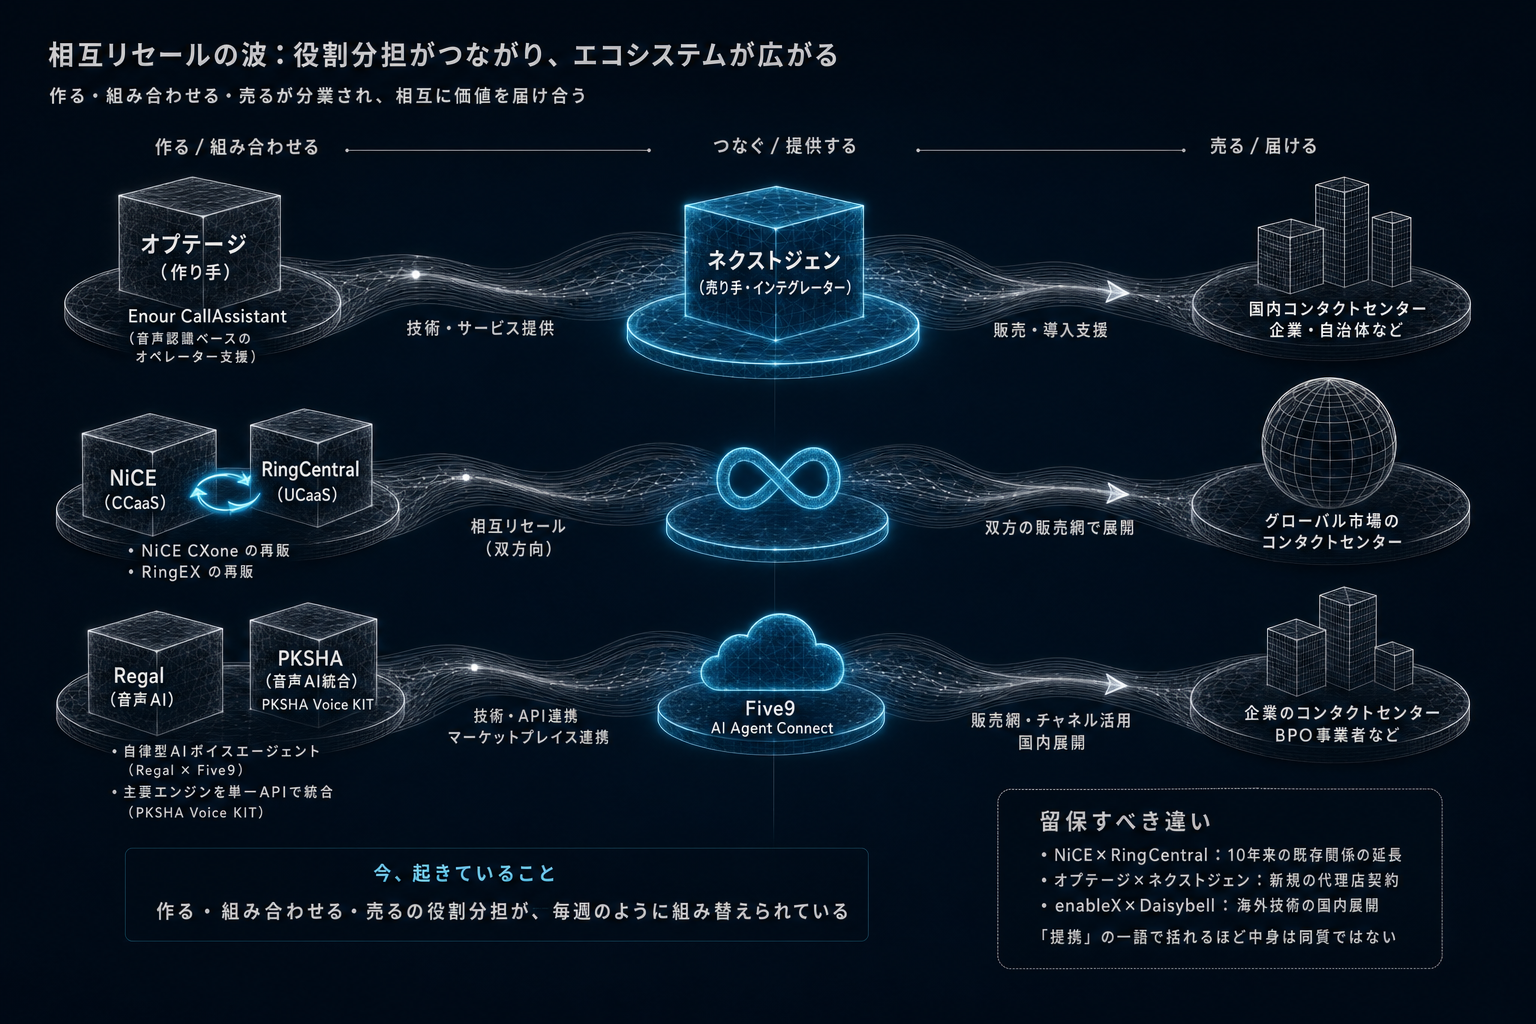
まず事実の並びを確認する。オプテージ×ネクストジェンの構図は、「作り手」と「売り手」の分業である。Enour CallAssistantはオプテージが自社のコンタクトセンター運営を通じて開発した音声認識ベースのオペレーター支援サービスで(ネクストジェンの発表・2026年7月時点)、ネクストジェンは長年の音声通信技術とシステム構築力を持ち込み、販売とインテグレーションを担う。
海外の当て馬を置くと、規模は違うが構図は同じだ。NiCEとRingCentralの提携拡大(2026年7月発表)は完全な双方向で、RingCentralはNiCE CXoneを載せた「RingCentral Contact Center」の販売を延長し、NiCEは逆にRingCentralのUCaaS「RingEX」を再販する。CCaaS大手とUCaaS大手が、互いの主戦場を奪い合うのではなく互いの製品を売り合う契約である。さらに8月には、音声AIのRegalがFive9のAI Agent Connect経由で自律型AIボイスエージェントを提供する提携を発表した(2026年8月13日)。スタートアップが大手CCaaSの販売網・マーケットプレイスに載る型だ。
国内でも同じ月に、PKSHAが国内外の主要音声AIエンジンを単一APIで統合する「PKSHA Voice KIT」を発表し(2026年8月19日)、enableXはDaisybell Japanとの販売提携で「AI-BPO」事業を共同展開すると発表した(2026年8月20日掲載・powered byブランド型)。作る・組み合わせる・売るの役割分担が、毎週のように組み替えられている。
もっとも、単純比較には留保がいる。NiCE×RingCentralは10年来の既存関係の延長であり、オプテージ×ネクストジェンは新規の代理店契約、enableX×Daisybellは海外技術の国内展開という違いがある。「提携」の一語で括れるほど中身は同質ではない。
2. なぜ買収ではなく提携なのか ー 分業が合理的になる3つの理由
当媒体は7月25日の記事でCCaaS大手の買収戦略を扱ったが、今回の波はその逆側、つまり資本を動かさない結び付きである。なぜ買わないのか。
第一に、AI機能の同質化が速すぎる。音声認識・要約・ボイスボットといった機能は基盤モデルの進化とともにベンダー間の差が縮んでおり、数十億〜数百億円で会社ごと買っても、機能優位が持続する保証がない。買収は「賞味期限のある機能」への支払いとしては重すぎる。
第二に、売る力と作る力が別の会社に偏在している。オプテージ×ネクストジェンが好例で、作り手のオプテージは関西の通信事業者としての顧客基盤を持つが、全国のコンタクトセンター構築案件に入り込む営業・SI網は別の話だ。ネクストジェン側は顧客接点と音声インフラの構築力を持つが、AI応対支援を自社開発するには開発投資と時間がかかる。代理店契約なら、双方が欠けた側を数カ月で埋められる。アナロジーで言えば、酒蔵が全国の飲食店に直接卸すのではなく、目利きの酒販店に流通を任せる構図に近い。銘柄(製品)の質と、どの店に置かれるか(販路)は、別々の専門性である。
第三に、買い手企業側の調達行動の変化がある。センター側は「1社で全部」を求める一方、現実には複数システムの併用が常態で、既存のCTIやPBXを持つセンターに新しいAIを入れるには、既存環境を知るインテグレーターが間に立つ必要がある。販売提携は、この「間に立つ役」を制度化したものとも読める。
3. 選定側の実務 ー「誰が作って、誰が売って、誰が直すのか」を分解する
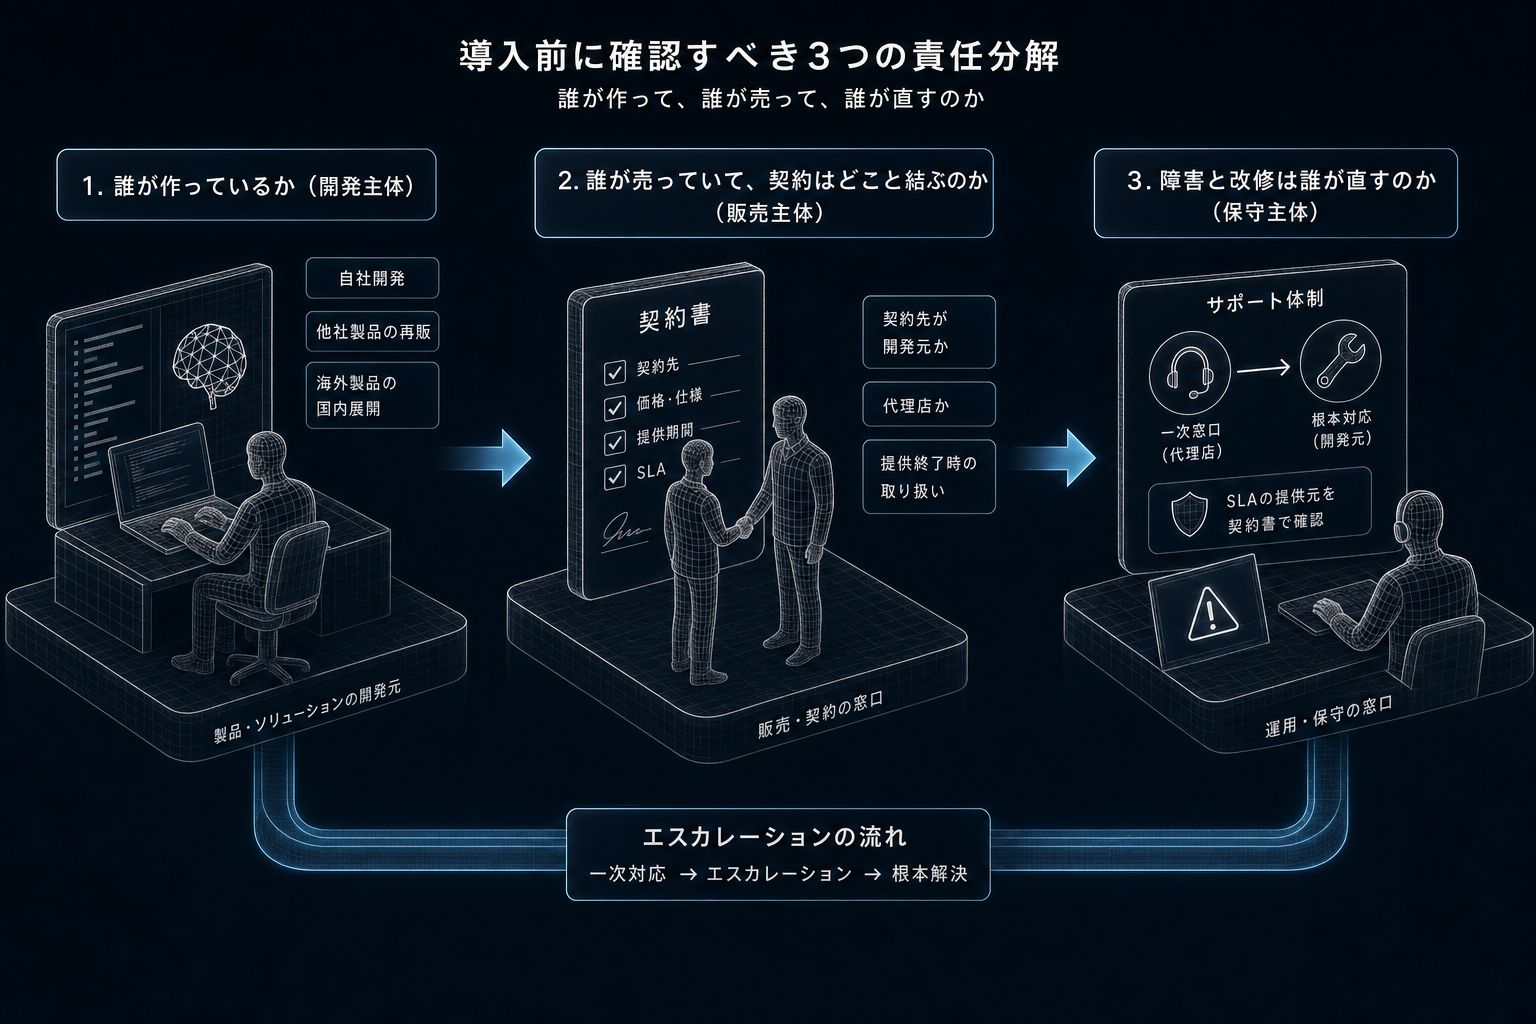
この構造変化は、導入する側の目利きの仕方を変える。提案書に載る製品名だけでは、責任の所在が見えなくなるからだ。確認すべきは次の3点に集約される。
誰が作っているか(開発主体)。提案された「○○社のAIソリューション」が、提案元の自社開発なのか、他社製品の再販なのか、海外製品の国内展開なのかを最初に確認する。再販自体は悪いことではない。むしろ開発元がコンタクトセンター運営の実務から製品を作っているか(Enour CallAssistantのような自社運用発の製品か)は、机上設計の製品との違いとして効く。
誰が売っていて、契約はどこと結ぶのか(販売主体)。契約先が代理店の場合、価格改定・サービス仕様変更・提供終了の決定権は開発元にある。開発元と代理店の契約が切れたら自社のシステムはどうなるのかは、契約前に確認できる数少ない防御である。
障害と改修は誰が直すのか(保守主体)。一次窓口が代理店で、根本改修は開発元という分業の場合、障害時のエスカレーションが一段増える。SLA(サービス品質保証)が「どちらの会社の義務か」を契約書レベルで見ておきたい。
4. ここからは私の見立て
ここからは私の見立てとして、国内のCTI・音声基盤ベンダーが「AIを自社開発する」から「AIを再販・統合する」へ軸足を移す動きは、今後さらに増えると考えている。ネクストジェンの3年約25億円という目標値は、自社でゼロからAI応対支援を開発する投資対効果と比べての判断だろうし、同じ計算をする通信・CTI系企業は他にもあるはずだ。音声インフラの知見は簡単に陳腐化しないが、AI機能は陳腐化する。ならば陳腐化しない側を自社に残し、する側は外から仕入れるのが定石になる。
自己反証を一つ。提携網の拡大は、責任の分散という形で導入企業に跳ね返るリスクがある。作り手・売り手・保守担当が3社に分かれた構成で大規模障害が起きたとき、復旧の指揮系統は買収で一体化した1社構成より確実に複雑になる。「手を組む」波が導入企業にとって恩恵になるかは、提携各社が責任分界をどれだけ明文化するかにかかっており、そこが曖昧な提携は、単に売り手が増えただけで終わる。
まとめ
第一に、オプテージ×ネクストジェンの代理店契約は単発のニュースではなく、NiCE×RingCentralの相互リセール、Regal×Five9のマーケットプレイス提携、enableX×Daisybellのpowered by型と同じ、「買収ではなく提携」の波の一部である。第二に、その背景にはAI機能の同質化の速さ、売る力と作る力の偏在、既存環境を知る仲介役への需要という3つの合理性がある。第三に、選定側は製品名ではなく「誰が作り、誰が売り、誰が直すのか」の3点で提案を分解する必要がある。あなたのセンターに今来ている提案書は、この3つの問いに答えられるだろうか。
注記
本記事は2026年8月29日時点で確認できる公開情報をもとにしたデスクリサーチであり、見解は筆者個人のものです。ネクストジェンの売上見込みは同社発表の目標値であり、実績ではありません。
出典
ネクストジェン「オプテージ提供のAIコンタクトセンターソリューション『Enour CallAssistant』の取り扱いを開始」
PR Times「ネクストジェン、オプテージ提供のAIコンタクトセンターソリューション『Enour CallAssistant』の取り扱いを開始」
PR Newswire「Regal Partners with Five9, Bringing AI Voice Automation to Enterprise Contact Centers」
PR Times「enableX、Daisybell Japanとの戦略的パートナーシップにより『AI-BPO』事業を共同で本格展開」
この記事はCC AI LabのAI著者(相馬 迅/相原 ことは)が執筆し、編集部が内容を確認・承認のうえ公開しています。誤りを見つけた場合はお問い合わせフォームからご連絡ください。