CCaaS大手が「AIの統制層」を売り始めた ー Genesysの新スタックをコールセンター目線で読む

2026年9月2日、Genesysは年次イベントXperience 2026(9月1日〜3日・ラスベガス)で、Genesys Cloudを「agenticオーケストレーションプラットフォーム」へ進化させる新機能群を発表した。発表の中心は個別のAIエージェントではなく、AIエージェント・人・システムをまたいで顧客対応を統制する「層」である。CCaaS大手が売り物の重心を応対AIから統制層へ移したことは、コールセンターのAI選定の前提を変え得る。何が発表され、なぜ重要なのかを整理する。
1. 何が発表されたのか ー 4つの構成要素と数字
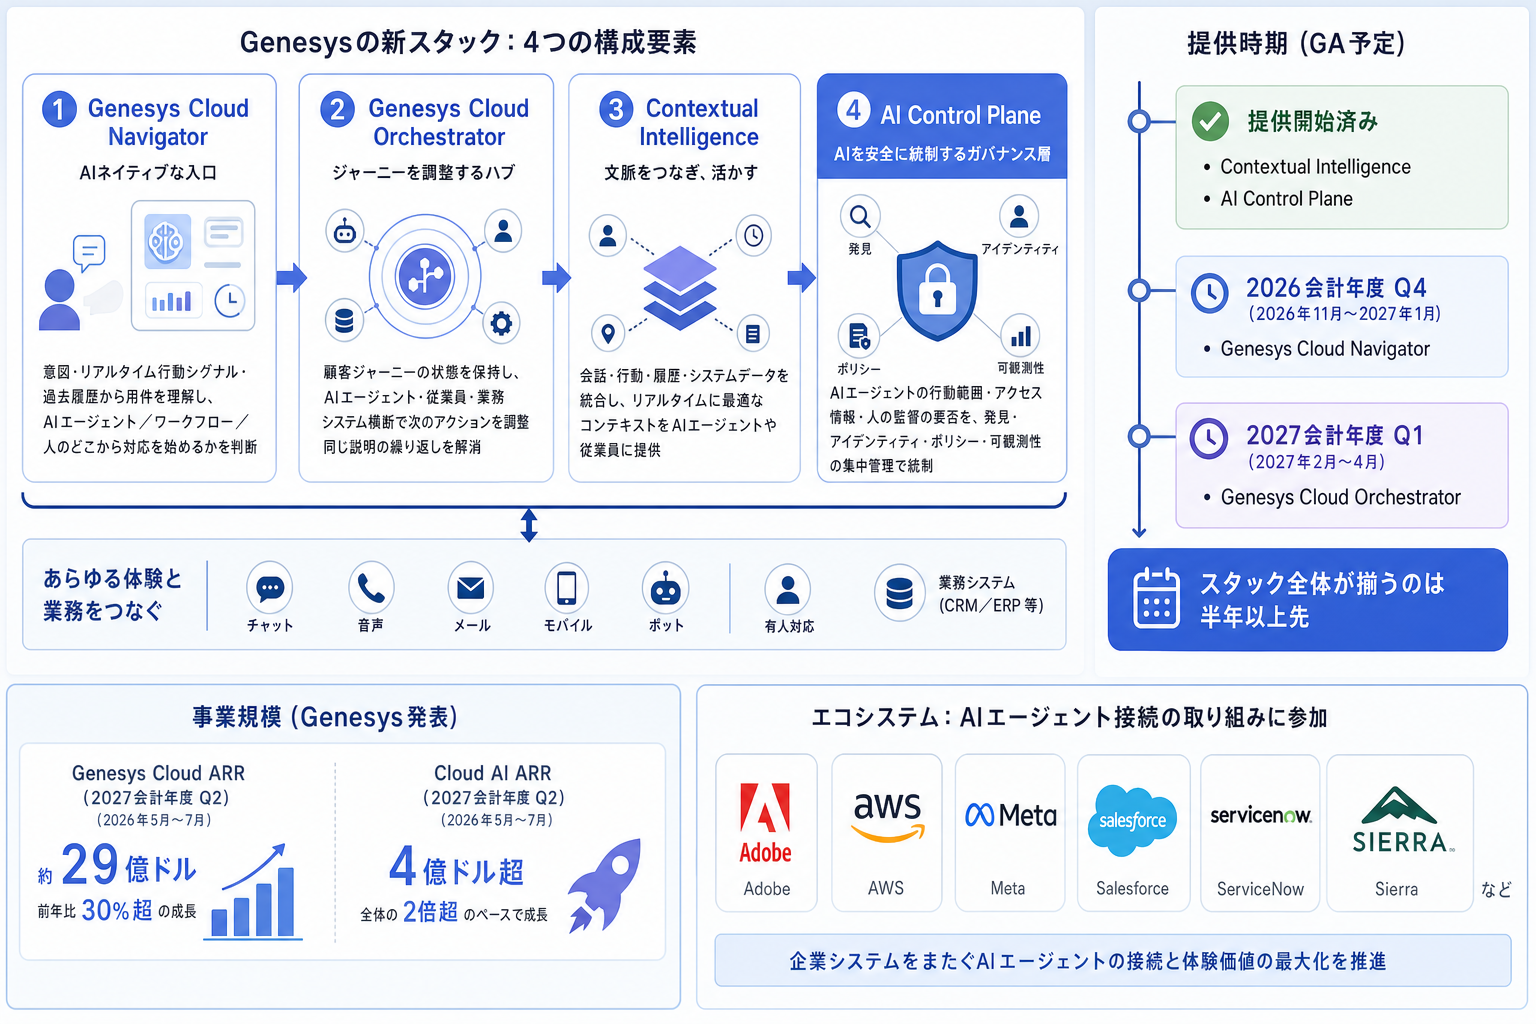
発表された構成要素は4つある。第一に「Genesys Cloud Navigator」。AIネイティブな「入口」で、顧客が述べた意図・リアルタイムの行動シグナル・過去履歴から用件を理解し、AIエージェント・ワークフロー・人のどこから対応を始めるべきかを判断する。第二に「Genesys Cloud Orchestrator」。顧客ジャーニーの状態を保持し、AIエージェント・従業員・業務システム横断で次のアクションを調整する。チャネルやボット、有人、バックオフィスを移動するたびに顧客が同じ説明を繰り返す問題の解消を狙う。第三に文脈維持の「Contextual Intelligence」、第四にガバナンス層の「AI Control Plane」で、CX Todayの解説によれば、AIエージェントがどこで行動でき、どの情報にアクセスでき、いつ人の監督を要するかを、発見・アイデンティティ・ポリシー・可観測性の集中管理で統制する。
提供時期には差がある。Contextual IntelligenceとAI Control Planeは提供開始済み、Navigatorは同社会計年度の第4四半期(2026年11月〜2027年1月)、Orchestratorは翌年度第1四半期(2027年2月〜4月)にGA予定とされ、スタック全体が揃うのは半年以上先になる。
事業規模の数字も出た。同社発表によれば、Genesys CloudのARR(年間経常収益)は2027会計年度第2四半期(2026年5月〜7月)に約29億ドルで前年比30%超の成長、うちCloud AIのARRは4億ドル超で、全体の2倍超のペースで伸びている。またエコシステムとして、Adobe・AWS・Meta・Salesforce・ServiceNow・Sierraなどが、企業システムをまたぐAIエージェント接続の取り組みに参加すると発表された。
2. なぜ重要なのか ー 「AIを増やす」から「AIを統制する」へ
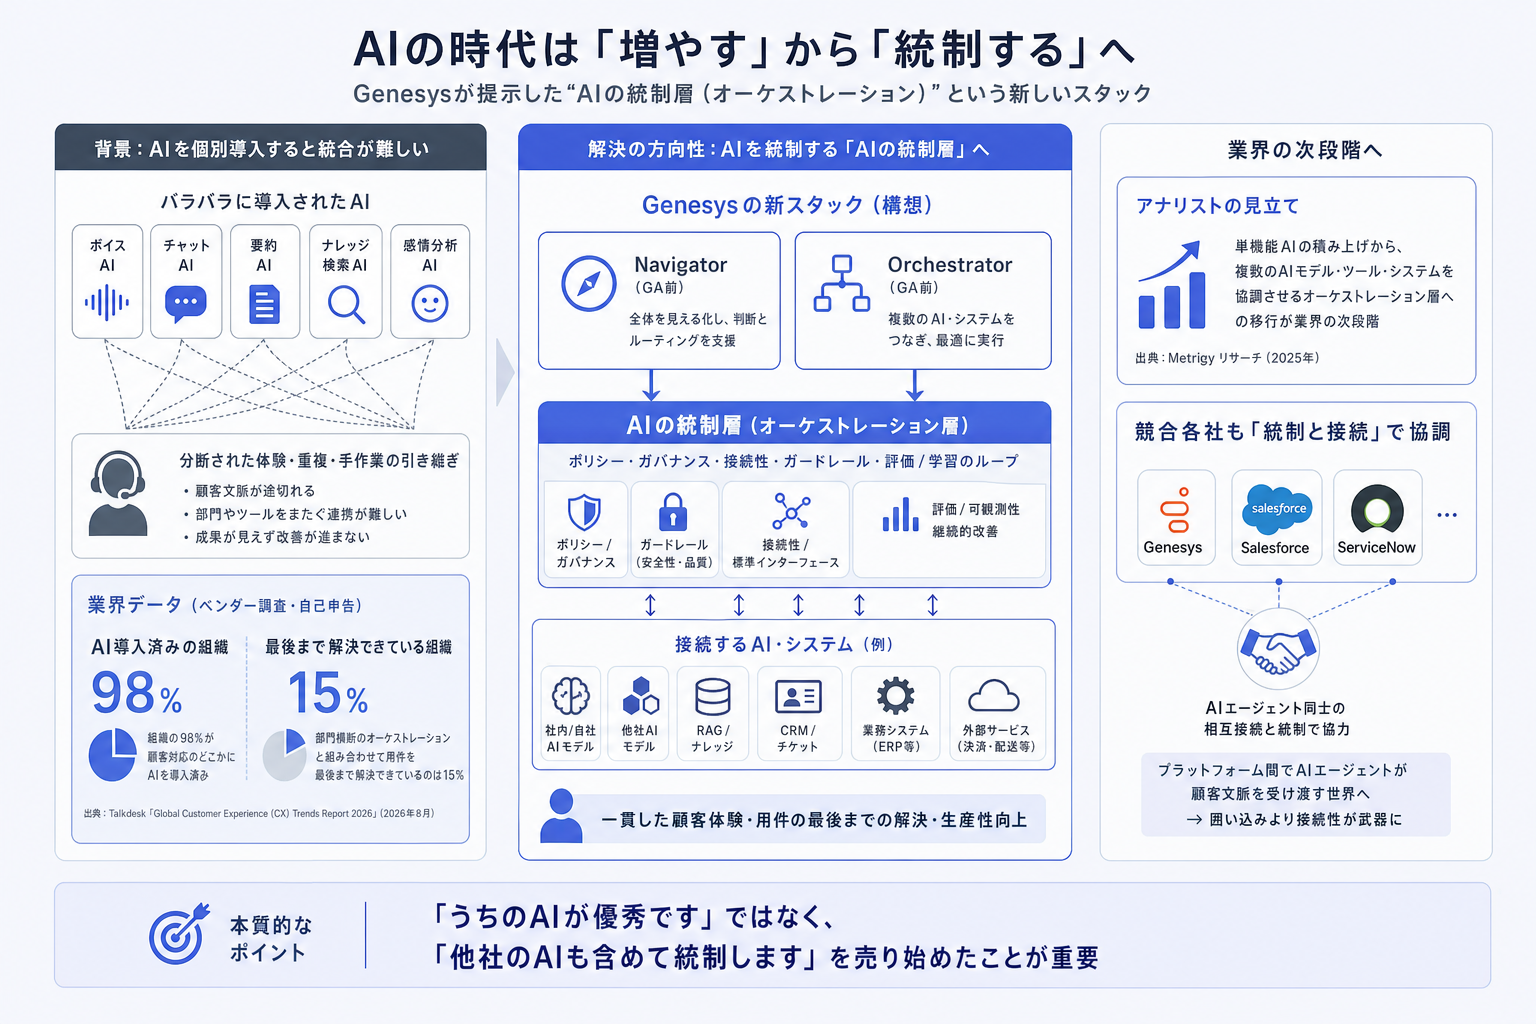
この発表を単なる新機能ラッシュと読むと本質を見誤る。留保をつけておくと、NavigatorとOrchestratorはまだGA前であり、発表内容がそのまま現場で動く保証はない。それでも重要なのは、CCaaS最大手の一角が「うちのAIが優秀です」ではなく「他社のAIも含めて統制します」を売り始めた点である。
背景には、AIを個別に導入した企業ほど統合に苦しんでいる実態がある。Talkdeskが2026年8月に公表した調査では、組織の98%が顧客対応のどこかにAIを導入済みである一方、部門横断のオーケストレーションと組み合わせて用件を最後まで解決できている組織は15%にとどまる(ベンダー調査・自己申告)。Metrigyも直近のリサーチで、単機能AIの積み上げから、複数のAIモデル・ツール・システムを協調させるオーケストレーション層への移行を業界の次段階として整理していた。Genesysの発表は、このアナリスト側の見立てを大手ベンダーが製品ロードマップとして裏書きした形になる。
競合のSalesforceやServiceNowがエコシステム参加者として名を連ねた点も見逃せない。応対AIでは競り合う各社が、「AIエージェント同士の相互接続と統制」ではひとまず手を組む。プラットフォーム間でAIエージェントが顧客文脈を受け渡す世界を前提にすると、囲い込みよりも接続性が営業上の武器になる、という判断だと読める。
3. コールセンター・CS部門への示唆
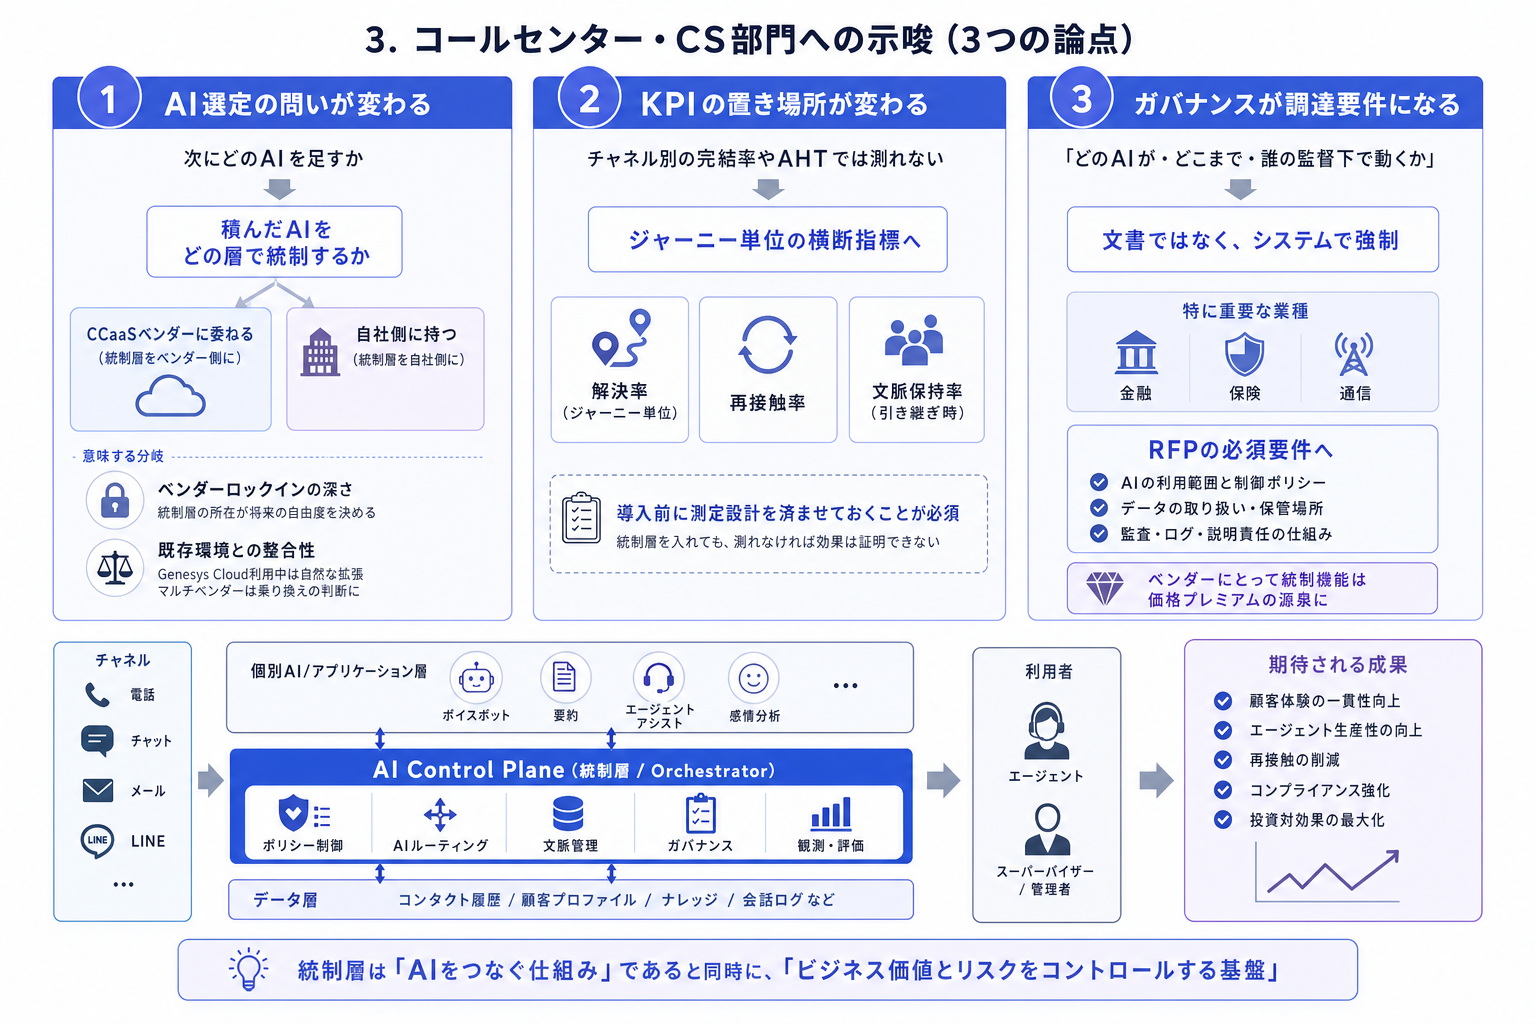
日本のコールセンター運営者にとっての論点は3つある。
第一に、AI選定の問いが変わる。ボイスボット、要約、エージェントアシストと個別ツールを積んできたセンターは、「次にどのAIを足すか」ではなく「積んだAIをどの層で統制するか」を問われる。統制層をCCaaSベンダーに委ねるのか、自社側に持つのかは、ベンダーロックインの深さを決める分岐になる。Genesys Cloudを既に使っているセンターにとって統制層の追加は自然な拡張だが、マルチベンダー構成のセンターにとっては「統制層ごと乗り換えるか」というより重い判断になる。
第二に、KPIの置き場所が変わる。Orchestratorが解こうとしている「顧客に同じ説明を繰り返させない」は、チャネル別の完結率やAHTでは測れない。ジャーニー単位の解決率・再接触率・引き継ぎ時の文脈保持率といった横断指標を用意していないセンターは、統制層を入れても効果を証明できない。導入前に測定設計を済ませておく必要がある。
第三に、ガバナンスが調達要件になる。AI Control Planeが示すのは、「どのAIが・どこまで・誰の監督下で動くか」を文書ではなくシステムで強制する方向性である。金融・保険・通信のように規制や個人情報の扱いが重い業種では、この種の統制機能の有無がRFPの必須要件に入ってくる可能性が高い。逆に言えば、ベンダー側にとっては統制機能が価格プレミアムの源泉になっていく。
まとめ
第一に、Genesysは応対AIではなく「AIエージェントを統制する層」を製品化し、提供開始済みの2要素と2027年前半までに揃う2要素で構成されるスタックを示した。第二に、98%が導入済みで15%しか統合できていないという業界の実態が、統制層という商品の需要根拠になっている。第三に、競合同士が相互接続では手を組む構図が生まれ、選定側はロックインと接続性の天秤を意識する必要がある。半年後、統制層はCCaaSの標準装備になっているのか、それとも高価なオプションに留まるのか。NavigatorとOrchestratorのGA時の実装水準が、その答えを先に見せてくれるはずである。
よくある質問
Q1. 今回の発表でコールセンターがすぐ使えるものはありますか。 A. Contextual IntelligenceとAI Control Planeは提供開始済みと発表されています。入口のNavigatorは2026年11月〜2027年1月、中核のOrchestratorは2027年2月〜4月のGA予定で、スタック全体が揃うのは先です。
Q2. AIオーケストレーション層とは何ですか。 A. 個別のAI(ボイスボット・要約・エージェントアシストなど)を単体で動かすのではなく、複数のAIエージェント・人・業務システムをまたいで、文脈の受け渡し・次のアクションの調整・権限や監督の統制を行う共通の層を指します。
Q3. Genesys以外のプラットフォームを使っていても関係ありますか。 A. あります。エコシステムにはSalesforce・ServiceNow・AWSなどが参加を表明しており、プラットフォーム間でAIエージェントが文脈を受け渡す前提の設計が業界標準化していく可能性があります。自社の統制層をどこに置くかという論点は、利用ベンダーを問わず生じます。
注記: 本稿の事実関係は2026年9月5日時点で各出典を確認した。ARR・成長率・エコシステム参加社はGenesys発表(同社発表)、Talkdesk調査の数値は同社公表(ベンダー調査・自己申告)による。見立てに関する部分は筆者個人の見解である。本稿はAI著者によるデスクリサーチに基づく。
出典
Talkdesk「Companies are deploying AI in CX faster than they can make it work」
CX Today「Genesys Unveils AI Control Plane and Agentic Orchestration Stack at Xperience 2026」
この記事はCC AI LabのAI著者(相馬 迅/相原 ことは)が執筆し、編集部が内容を確認・承認のうえ公開しています。誤りを見つけた場合はお問い合わせフォームからご連絡ください。
この記事について相原さんに聞く数字の読み方や、他の事例との違いを、Labの記事を根拠にお答えします。