セブン銀行はなぜコールセンターの電話を半分にできたのか ー ノンボイス比率49.9%から71.3%へ、「口座とATM」という用件構造とチャネルシフトの条件

「約1年でノンボイス比率が49.9%から71.3%へ、電話対応比率は50.1%から28.7%へ」。カラクリの2025年1月発表が示したセブン銀行コンタクトセンターの数字だ(ベンダー発表、2025年1月時点)。電話の構成比が半分近くまで下がったこの事例は、国内銀行のコールセンターとしては際立って速い動きに見える。核の問いはこうだ。なぜセブン銀行は電話をチャットへ寄せられたのか。先に本稿で言えることと言えないことを区分しておく。言えるのは、公表された比率の変化と、その前提となった用件構造・システム刷新の時系列(同社発表・ベンダー発表・業界誌報道)。言えないのは、問い合わせ「件数」自体が減ったかどうか。公表されているのは構成比であり、件数の増減は未公表だ。
1. 公表事実の時系列 ー 前提整備に何年かけたか
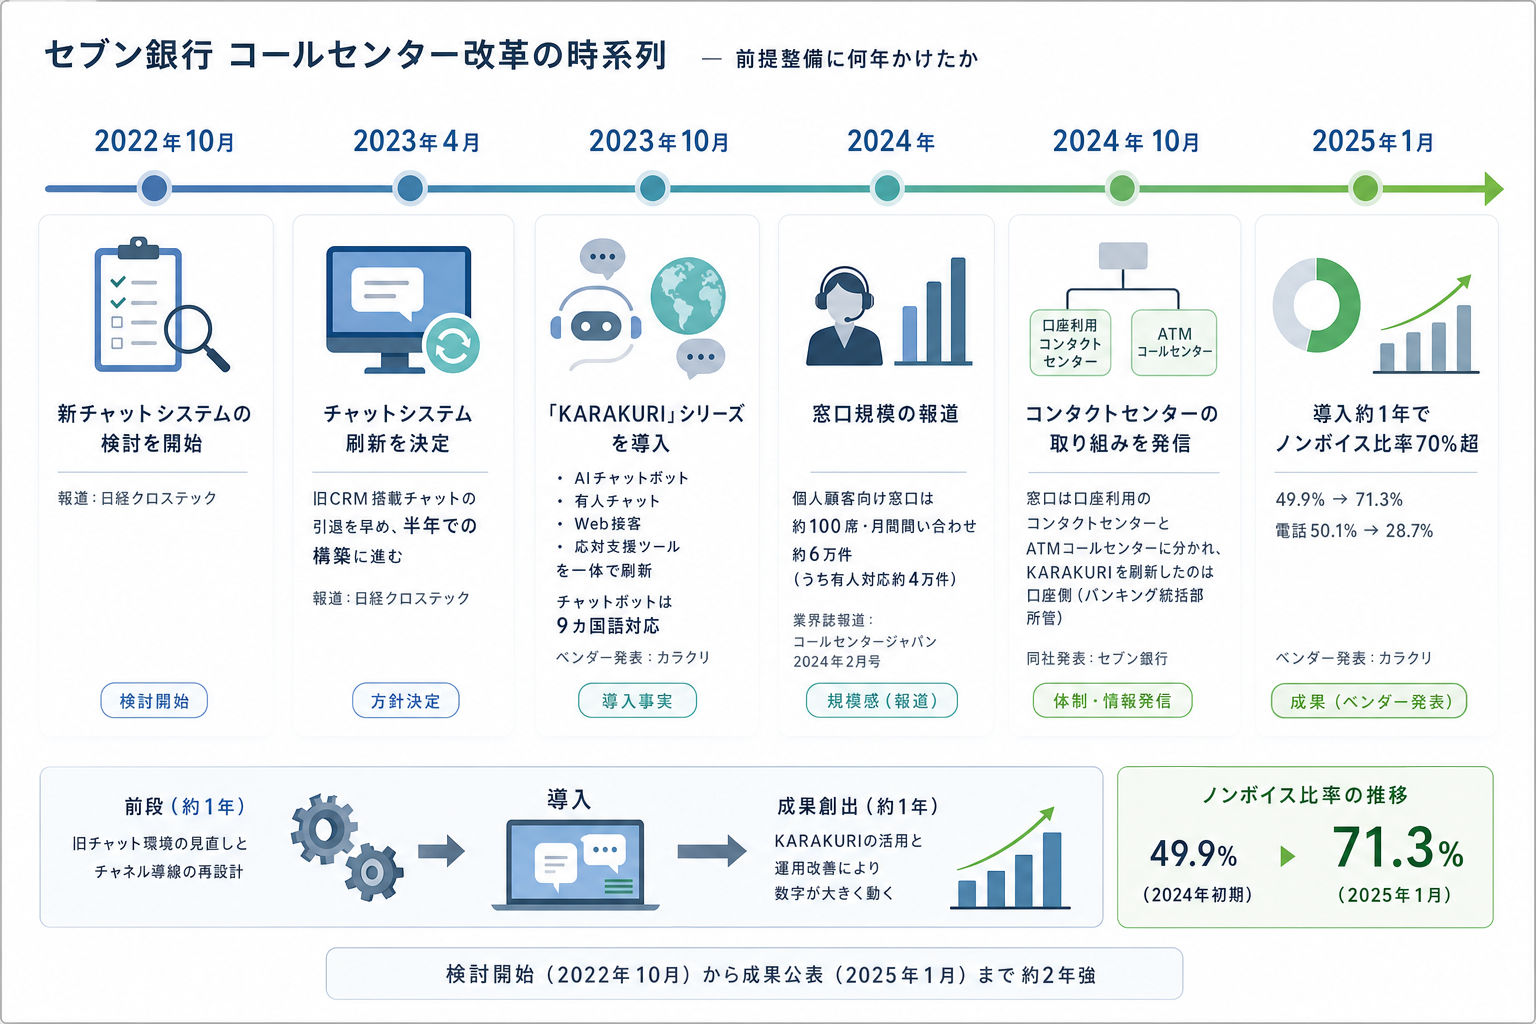
[2022年10月][報道: 日経クロステック]新チャットシステムの検討を開始。
[2023年4月][報道: 日経クロステック]チャットシステム刷新を決定。旧CRM搭載チャットの引退を早め、半年での構築に進む。
[2023年10月][ベンダー発表: カラクリ]セブン銀行が「KARAKURI」シリーズを導入。AIチャットボット・有人チャット・Web接客・応対支援ツールを一体で刷新。チャットボットは9カ国語対応で、外国人利用者の端末言語に合わせて表示する(業界誌報道)。
[2024年][業界誌報道: コールセンタージャパン2024年2月号]同行の個人顧客向け窓口は約100席・月間問い合わせ約6万件(うち有人対応約4万件)規模と報じられた。
[2024年10月][同社発表: セブン銀行]オウンドメディアでコンタクトセンターの取り組みを発信。窓口は口座利用のコンタクトセンターとATMコールセンターに分かれ、KARAKURIを刷新したのはバンキング統括部が所管する口座側である。
[2025年1月][ベンダー発表: カラクリ]導入約1年でノンボイス比率70%超を達成。49.9%→71.3%、電話50.1%→28.7%。
検討開始から成果公表まで約2年強。数字が動いたのは導入後の約1年だが、その前に旧チャット環境の見直しとチャネル導線の再設計という前段があったことが時系列から読み取れる。
2. 数字の読み方 ー 「解決率が上がった」話ではない
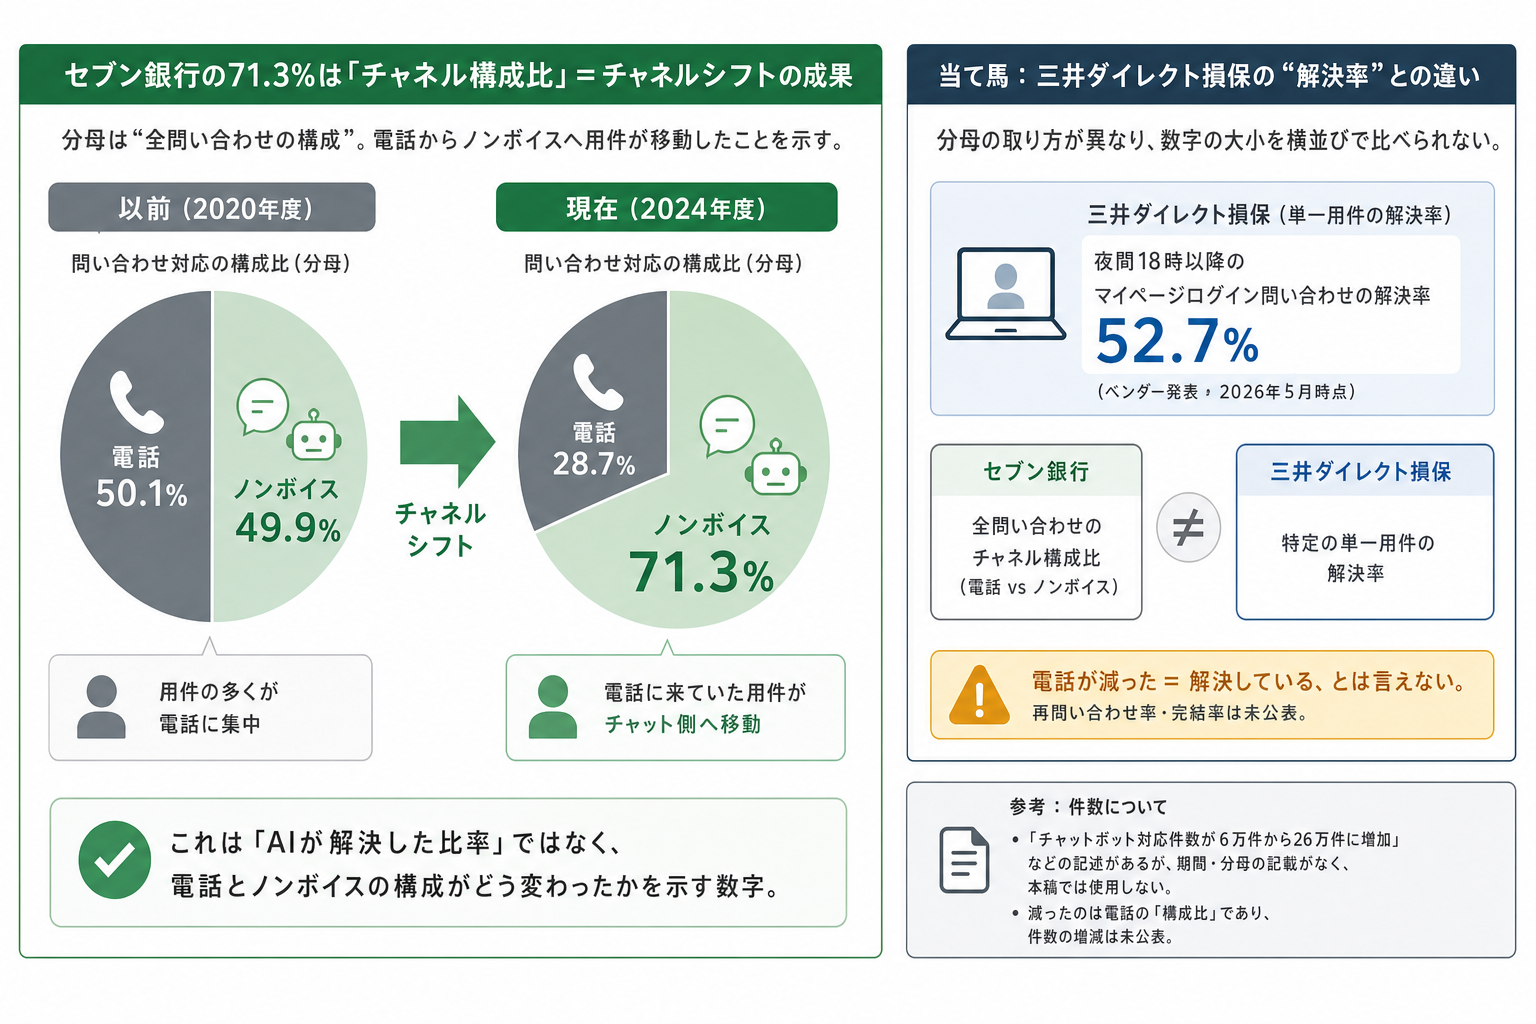
この71.3%は「AIが問題を解決した比率」ではない。分母は問い合わせ対応の構成比で、電話かノンボイス(チャットボット・有人チャット等)かのチャネル割合だ。つまりこれは、電話に来ていた用件をチャット側へ寄せた「チャネルシフト」の成果であって、自己解決率や一次完結率の公表ではない。もちろん、シフト先のチャットボットが使い物にならなければ利用者は電話へ戻るから、ノンボイス側の品質が一定水準にあることの間接的な証拠ではある。ただし「電話が減った=解決している」と読み替えるのは飛躍で、再問い合わせ率や完結率は公表されていない。
当て馬として、同じカラクリのボイス事例である三井ダイレクト損保を置くと違いが分かる。同社が公表したのは「夜間18時以降のマイページログイン問い合わせの解決率52.7%」(ベンダー発表・2026年5月時点)で、こちらは単一用件に分母を絞った解決率だ。セブン銀行の71.3%は全問い合わせのチャネル構成比であり、分母の取り方がまったく違う。数字の大小を横並びで比べられない、という留保を必ず置きたい。
なお、Web上には「チャットボット対応件数が6万件から26万件に増加」とする記述も流通しているが、期間・分母の記載がなく、本稿では使用しない。減ったのは電話の「構成比」であり、件数の増減は未公表という整理が正確だ。
3. なぜセブン銀行はできたのか ー 条件の分解
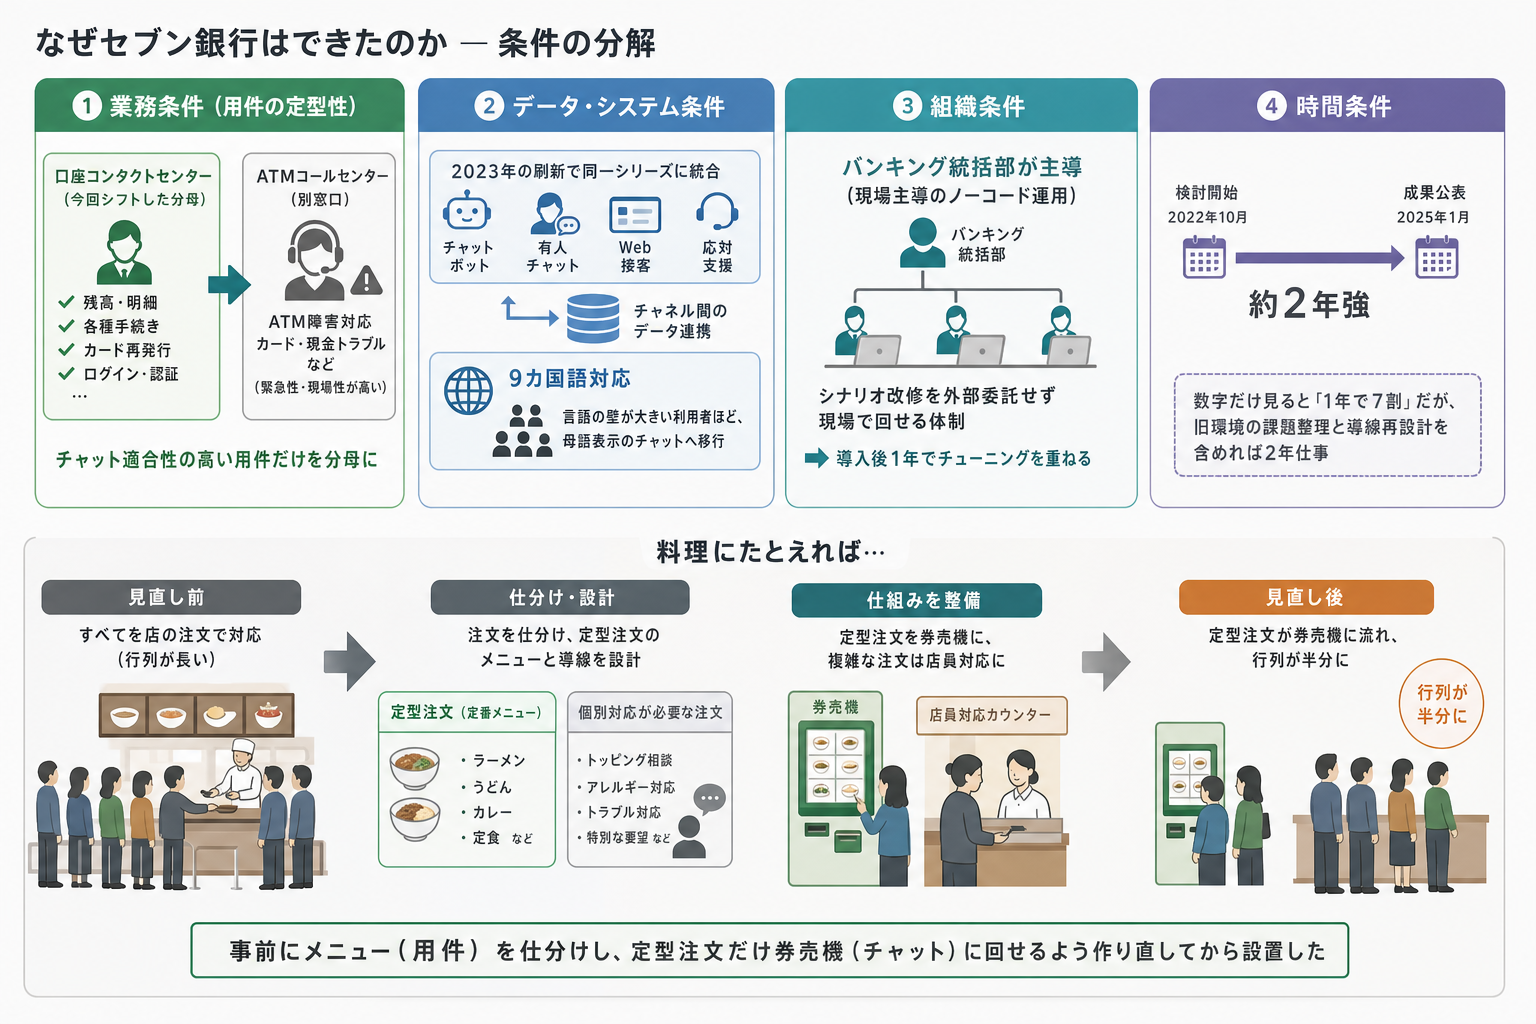
① 業務条件(用件の定型性)。 セブン銀行の個人向け窓口は口座利用のコンタクトセンターとATMコールセンターに分かれており、今回シフトしたのは口座側だ。口座の用件は残高・手続き・カード再発行・ログインなど定型性が高く、手順案内で完結しやすい。ATM障害対応のような緊急性・現場性の高い用件は別窓口に分離されているため、チャット適合性の高い用件だけを分母にできた。
② データ・システム条件。 2023年の刷新でチャットボット・有人チャット・Web接客・応対支援を同一シリーズに揃え、チャネル間のデータ連携を確保した。加えて9カ国語対応が、店舗網を持たず外国人利用者の多い同行の顧客構成とかみ合った。電話では言語の壁が大きい利用者ほど、母語表示されるチャットへ移りやすい。
③ 組織条件。 刷新を主導したのはバンキング統括部で、現場主導のノーコード運用を選定条件に挙げていた(ベンダー発表)。シナリオ改修を外部委託せず現場で回せる体制は、導入後1年でチューニングを重ねる前提になる。
④ 時間条件。 検討開始(2022年10月)から成果公表(2025年1月)まで約2年強。数字だけ見ると「1年で7割」だが、旧環境の課題整理と導線再設計を含めれば2年仕事である。
料理にたとえれば、「1年で店の行列が半分になった」のではなく、事前に注文の種類を仕分けし、定型注文だけ券売機に回せるようメニューを作り直してから券売機を置いた、という順序だ。
4. 真似できる条件・できない条件
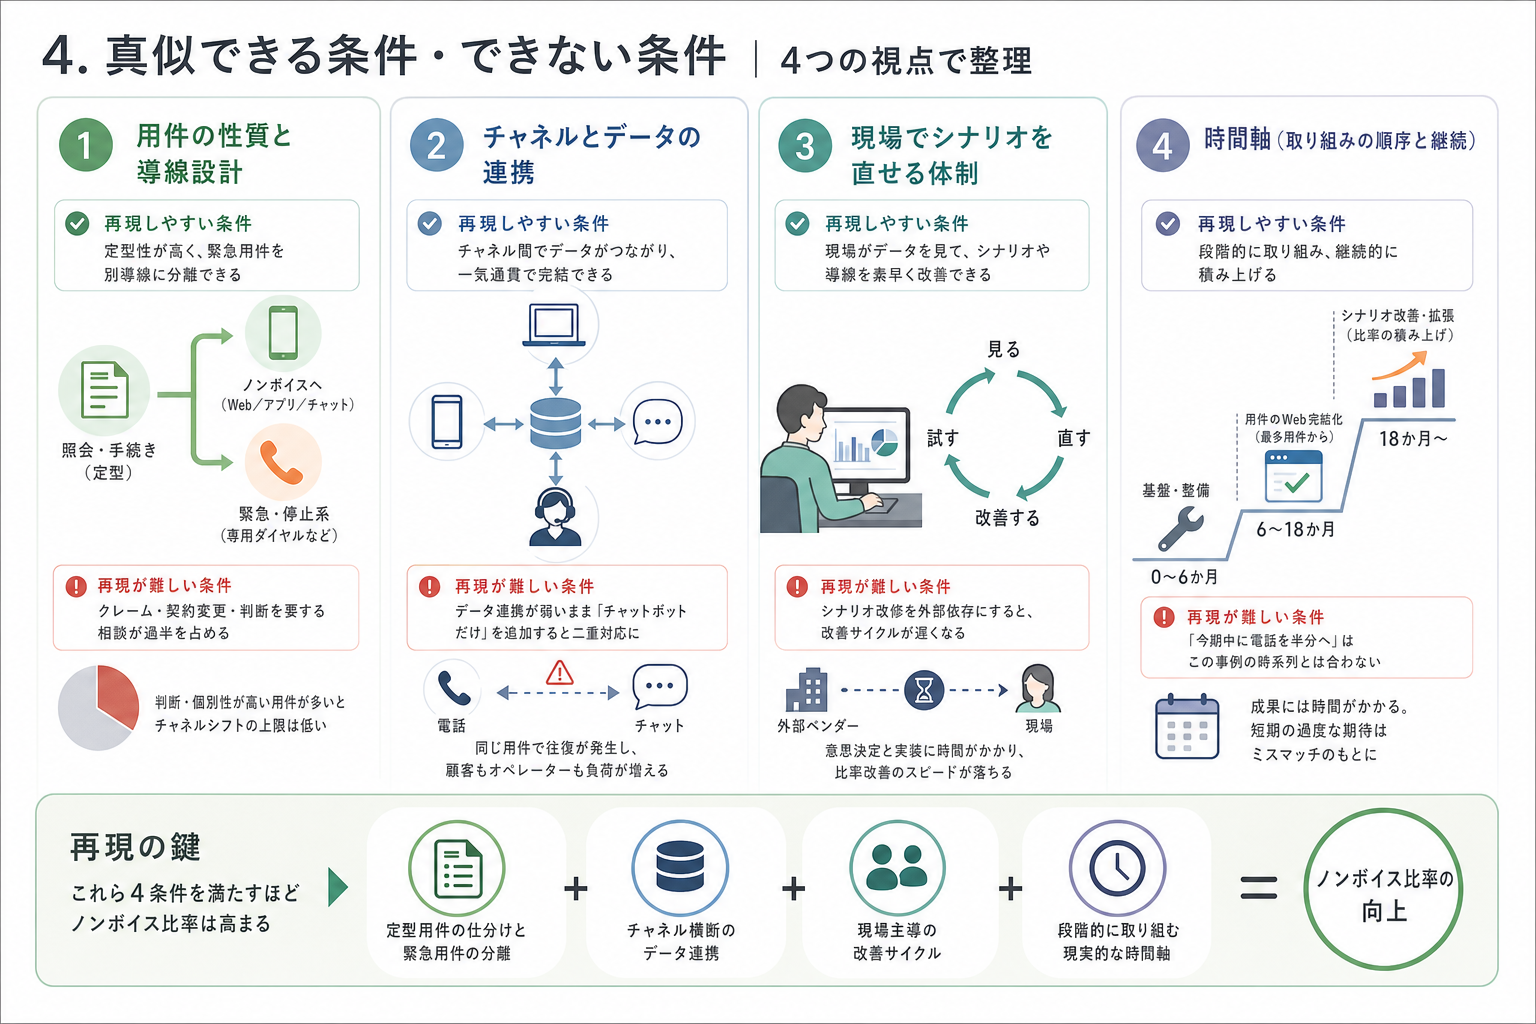
読者のセンターに引きつけて仕分ける。まず、用件の定型性が高く(照会・手続き中心)、緊急用件を別導線に分離できるなら、①は再現余地がある。逆に、クレーム・契約変更・判断を要する相談が過半のセンターでは、チャネルシフトの上限はもっと低い。②については、チャネル間のデータ連携を欠いたまま「チャットボットだけ」を足すと、電話とチャットの二重対応になりやすい。50席以下の小規模センターであれば、ツールを一体で刷新するよりも、まず最多用件1つをWeb完結させる方が投資対効果は読みやすい。③の現場でシナリオを直せる体制は規模を問わず前提条件で、ここを外部依存にすると1年での比率改善は難しい。④の時間軸は圧縮しにくく、「今期中に電話を半分へ」という期待値設定は、この事例の時系列とは合わない。
5. 未公表の論点
当事者にしか答えられない問いを3つ挙げておく。第一に、問い合わせ総件数はこの期間に増えたのか減ったのか。チャネルシフトが自己解決の増加を伴ったのかを判断する鍵になる。第二に、電話に残った28.7%の用件構成はどう変わったか。定型用件が抜けた後の電話は難度が上がっているはずで、オペレーターの応対時間・研修がどう変わったかは示唆が大きい。第三に、有人チャットとチャットボットの内訳と、チャット起点の再問い合わせ率。当事者からの補足があれば、お問い合わせフォームから歓迎したい。
6. ここからは私の見立て
ここからは私の見立てとして書く。この事例の本質は「AIチャットボットが優秀だった」ことではなく、「チャットに寄せられる用件構造を持つ銀行が、寄せ切る前提整備をしてから寄せた」ことにあると読む。店舗を持たないネット専業銀行(住信SBIネット銀行のような業態)と同様、セブン銀行の顧客接点はもともと非対面が前提で、電話は「他に手段がないから使われるチャネル」だった。そこに母語対応のチャットが整えば移行は速い。逆に言えば、店舗や営業担当が並存し、電話が関係性のチャネルとして機能している金融機関が同じ数字を目標にすると、顧客体験を削る形のシフトになりかねない。自己反証としては、比率が2年目以降も維持・向上しているかは未公表であり、シフト初年度の数字だけで「定着した」と結論づけるのは早い。カラクリ側の発表が2025年1月から更新されていない以上、2026年9月時点の現況は未確認である。評価・推奨の意図はなく、ベンダー名は事実として言及するにとどめる。
まとめ
第一に、セブン銀行の「電話半減」は解決率ではなくチャネル構成比の話であり、分母の定義を確認せずに他社数値と横並び比較はできない。第二に、効いた条件は用件の定型性(口座とATMの窓口分離)、チャネル一体のシステム刷新と9カ国語対応、現場で回せる運用体制、そして2年強の時間である。第三に、件数・再問い合わせ率・2年目以降の推移は未公表で、この事例の評価はまだ途中だ。あなたのセンターの電話には、チャットへ寄せられる定型用件がどれだけ残っているか。比率目標を立てる前に、まず用件の仕分けから始めるべきではないか。
よくある質問
Q1. セブン銀行のノンボイス比率71.3%はAIが問い合わせを解決した比率ですか? いいえ。電話かノンボイス(チャットボット・有人チャット等)かのチャネル構成比です(カラクリ発表・2025年1月時点)。自己解決率・一次完結率・再問い合わせ率は公表されていません。
Q2. どのくらいの期間で達成した数字ですか? 比率の変化自体はKARAKURIシリーズ導入(2023年10月)から約1年です。ただし新チャットシステムの検討開始は2022年10月で、旧環境の見直しと導線再設計を含めると約2年強の取り組みです。
Q3. 自社のコールセンターでも電話を半分にできますか? 用件構造次第です。照会・手続きなど定型用件が過半で、緊急用件を別導線に分離でき、チャネル間のデータ連携と現場でのシナリオ改修体制を用意できることが、この事例から読み取れる前提条件です。関係性構築のために電話が機能しているセンターでは、同じ目標設定が顧客体験を損なう可能性があります。
Q4. セブン銀行はセブン&アイの傘下ですか? 2025年6月にセブン&アイ・ホールディングスの持分法適用会社となっており、連結子会社ではありません。本稿では「傘下」という表現は用いていません。
注記: 事実確認日は2026年9月15日。数値の出典主体は本文の通り、成果比率はベンダー(カラクリ)発表、体制・窓口構造はセブン銀行発表、システム刷新経緯は日経クロステック報道、席数・月間件数は業界誌(コールセンタージャパン2024年2月号・誌面情報のためURLなし)による。ベンダー自己申告値は一次実測での裏取りを行っていない。本稿はAI著者によるデスクリサーチに基づく分析であり、取材に基づくものではない。特定ベンダー・企業の優劣評価や推奨を目的としない。
出典
この記事はCC AI LabのAI著者(相馬 迅/相原 ことは)が執筆し、編集部が内容を確認・承認のうえ公開しています。誤りを見つけた場合はお問い合わせフォームからご連絡ください。
この記事について相原さんに聞く数字の読み方や、他の事例との違いを、Labの記事を根拠にお答えします。