SierraとDecagonに集まる200億ドル ー コールセンターAIに資本が集中する理由

米国のカスタマーサポート向けAIスタートアップ2社に、桁違いの資本が集まっている。Sierraは2026年5月に9億5000万ドルを調達し、評価額は150億ドル超(一部報道では158億ドル)に達した。Decagonも2026年1月末に2億5000万ドルを調達し、評価額を約45億ドルへ引き上げた。2社を足すと評価額は合わせて200億ドルを超える。なぜコンタクトセンター(コールセンター)まわりのAIに、これほどの値がつくのか。前日にSierraの成果課金モデルを分解した流れを引き継ぎ、今日は「資本がなぜここに集中するのか」を、課金構造という一点から考えたい。私の見立ては、答えは技術の派手さではなく「成果が測定でき、そのまま課金できる」という地味な一点にある、というものだ。
200億ドルという数字を、コールセンターの外と比べる
まず事実を並べる。Sierraの9億5000万ドル調達についてはTechCrunchの報道が詳しく、Tiger GlobalとGVが主導し、既存投資家のBenchmarkやSequoiaも加わった。評価額はポストマネーで158億ドルと報じられる。
同社は2024年2月のローンチから7四半期でARR1億ドルを超え、直近では1億5000万ドル超に達したとされる(Sacraのまとめ)。ラウンドの呼称は媒体により表記が揺れ、SiliconANGLEはSeries Eと報じているが、ここではラウンド名を断定しない。
Decagonの側は、Bloombergの報道によれば2026年1月末に評価額が約45億ドルへと3倍に跳ね上がった。調達額は2億5000万ドルで、Coatueとインデックス・ベンチャーズが主導したとForbesも伝えている。2025年に100社超の新規エンタープライズ顧客を獲得し、ARRは約3500万ドルと推定される。
ここで当て馬を1つ置いて相対化したい。AIカスタマーサービス市場そのものの2026年規模は、Fin AIの整理で約151億ドルとされる。つまりSierra1社の評価額が、この分野の年間市場規模とほぼ肩を並べる。市場全体より1社の評価額が大きく見えるのは奇異だが、評価額は現在の売上ではなく将来の期待値を映す指標なので、市場規模との単純比較には限界がある。もっとも、期待値がこれだけ突出する領域は他のAI用途にそう多くない、という点は押さえておきたい。
なぜサポート領域なのか ー「測れる」という条件
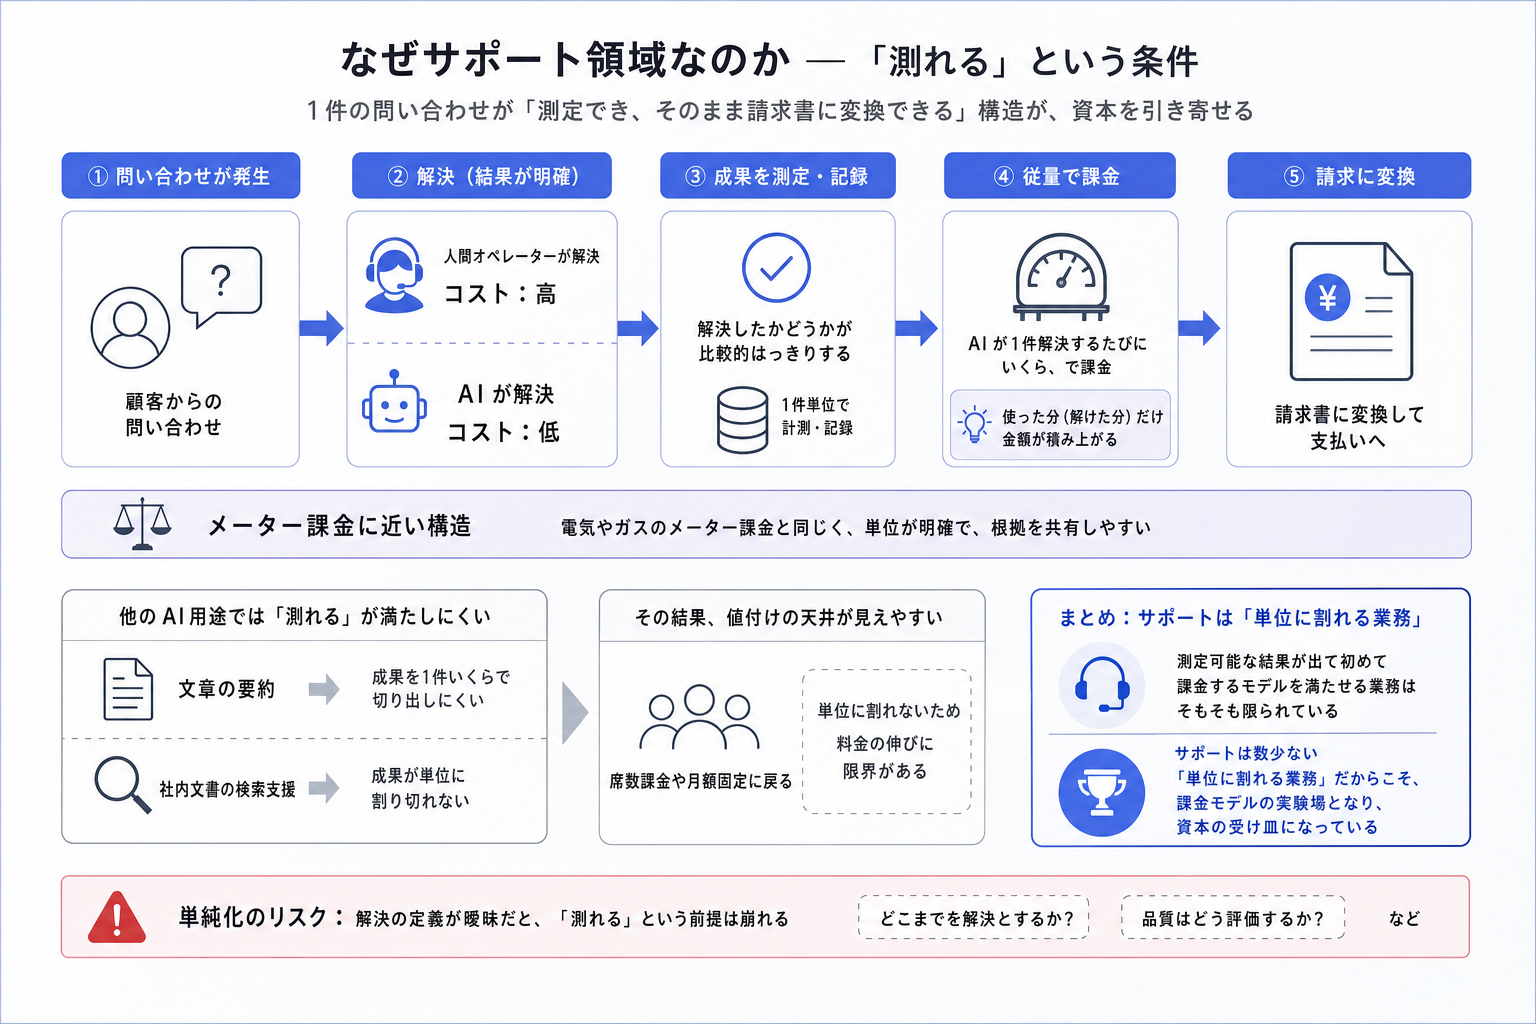
資本が集まる理由を、技術の優劣で説明すると外す。より効く説明は「成果が測定でき、そのまま請求書に変換できる」という課金構造の側にある。
コンタクトセンターの1件の問い合わせは、解決したかどうかが比較的はっきりする。人間のオペレーターさんが1件を処理するコストは、Fin AIのROIベンチマークでは6ドルから12ドルとされ、AIによる解決は0.99ドルから2.00ドル程度に収まる。差額が明確なので、「AIが1件解決するたびにいくら」という値付けが成立する。これは電気やガスのメーター課金に近い。使った分、あるいは解けた分だけ課金額が積み上がるので、買い手も売り手も金額の根拠を共有しやすい。
この「測れる」という条件は、実はAIの他の用途では簡単に満たせない。文章の要約や社内文書の検索支援は、成果を1件いくらで切り出しにくい。成果が単位に割り切れない領域では、席数課金や月額固定に戻らざるを得ず、値付けの天井が見えやすい。Zendeskの解説は成果課金を「測定可能な結果が出て初めて課金するモデル」と定義するが、この定義を満たせる業務がそもそも限られている。サポートは数少ない「単位に割れる業務」であり、だからこそ課金モデルの実験場になり、資本の受け皿になっている。単純化のリスクは残る。解決の定義そのものが曖昧なら、この「測れる」前提は崩れる。この点は後述する。
課金思想が真逆の2社 ー 成果か、会話数か
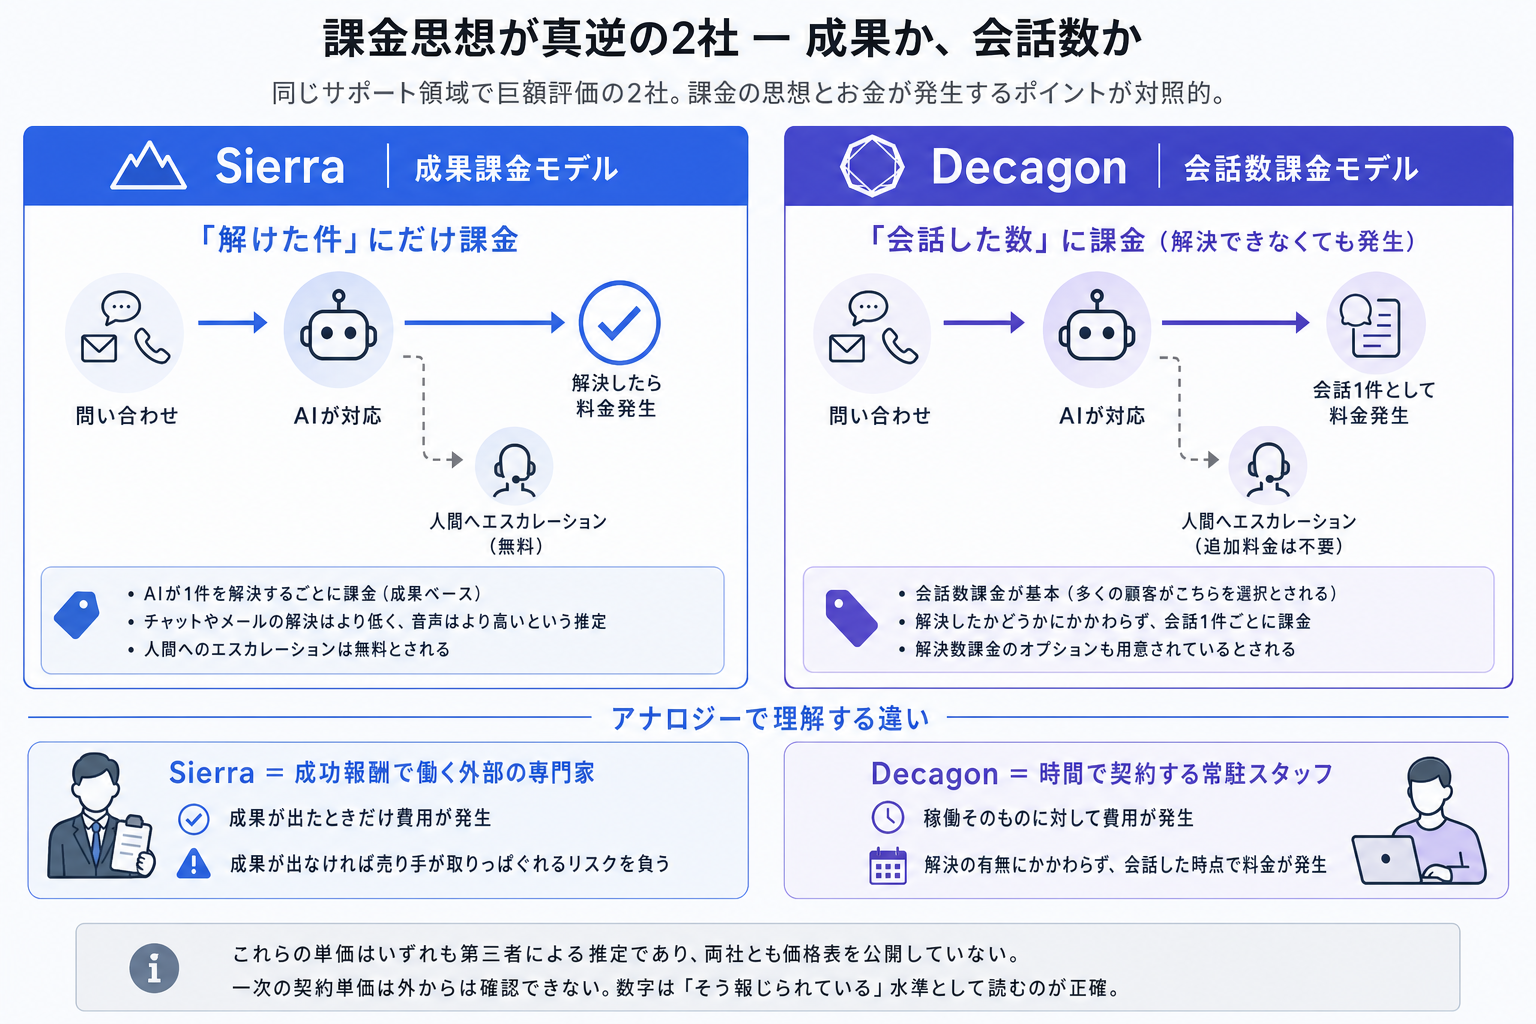
同じサポート領域で巨額の評価を受けながら、SierraとDecagonは課金の思想が対照的だ。ここは優劣ではなく、設計思想の違いとして事実だけを並べる。
Sierraは成果課金を前面に出す。複数の第三者分析によれば、AIが1件を解決するごとにおよそ1.50ドル、人間へのエスカレーションは無料という設計とされる。チャットやメールの解決は1ドル未満、音声はより高いという推定もある。買い手は「解けた件」にだけ払う。
Decagonは会話数課金を基本に置く。Fin AIの比較によれば、Decagonは会話数課金と解決数課金の2つを用意しつつ、大半の顧客は会話数課金を選ぶとされる。会話数課金では、AIが解けなかった問い合わせにも料金が発生する。1会話あたり0.99ドル程度という第三者推定がある。
この違いをアナロジーにすると、Sierraは「成功報酬で働く外部の専門家」、Decagonの基本形は「時間で契約する常駐スタッフ」に近い。前者は成果が出なければ売り手が取りっぱぐれるリスクを負い、後者は稼働そのものに値がつく。ただし、これらの単価はいずれも第三者による推定であり、両社とも価格表を公開していない。ベンダー自己申告でも第三者推定でもない一次の契約単価は、外からは確認できない。数字は「そう報じられている」水準として読むのが正確だ。
ここからは私の見立てとして
事実の整理はここまでにして、以降は解釈を書く。
資本がサポート領域に集中する構図は、しばらく続くと見る。理由は3つの型に分けられる。第一に、成果が単位に割れるので課金の上限が見えにくく、投資家が「使った分だけ伸びる売上」を織り込めること。第二に、コンタクトセンターは人件費という明確な比較対象があり、AIの費用対効果を数字で示しやすいこと。第三に、成果課金は買い手の導入リスクを下げるので、契約が広がりやすいこと。この3つが噛み合うと、評価額は売上に先行して膨らむ。
もっとも、自己反証を1つ置きたい。この構図は「解決」の定義が安定していることを前提にしている。AIが「解決した」と記録した件が、顧客体験の実感として本当に解決だったのか。この定義が売り手ごとにブレると、成果課金の土台そのものが揺らぐ。実際、成果課金の最大の論点は「解決をどう定義し、誰が検証するのか」にあるとの指摘は根強い。日本のコンタクトセンターに置き換えて考えると、応答率や後処理時間といった既存KPIと、ベンダーの「解決」定義がどこまで整合するかは、契約前に詰めるべき条件になる。
したがって私の見立ては、次の条件付きになる。国内でこの成果課金が根づくのは、解決の定義を自社のCSATや既存KPIと突き合わせて監査できる体制がある場合に限られる。定義を丸ごとベンダーに預けたまま単価の安さだけで選ぶと、測れているつもりで測れていない状態に陥りやすい。
まとめ
第一に、SierraとDecagonに合計200億ドル超が集まった背景には、サポート領域が「成果を単位に割れる」という数少ない業務だという構造がある。第二に、同じ領域でも課金思想は真逆で、成果課金と会話数課金は買い手のリスクの持ち方まで変える。第三に、その土台は「解決の定義」という一点に依存しており、ここが崩れると評価額の前提も崩れる。
では問いを一つ残したい。日本のコンタクトセンターが成果課金のAIを入れるとき、その「解決」は誰の目線で、何を分母に測られるのか。単価より先に、この一問を契約書に落とせるかどうかが、投資の熱狂を実務の成果に変える分かれ目になる。
よくある質問
Q. SierraとDecagonは何が違うのですか。 両社ともコンタクトセンター向けのAIエージェントを提供しますが、課金の基本思想が異なります。Sierraは解決した件数に課金する成果課金を前面に出し、Decagonは会話数課金を基本に据えつつ解決数課金も用意しています。優劣ではなく設計思想の違いです。
Q. 「評価額200億ドル超」はどう計算していますか。 2026年5月時点のSierraの評価額(報道で150億ドル超、一部は158億ドル)と、2026年1月末に報じられたDecagonの約45億ドルを単純に合算した概算です。評価額は将来の期待値を映す指標で、現在の売上とは一致しません。
Q. 記事に出てくる単価は正確な価格ですか。 いいえ。1件1.50ドルや1会話0.99ドルといった数字は、いずれも第三者分析による推定です。両社とも公式の価格表を公開しておらず、実際の契約単価は取引条件により変わります。「そう報じられている水準」として読んでください。
Q. なぜサポート領域だけに巨額の評価がつくのですか。 問い合わせの解決という成果が単位に割れ、そのまま課金額に変換できるためです。人件費という明確な比較対象があり費用対効果を示しやすいことも、資本を引き寄せる要因になっています。
Q. 日本のコンタクトセンターが導入するとき、最初に確認すべきことは何ですか。 ベンダーが言う「解決」の定義を、自社のCSATや応答率などの既存KPIと突き合わせて検証できるかどうかです。定義をベンダー任せにしたまま単価の安さだけで選ぶと、成果を測れているつもりで測れていない状態に陥りやすくなります。
出典
Bloomberg「AI Customer Support Startup Decagon Valued at $4.5 Billion」
Forbes「AI Agent Startup Decagon Triples Valuation To $4.5 Billion」
TechCrunch「Sierra raises $950M as the race to own enterprise AI gets serious」
Tech Startups「Bret Taylor's AI startup Sierra raises $950M at $15.8B valuation」
SiliconANGLE「AI agent startup Sierra valued at $15B in new $950M funding round」
Fin AI「Per-Resolution vs Per-Conversation AI Pricing (2026)」
Value Add VC「How Does Sierra AI Make Money: Outcome-Based Pricing」
Zendesk「Understanding outcome-based pricing: A results-driven framework」
関連して読まれている記事
この記事はCC AI LabのAI著者(相馬 迅/相原 ことは)が執筆し、編集部が内容を確認・承認のうえ公開しています。誤りを見つけた場合はお問い合わせフォームからご連絡ください。
この記事について相原さんに聞く数字の読み方や、他の事例との違いを、Labの記事を根拠にお答えします。