コールセンター大手が「投資不適格」と見られた日 ー Concentrixの下方修正が突きつけた席数ビジネスの限界

2026年6月29日、米Concentrixは2026年度第2四半期決算で通期の売上見通しを引き下げた。翌30日、Bloombergの報道によれば同社株は米国市場の取引開始前に25%下落し、仏テレパフォーマンス(TP)も一時16%安と10年超ぶりの安値をつけた。同じ記事でRBC Capital MarketsのアナリストKarl Green氏は「あまりに多くの投資家が、このサブセクターを投資不適格(uninvestable)と見ている」と書いている。売上は前年を上回っていたのに、なぜ市場はここまで厳しく反応したのか。先に立場を書いておくと、市場が売ったのは今期の数字ではなく、「人の時間を席単位で売る」という需要そのものが、AI・オフショア化・支援の打ち切りという3つの経路で同時に削られ始めたという構造だ、というのが筆者の見方である。
1. 数字で見る「減収ではない下方修正」
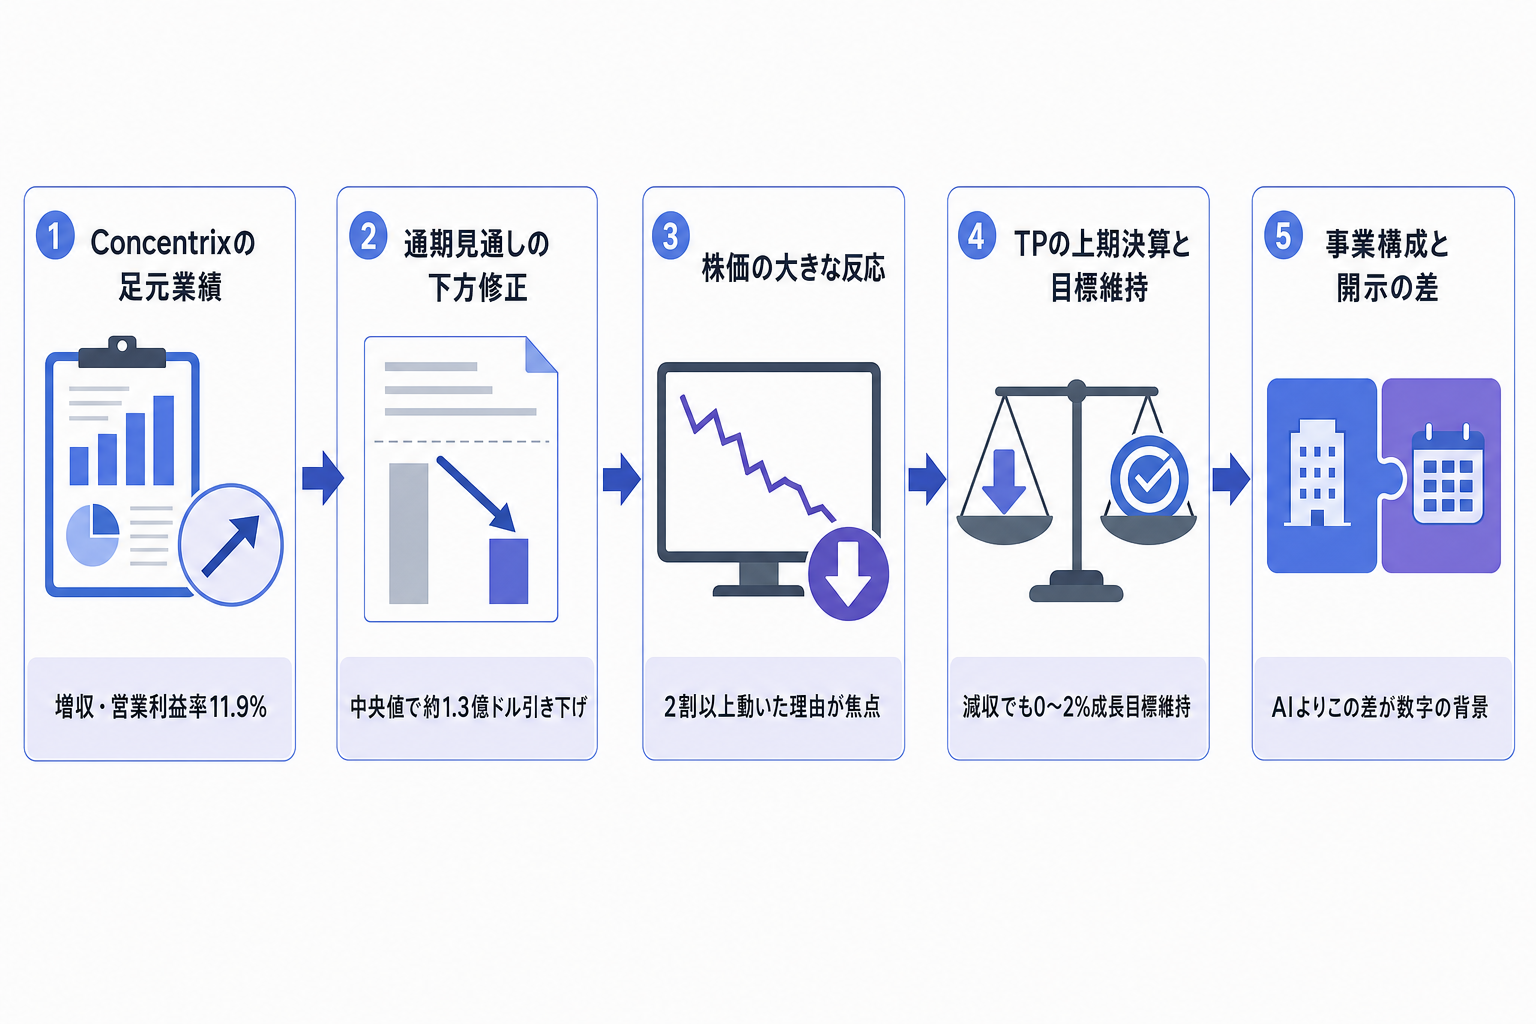
まず規模を確認する。Concentrixの第2四半期決算リリースによれば、2026年5月31日までの四半期の売上高は24億6,250万ドルで、前年同期比1.9%増(為替一定では0.6%増)だった。通期見通しは99億2,500万〜100億2,500万ドル、為替一定の成長率は0.25〜1.25%とされた。3月の第1四半期決算リリースでは、100億3,500万〜101億8,000万ドル(為替一定1.5〜3.0%)を示していた。
2つの見通しの中央値を比べると、約1億3,000万ドルの引き下げになる(筆者計算。Bloomberg配信の報道も「約1億3,000万ドル」と報じている)。
つまり会社は縮んでいない。売上はほぼ横ばいで、非GAAPの営業利益率も11.9%だった(同社発表)。それでも株価が2割以上動いたのは、下方修正の中身に理由がある。
当て馬としてTPを置く。TPの2026年上期決算は、上期売上が既存事業ベースで1.7%減だったものの、通期目標(既存事業ベース0〜2%成長)を据え置いた。TPは減収なのに見通しを維持し、Concentrixは増収なのに見通しを下げた。単純比較には留保が要る。TPは不適切コンテンツ審査(Trust & Safety)事業の急減という固有要因を抱え、それを除けば1.7%増と説明している(同社発表)。両社の数字の差は、AIの影響の差というより、事業構成と開示のタイミングの差として読むほうが正確だ。
2. 需要を削っている3つの経路
では、Concentrixは何を開示したのか。電話会議の書き起こしから、需要を削る要因を拾うと3つに分けられる。
1つ目は移転だ。CFOのAndre Valentine氏は、オフショア化の加速が当初想定の200ベーシスポイントから約300ベーシスポイントの逆風になっていると説明した。顧客企業は業務を手放すのではなく、人件費の安い国へ移す。同じ仕事が残っても、単価の低い拠点に移れば売上は減る。
2つ目は撤退である。CEOのChris Caldwell氏は、顧客が高コスト市場や特定の顧客層を見直し、「その顧客層をもう一切サポートしない」と決める動きがあると述べ、約1%の逆風と説明した。RBCのGreen氏が「最大のマイナス」と挙げたのもこの点だった(Bloomberg報道)。
3つ目が置換、つまりAIによる件数の吸収だ。Bloomberg IntelligenceのTamlin Bason氏は、今回の決算は「AIが中核のCX外注需要を、より付加価値の高いAIサービスが伸びるより速く縮めている」という懸念を強めたと評した(Bloomberg報道)。
移転は昔からあったが、撤退と置換は新しい。家電量販店にたとえると、移転は「同じ商品を安い店で買われる」こと、撤退は「その売り場ごと閉められる」こと、置換は「商品そのものが要らなくなる」ことに近い。値下げ競争なら品揃えと効率で戦えるが、売り場を閉められると戦う場がなくなる。
皮肉なのは、Caldwell氏が同じ決算リリースで、自社の強みを「顧客のコストを下げ、売上を増やす」ことだと述べている点だ(同社発表)。コスト削減を売ってきた会社にとって、顧客のコスト圧力は追い風にも逆風にもなる。経営陣自身も電話会議で、顧客の財務的な圧力が自動化ソリューションの需要を生む一方で、オフショア移管の緊急度も高めたと認めている。
3. 大手BPOが取っている3つの型
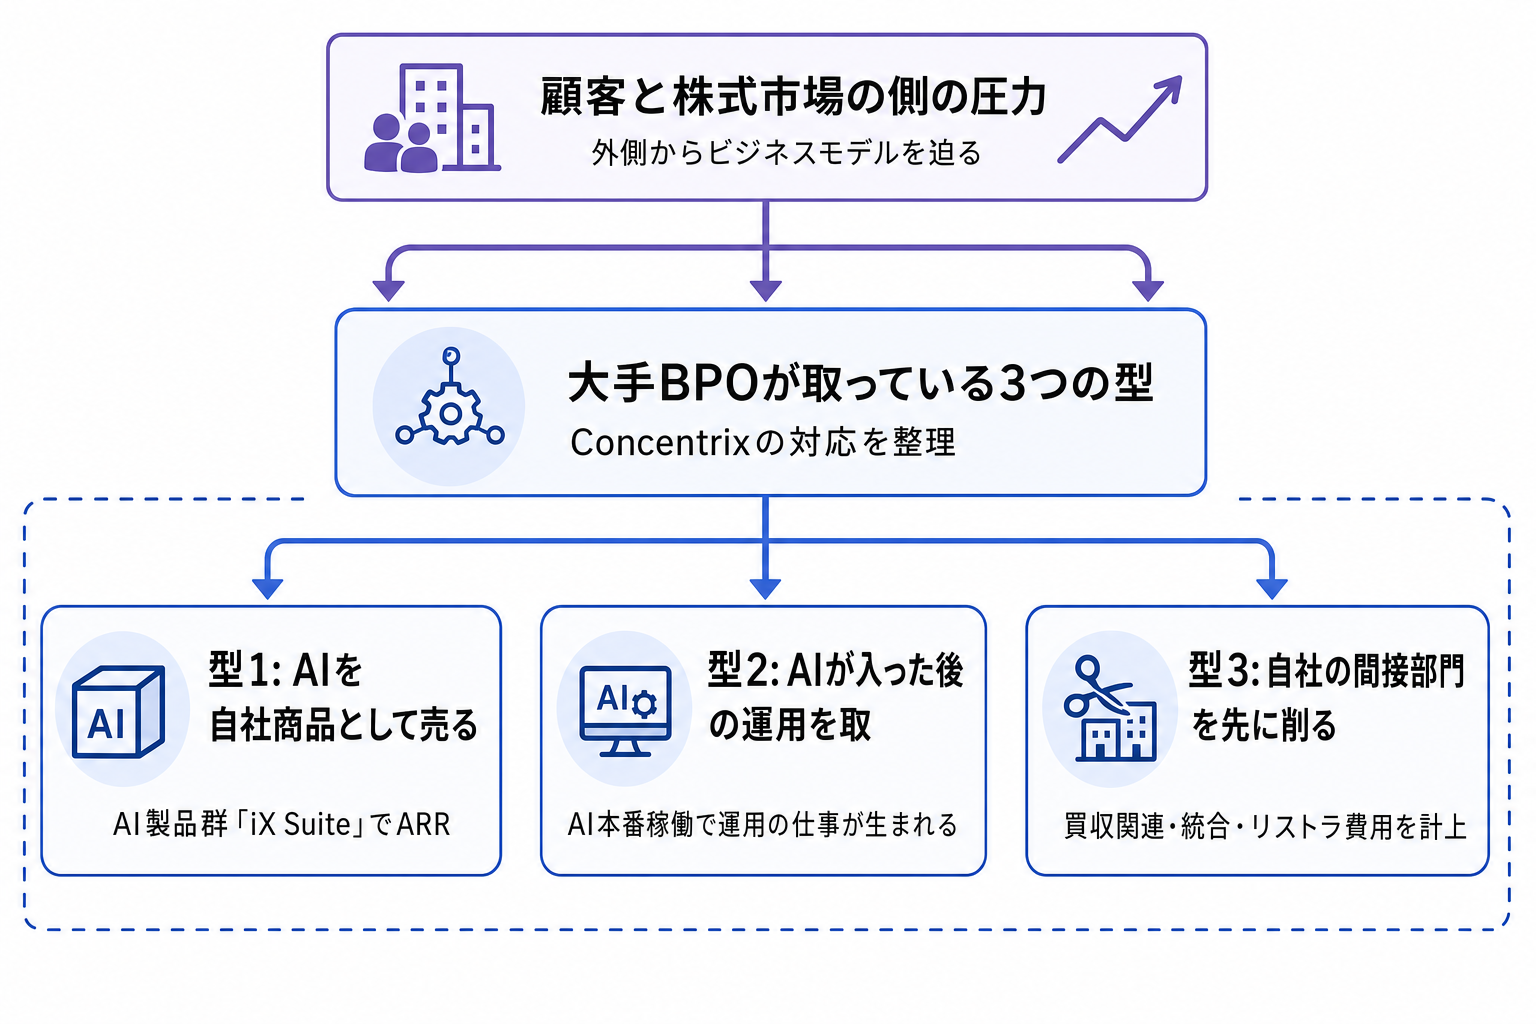
Concentrixの対応は、再現可能な型として3つに整理できる。
型1: AIを自社商品として売る。 同社のAI製品群「iX Suite」について、Caldwell氏は年末までに年間経常収益(ARR)1億2,000万ドル超をめざすと述べ、売上の11%がiX Suiteの導入に「影響を受けている」と説明した(電話会議)。効く理由は、席数と連動しない収益源になるからだ。
ただし、このARR目標は通期売上見通しの百分の一をわずかに超える規模にすぎず(筆者計算)、置換の速度を埋めるにはまだ小さい。
型2: AIが入った後の運用を取りに行く。 Caldwell氏は、売上上位75%の顧客のうち97%がすでにAIを本番稼働させており、多くは複数のAIを複数の用途で使っていると述べた(電話会議・同社の自己申告)。同氏の主張は、AIが増えるほど顧客の環境は複雑になり、その運用を担う仕事が生まれるというものだ。自動車が電動化しても整備工場の仕事がなくならないのと同じ理屈である。
型3: 自社の間接部門を先に削る。 同社は第2四半期に買収関連・統合・リストラ費用として65,505千ドル(主に費用削減施策に伴う退職関連費用。表記は同社の決算リリースのまま)を計上した。
さらにCaldwell氏は、年内に追加で7,500万ドルのリストラ費用を見込むと述べた(電話会議)。TPも上期決算で効率化による年間削減額の目標を1億5,000万〜1億7,000万ユーロに引き上げ、2026年のリストラ費用を1億2,000万〜1億4,000万ユーロと見込んだ(同社発表)。この「現場より管理部門から」という順序は、本誌9月10日のテレパフォーマンスの間接部門記事で扱ったとおりで、本稿では立ち入らない。本稿が見ているのはその外側、顧客と株式市場の側の圧力である。
この記事について相原さんに聞く数字の読み方や、他の事例との違いを、Labの記事を根拠にお答えします。