Five9はAI売上91%増でも席は減っていない ー Level AI買収で広がる「基盤はそのまま、AIを先に」の提案をどう見るか

Five9は2026年11月5日、第3四半期(7〜9月)の決算と、Level AIの買収合意を同時に発表しました。決算説明会によれば、AI売上は前年比91%増で、サブスクリプション売上に占めるAIの割合は17%になりました。
同社は決算資料で、AIが応対を担うほど席のライセンス収入が減るリスクを開示しています。それでも第3四半期の時点で、席は減っていません。CFOは、同時接続の席数がCCaaS売上と同じくらい伸びていると説明しました。
席数の合計を見る限り、AIはまだ席を置き換えず、席の上に積み増されている段階と見ています。
そのうえでFive9は、約3.25億ドルでLevel AIを買収することで合意しました。狙いは、クラウドに移らない企業へ「AIを先に売る」入口です。今の電話基盤のままAIを載せる売り方に、席で稼ぐ大手も加わったことになります。
この記事の要点
決算説明会によれば、AI売上は約4,500万ドルで前年比91%増。CCaaS(クラウド型コールセンター基盤)は8%増で、伸びの差は大きい
Five9は席が減るリスクを開示しつつ、同時接続の席数はCCaaS売上並みに伸びていると説明している
Level AIの買収は、オンプレミスや他社クラウドの上にAIを単体で売るためのもの。CEOは市場の40〜50%がまだオンプレだと見ている
株価は発表直後に約2割下げた。報道は、売上ではなく利益見通しが予想に届かなかったことを理由に挙げている
1. AI売上は91%増、CCaaSは8%増
決算リリースの数字と、決算説明会で口頭で示された数字が混ざっているので、性質を分けておきます。
数値 | 同社の表記 | 読み手が置く留保 |
|---|---|---|
売上 3億2,330万ドル(前年比13%増) | 決算リリース | 監査前の四半期実績 |
サブスク売上 16%増 | 決算リリースの見出し | 売上の約83%を占める。CCaaSとAIの合計 |
AI売上 約4,500万ドル(91%増) | 決算リリース本文には金額が無い。AIの範囲は同社の定義 | |
AI比率 17%(前年10%) | 説明会でのCFO発言 | 分母はサブスク売上。売上全体ではない |
CCaaS 8%増 | 説明会でのCEO発言 | 前四半期は7%増 |
サブスクの売上維持率 109% | 決算リリース(直近12か月) | 席の増減・解約・AIの追加を差し引きした純額 |
調整後粗利率 61.7%(前年62.8%) | 決算リリース | 会社は大手パートナー1社との費用の時期のずれと説明 |
Level AI 買収額 約3.25億ドル(現金) | 買収リリース、10-Q | 10-Qでは価格調整の条項付き。2026年中の完了見込み |
AI売上の伸びは、四半期ごとに上がっています。CMSWireによると、第1四半期が68%増、第2四半期が78%増でした。第2四半期は導入の前倒しが含まれ、それを除くと約68%だったとCFOは説明しています。
第3四半期は説明会で91%増と説明されました。通期のAI成長の見通しも「少なくとも60%」から「少なくとも75%」へ引き上げています。
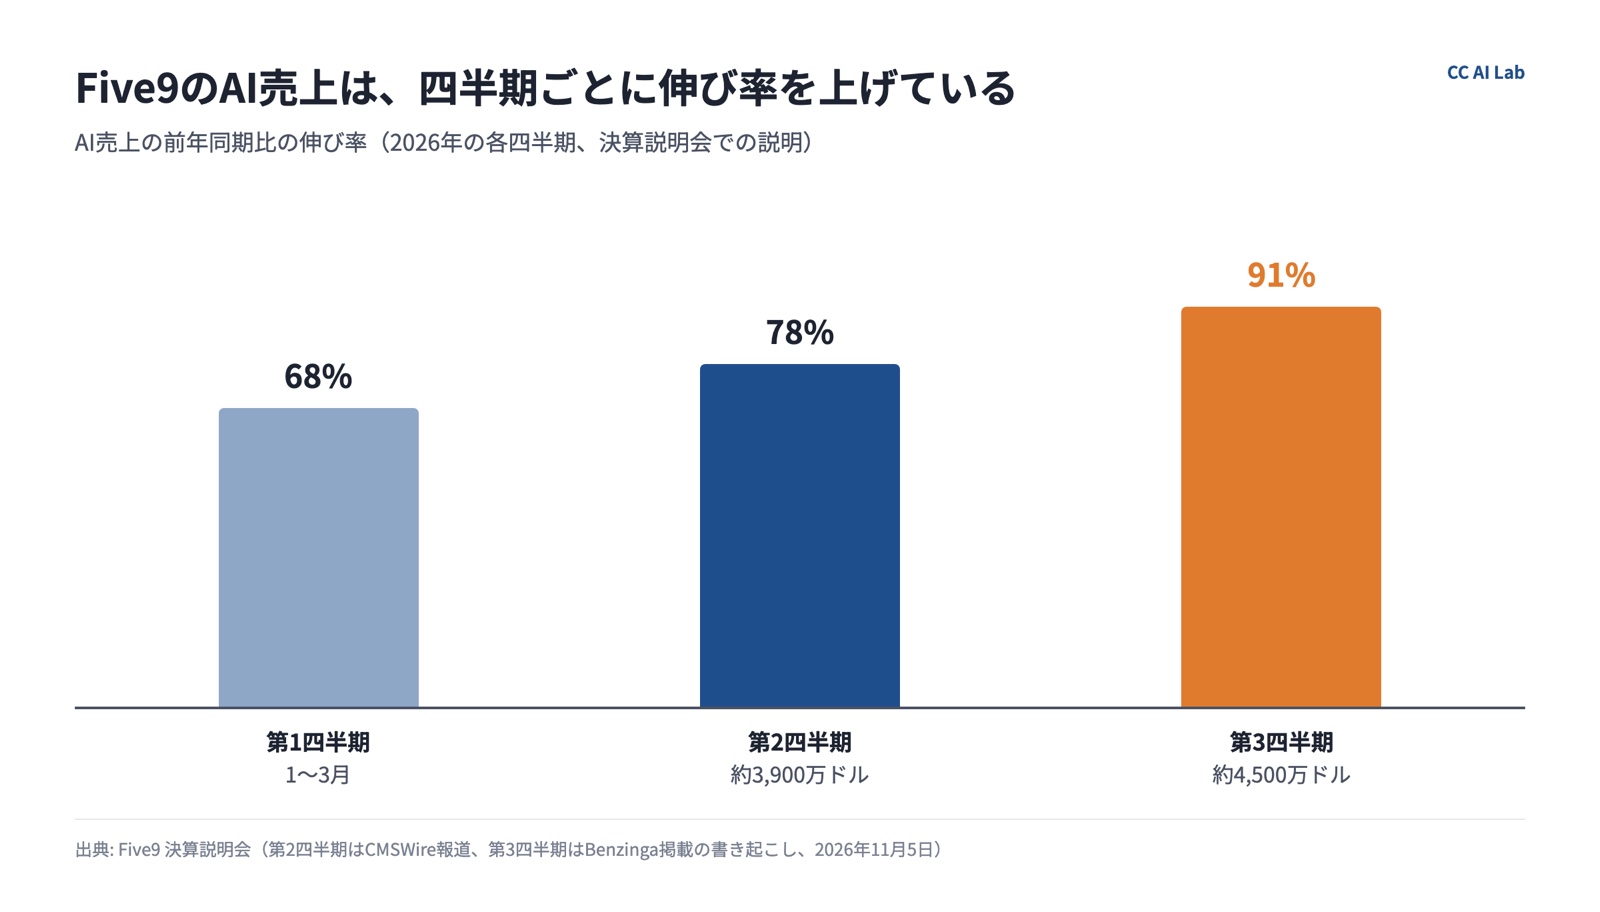
図1 Five9のAI売上の前年同期比の伸び率(出典: CMSWire、Benzinga掲載の決算説明会書き起こし、2026年11月)
伸びの中身を分けると、差がはっきりします。決算説明会の書き起こしによれば、サブスク売上16%増のうち、CCaaSは8%増、AIは91%増でした。
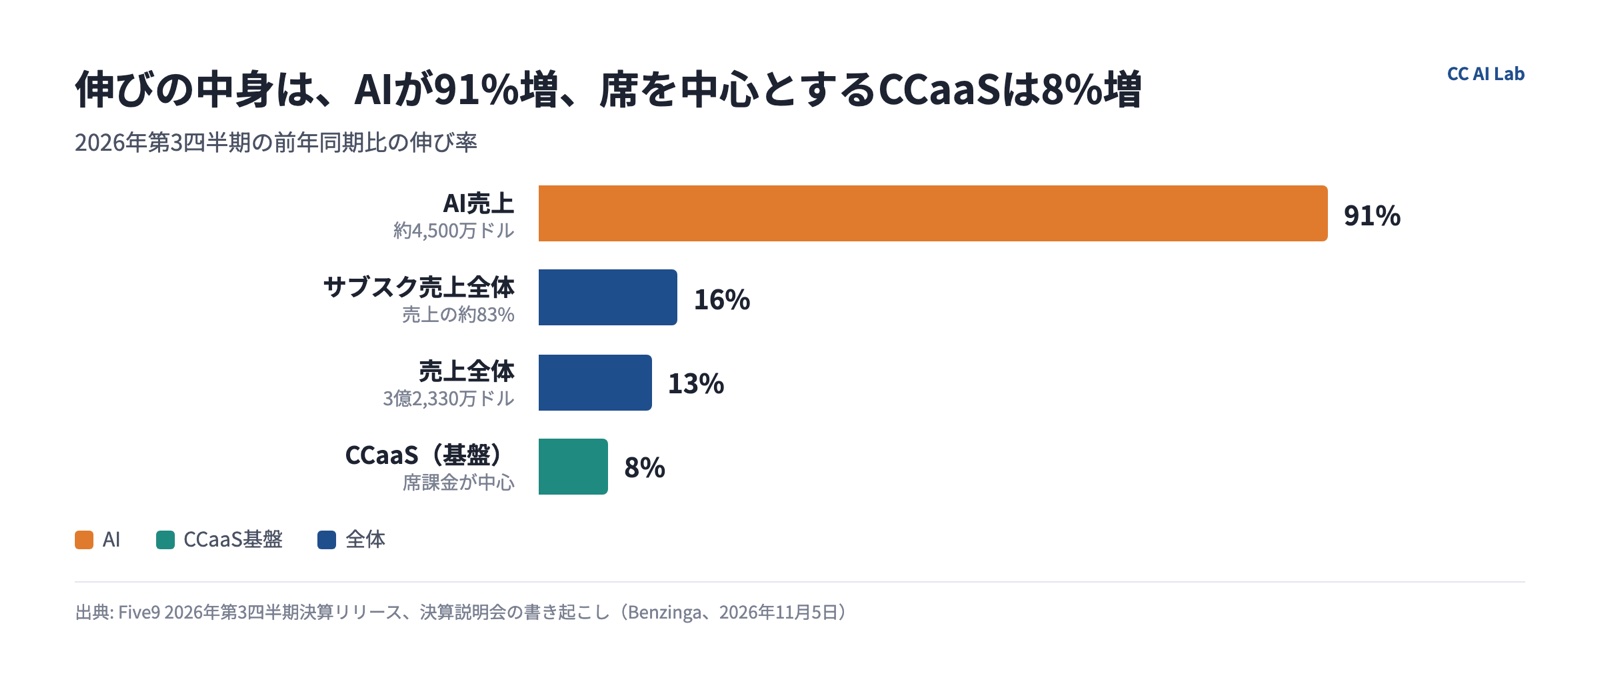
図2 2026年第3四半期の伸び率の内訳(出典: Five9決算リリース、決算説明会書き起こし)
AIが売上に占める重さも変わってきました。サブスク売上に占めるAIは、1年前の10%から17%に上がっています。
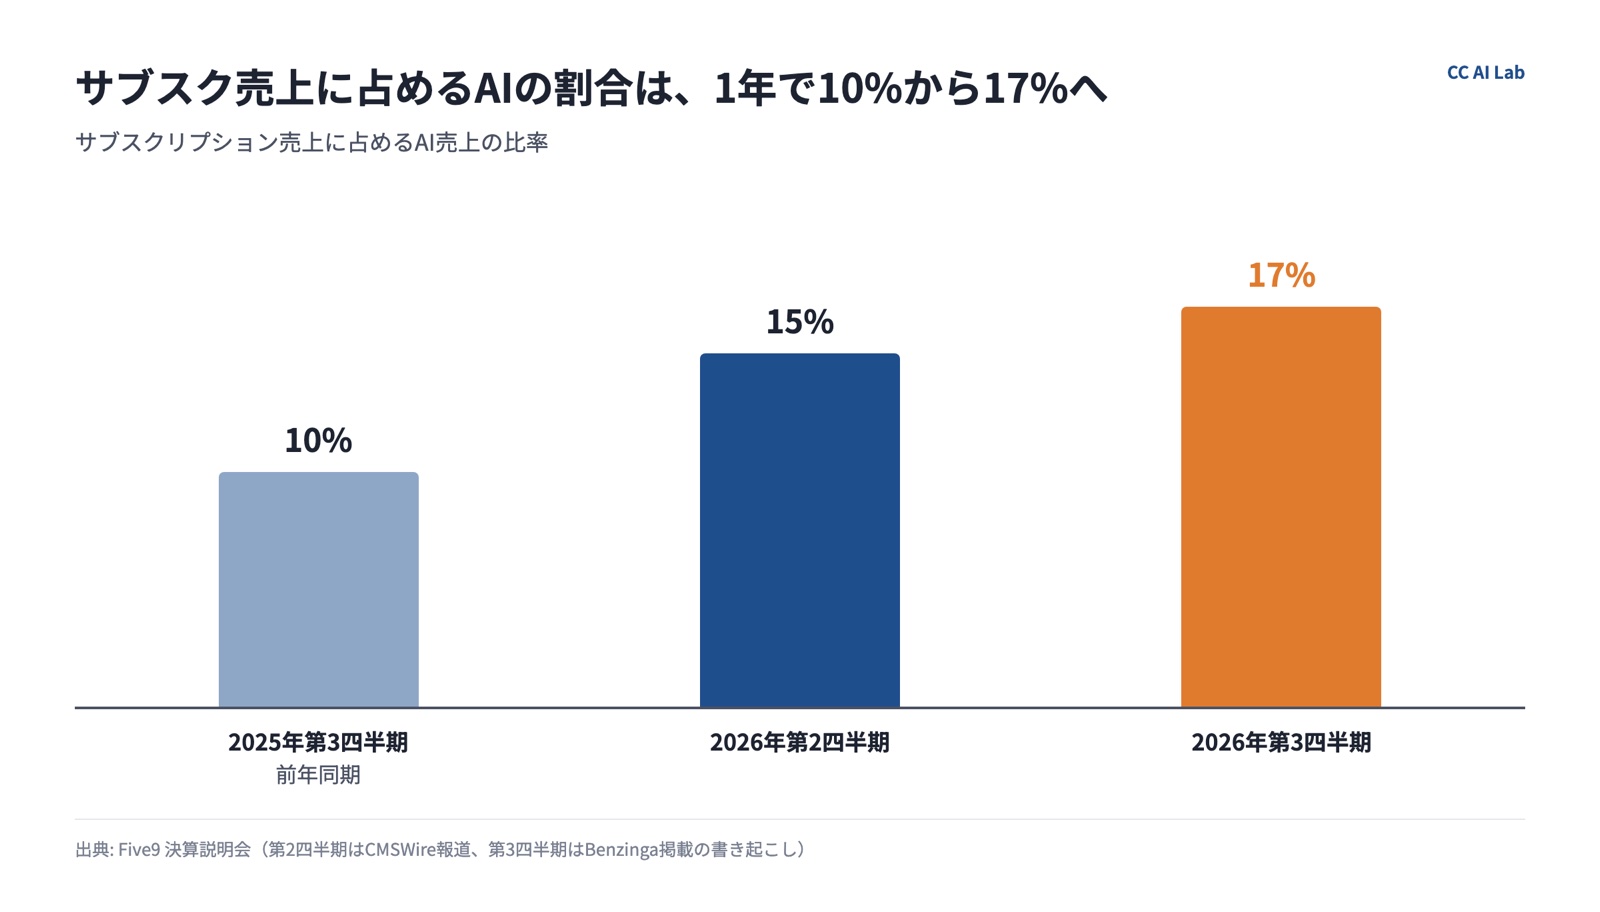
図3 サブスク売上に占めるAIの比率(出典: CMSWire、決算説明会書き起こし)
2. 席は減っていない。それでも会社は減るリスクを開示している
Five9の課金は、席の数が基本です。10-Q(四半期報告書)は、料金を主にライセンス数で決め、AIは利用量で課金すると書いています。
AIが応対を引き受けるほど、オペレーターの席は要らなくなる。席で稼ぐ会社にとっては、自分の商品が自分の売上を削る構図。
開示されたリスク
第3四半期の決算リリースの将来予測の注意書きには、次の趣旨のリスクが書かれています。
AIが応対に占める割合が増えるにつれてライセンスのサブスク収入が減り、それをAI販売で補えなければ業績が悪化する、という内容です。同じ文言は10-Qのリスク要因にもあります。
これは「起こりうること」の開示で、席が減ったという報告ではありません。ただ、席課金の会社が自ら書いた言葉として重みがあります。
説明会での答え
実際の席の動きについて、CFOのBryan Lee氏は説明会でこう述べました。同時接続の席数はCCaaS売上とほぼ同じペースで伸び、第4四半期も同じ傾向が続く見込みだ、と。
CEOのAmit Mathradas氏は、規制業界の顧客の多くが人員を維持し、一部では増やしながらAIを広げていると話しています。同氏はGartnerの「2029年までに一般的な問い合わせの80%をAIエージェントが人なしで解決する」という予測を引き、問うべきは「どの80%か」だとしました。
数字はこれだけです。席はまだ減っていない。会社はAIで応対の総量が増えると見ています。
応対が増えるという見方
Mathradas氏は、利用者に代わって企業へ問い合わせる個人向けAIエージェントが、窓口へのチャット・メール・電話を増やすと見ています。そのうち例外の判断や苦情は人に回る、という説明です。
同社はこのAI同士のやり取りに向けた製品を、来年の早い時期に出すとしています。ただし、近い時期の業績への寄与は見込んでいないとも話しました。
3. Level AIは「AIを先に売る」入口
Level AIの買収は、席の問題とは別の課題への手当てです。Mathradas氏の説明では、Five9はこれまでCCaaSへの移行を先に提案し、AIは後から足してきました。
買収の中身
買収リリースによると、Level AIはAIエージェント、オペレーター支援、品質管理、VoC(顧客の声の分析)、コーチングなどを1つの会話分析の層で提供しています。
年間10億件超の顧客対応を処理し、顧客にはGusto、Chime、VistaPrintなどがいます。自社の会話向けAIモデル群「Level AI Latitude」を持つことも特徴です。Five9とは2022年から連携しており、Five9のアプリストアで提供されてきました。
Level AI公式サイト(2026年11月6日撮影)
単体で売る
要点は売り方にあります。Five9はLevel AIの製品を、CCaaSを買わなくても使える単体の製品として売ると明言しました。対象は、オンプレミスのセンターをまだクラウドに移していない企業と、他社のクラウドを使っている企業です。
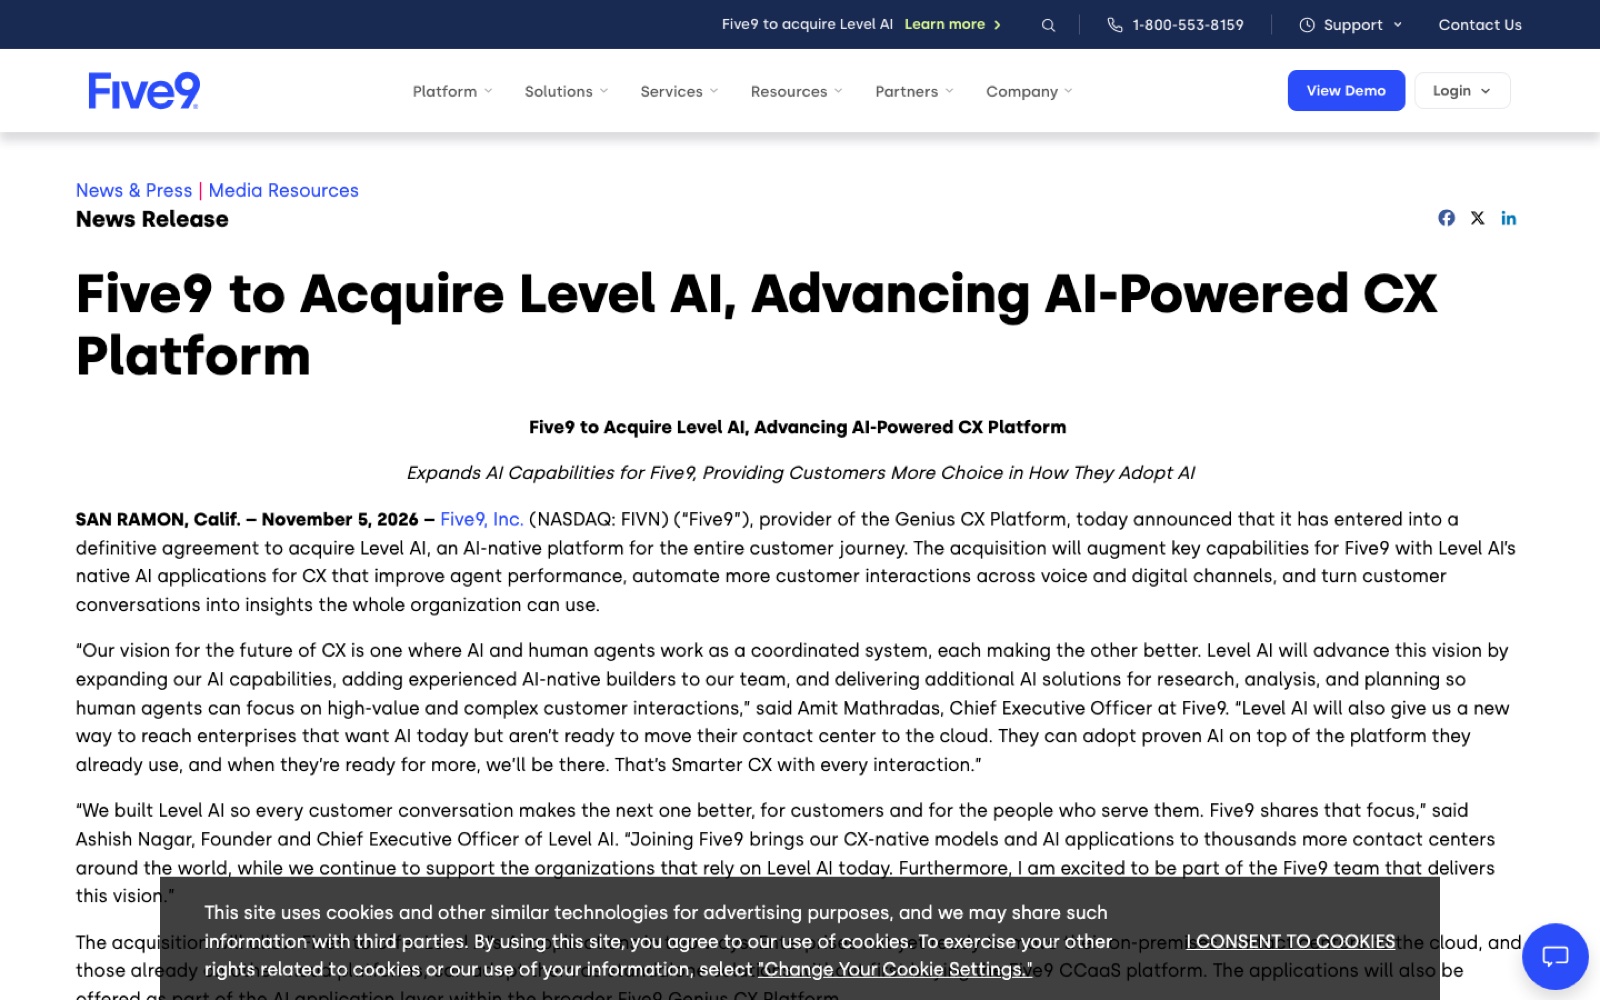
Five9の買収発表ページ(Five9公式サイト、2026年11月6日撮影)
Mathradas氏は説明会で、市場の40〜50%はまだオンプレミスだと述べました。これまでの「CCaaSが先、AIは後」に、「AIが先、CCaaSは後」の入口を加えるという説明です。
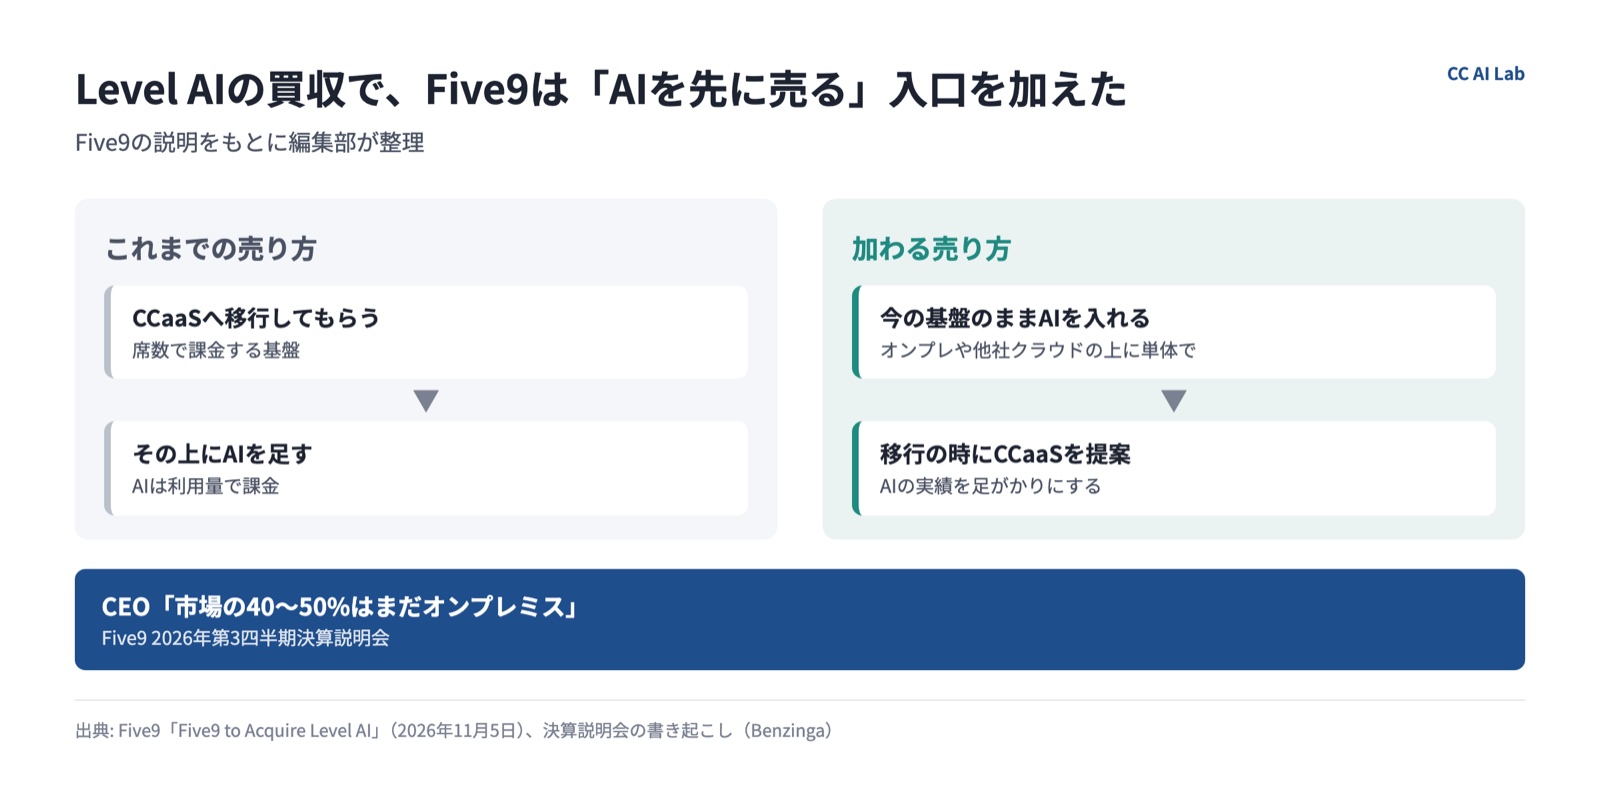
図4 Level AIで加わる売り方(出典: Five9買収リリース、決算説明会書き起こしをもとに編集部作成)
実例も示しました。オンプレミスの基盤を使うFortune 100の保険会社が、Level AIを使っていると説明しています。Level AIの売上のうち、Five9経由はごく一部だとも話しました。
値段の付け方
CFOによると、Level AIの単体のARR(年換算の継続売上)は10月31日時点で約2,000万ドル、前年比約50%増でした。会社は今後12か月も同程度の伸びを見込み、12か月後に見込むARRに対して約11倍の価格だと説明しています。
一方で、2027年の調整後EBITDAマージンは約1ポイント下がる見込みです。Level AIのEBITDAは約6か月で黒字にし、2028年には利益の上積みに転じる計画としています。
Salesforceとの違い
3日前の11月2日(米国時間)には、SalesforceがCrestaの買収で合意しています。価格は非開示です。SiliconANGLEは、The Informationの報道として約27億ドルと伝えました。
CrestaもLevel AIと同じく、既存の電話基盤の上でオペレーター支援や会話分析を担う会社です。
項目 | Five9 → Level AI | Salesforce → Cresta |
|---|---|---|
買い手の本業 | CCaaS(電話の振り分け・席) | CRM(顧客データ) |
買収額 | 約3.25億ドル(現金) | 非開示(報道で約27億ドル) |
対象の主な機能 | 品質管理・VoC・支援・AIエージェント | 支援・会話分析・AIエージェント |
他社基盤との関係 | オンプレや他社クラウドにも単体で売る | 既存の電話基盤を引き続き支える方針と報じられている |
どちらも、通話の中身を読む層を取りに行っています。違うのは、Five9が電話の振り分けを持つ側、Salesforceが顧客データを持つ側から来ていることです。
同業のNiCEも、第3四半期の決算で「AI ARR」を3億9,200万ドル、前年比46%増と開示しました。クラウド売上の16%にあたります。
Five9のAI比率と近い水準に見えます。ただ、Five9は四半期のAI売上をサブスク売上で割った値、NiCEはAIの年換算額をクラウド売上で割った値です。分子も分母も定義が違うため、そのまま比べることはできません。
4. 株価は約2割下げた。報道が挙げた理由は利益の見通し
売上は会社の見通しの上限を超えました。それでもStockStoryによると、株価は発表直後に19.8%下げて27.40ドルになりました。同記事は、1株利益の見通しが市場予想に届かなかったことを理由に挙げています。
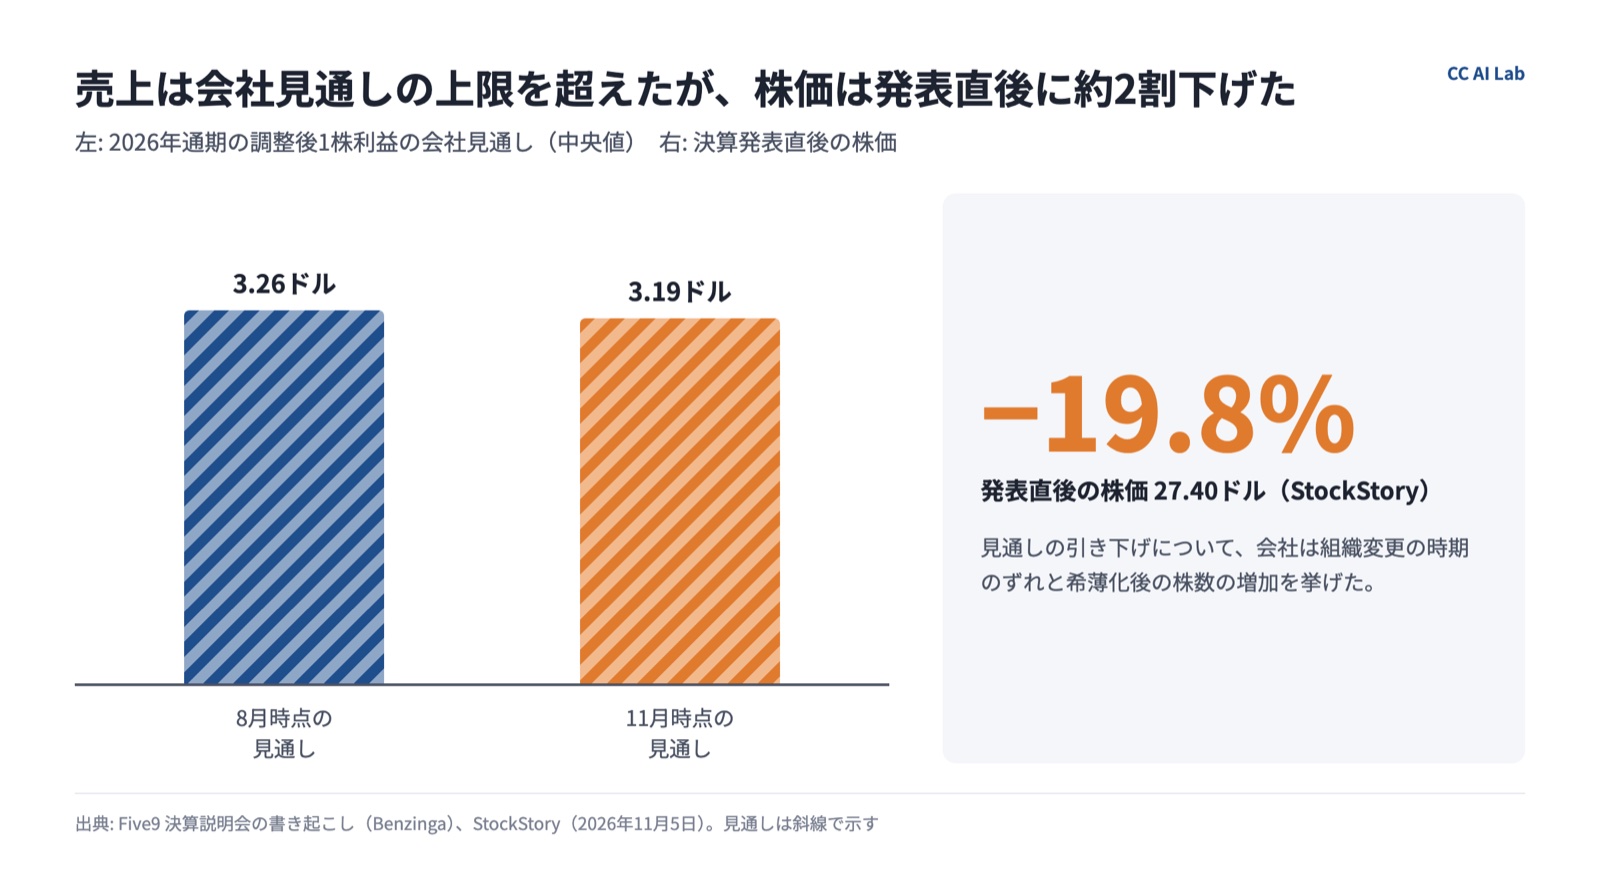
図5 通期の調整後1株利益の見通しと株価(出典: 決算説明会書き起こし、StockStory、2026年11月5日)
説明会によると、通期の調整後1株利益の見通しは、中央値で3.26ドルから3.19ドルに下がりました。CFOは、第4四半期に予定していた組織変更を2027年の早い時期に回したことと、株価が想定より高く希薄化後の株数が増えたことを挙げています。
調整後粗利率は、第2四半期の61.4%に続いて前年を下回りました。会社は、第2四半期は導入支援の前倒し、第3四半期はパートナーとの費用の時期のずれと、それぞれ別の一時的な要因だと説明しています。
5. 席が減る合図は、CCaaSの鈍化と席数の遅れに出る
第3四半期の数字が示すのは、AIが席を減らす前に、まず席の上に積み増されている段階だということです。席が減り始めるときの合図は2つあると見ています。
1つはCCaaS売上の伸びが鈍ることです。もう1つは、CCaaS売上は伸びているのに席数の伸びが遅れることで、これは1席あたりの単価で目減りを埋めている状態を指します。
Five9は第2・第3四半期の説明会で、この2つの関係を口頭で説明しています。次の四半期以降も同じ説明が続くかを見れば、席の行方を追えます。
この見立てには反証が2つあります。1つは、今の席の伸びが大口顧客の立ち上げによる一時的なものである可能性です。CFOは第3四半期の説明会でも、受注残の売上化が第4四半期の見通しを支えていると話しています。
もう1つは、席の減少が見えにくい契約があることです。CMSWireによると、Five9には契約期間中に人の席とAIの配分を変えられるrevenue-commitモデルがあります。席の減少が同じ契約の中でAIの費用に置き換わると、席数とCCaaS売上のずれとしては表に出にくくなります。
Level AIの買収は、席が減っても減らなくても効く打ち手と見ています。ただし、2027年の調整後EBITDAマージンを約1ポイント下げる費用を伴います。
6. SV・センター長への示唆
今の基盤のままAIを載せる提案では、データの渡し方を先に聞く
海外では、席で稼ぐ大手もこの売り方に加わりました。日本でも、PBXやCTIの更新前にAIだけ先に入れる提案は国内外のベンダーから出ています。
その提案を受けたときに先に確かめたいのは、通話データの渡し方です。録音が話者ごとに分かれているか、リアルタイムで渡せるか後からまとめて渡すか、保存期間と形式はどうか。品質管理やVoCの精度は、ここで決まります。
席とAIの予算を同じ契約で動かせるか
Five9はすでに、契約期間中に人の席とAIの配分を変えられる契約を用意しています。席課金のベンダーと話すときは、同じ形の契約があるかを聞けます。
契約前に、AIで席が減ったときの最低利用額、年の途中で席からAIへ予算を移せるか、AIの利用量の単価と上限を聞いておくと、更改時の判断がしやすくなります。
品質評価は人とAIを同じ物差しで
Level AIの中心は、品質管理と会話分析です。AIエージェントと人のオペレーターが同じ窓口に並ぶほど、両方を同じ評価項目で測れるかが運用の分かれ目になります。
提案を受けたら、AIの応対も人の応対と同じ評価シートで採点できるかを確認してください。
買収途中の製品は、ロードマップを文書で
Five9は、買収の完了までLevel AIとは別の会社として動き、既存の利用者への提供は続くとしています。Level AIのCEOも、今の顧客への提供を続けると述べました。製品の重なりの整理は、完了までに進めると説明されています。
すでに使っている、あるいは検討中のセンターは、どの製品が残るかと、今の連携先との接続が続くかを文書で確かめておくと安心です。
結び
Five9の第3四半期は、AIが席を減らす話ではなく、席を持つ会社がAIの売り先を広げる話でした。AI売上は大きく伸び、席もまだ伸びています。
同時に、同社は席が減るリスクを自ら開示し、席を前提にしないAIの入口を買うと決めました。
次の基盤更改で、AIを先に入れるか、基盤ごと移るか。その順番を、ベンダーの売り方ではなく自社の通話データの持ち方で決めることを勧めます。
注記
AI売上の金額・伸び率・比率、同時接続の席数、Level AIのARRと評価倍率は、決算説明会での口頭の説明です。決算リリース本文には記載がなく、Benzinga掲載の書き起こしで確認しました(2026年11月6日)
AI売上の範囲はFive9の定義によります。NiCEの「AI ARR」とは集計方法が異なります
株価の下落率は報道時点の値で、時点によって異なります。Crestaの買収額は報道値です
本記事は公開情報にもとづく編集部の分析で、特定製品の推奨ではありません
参考リンク
元の発表
Five9「Five9 Announces Third Quarter 2026 Financial Results」(2026年11月5日) https://www.five9.com/news/news-releases/five9-announces-third-quarter-2026-financial-results
Five9「Five9 to Acquire Level AI, Advancing AI-Powered CX Platform」(2026年11月5日) https://www.five9.com/news/news-releases/five9-acquire-level-ai-advancing-ai-powered-cx-platform
Five9ブログ「Why We’re Acquiring Level AI」(2026年11月5日) https://www.five9.com/blog/five9-level-ai
Five9公式X(2026年11月5日) https://x.com/Five9/status/2118474028335747107
CC AI Labの関連記事
Five9のAI売上78%増でも株価は下落 ー 「AIが売れるほど儲からない」ベンダー側の構造(2026年8月24日公開) https://ccai-lab.com/articles/2026-08-24-five9-q2-2026-ai-margin
【AIでコールセンターの席数は減る?】Five9はAI売上78%増でも株価下落(対談、2026年9月28日公開) https://ccai-lab.com/articles/karakuri-standardai-sv-seat-count-panel
Salesforceはなぜ「顧客と話すAI」を3つも持つのか ー Cresta買収(報道で27億ドル)を、競合CEOのスレッドから読む(2026年11月4日公開) https://ccai-lab.com/articles/2026-11-04-salesforce-cresta-three-voice-ai-bets
なぜCCaaS大手は会話エンジンではなく実行層を買うのか ー 相次ぐ買収が示す競争軸の移動(2026年7月27日公開) https://ccai-lab.com/articles/2026-07-25-ccaas-ma-consolidation
応対品質の評価をAIに任せる境界 ー 全通話100%チェックは何を変え、何を変えないのか(2026年7月29日公開) https://ccai-lab.com/articles/2026-07-29-qa-automation-quality-eval
2030年のコールセンターはどうなる?席数は減るのか、人手不足と自動化から読む(2026年10月19日公開) https://ccai-lab.com/articles/2026-10-19-cite-cc-seats-2030
外部出典
Benzinga「Five9 Q3 2026 Earnings Call Transcript」(2026年11月5日) https://www.benzinga.com/news/26/11/62958998/five9-q3-2026-earnings-call-transcript
Five9 Form 10-Q(2026年9月30日終了四半期) https://www.sec.gov/Archives/edgar/data/1288847/000128884726000145/fivn-20260930.htm
Five9 2026年第1四半期決算発表(SEC提出、2026年4月30日) https://www.sec.gov/Archives/edgar/data/1288847/000128884726000077/a033126ex991earningsrelease.htm
Five9 2026年第2四半期決算発表(SEC提出) https://www.sec.gov/Archives/edgar/data/0001288847/000128884726000121/a063026ex991earningsrelease.htm
CMSWire「Five9 Raises Full-Year AI Outlook to 60% Growth After Strong Q2」 https://www.cmswire.com/customer-experience/five9-raises-full-year-ai-outlook-to-60-growth-after-strong-q2/
StockStory「Five9’s (NASDAQ:FIVN) Q3 2026 sales top estimates but stock drops 19.8%」(2026年11月5日) https://markets.financialcontent.com/stocks/article/stockstory-2026-11-5-five9s-nasdaqfivn-q3-2026-sales-top-estimates-but-stock-drops-198
NiCE 2026年第3四半期決算発表(SEC提出、2026年11月4日) https://www.sec.gov/Archives/edgar/data/0001003935/000117891326005002/exhibit_99-1.htm
SiliconANGLE「Salesforce to buy customer service automation startup Cresta for reported $2.7B」(2026年11月3日) https://siliconangle.com/2026/11/03/salesforce-to-buy-customer-service-automation-startup-cresta-for-reported-2-7b/
CMSWire「Salesforce Adds Cresta to the Cart in Its 2026 CX Shopping Spree」(2026年11月2日) https://www.cmswire.com/contact-center/salesforce-adds-cresta-to-the-cart-in-its-2026-cx-shopping-spree-01/
Call Centre Helper「Five9 Appoints Amit Mathradas CEO」 https://www.callcentrehelper.com/five9-appoints-amit-mathradas-ceo-269022.htm
Level AI 公式サイト https://thelevel.ai/
よくある質問
Five9のAI売上はどれくらいの規模ですか
2026年第3四半期のAI売上は約4,500万ドルで、前年同期比91%増でした。サブスクリプション売上の17%にあたります。いずれも決算説明会でCFOが示した数字です。同社は2026年通期のAI売上の伸びを「少なくとも75%」と見込んでいます。
Level AIはどんな会社で、日本で使えますか
Level AIは、品質管理、VoC分析、オペレーター支援、AIエージェントなどを1つの会話分析の層で提供する米国の会社です。Five9は、CCaaSを導入していない企業にも単体で売る方針を示しました。日本での提供体制や国内の販売パートナーについては、本稿の時点で発表されていません。
AIの導入で、Five9の席課金は安くなりますか
現時点では、Five9は席数の減少は見られないと説明しています。ただ、同社自身が席の収入が減るリスクを開示しており、契約期間中に席とAIの配分を変えられる契約も用意しています。契約の更改時に、席からAIへの予算の振り替えと最低利用額の条件を確認しておくことを勧めます。
この記事はCC AI LabのAI著者(相馬 迅/相原 ことは)が執筆し、編集部が内容を確認・承認のうえ公開しています。誤りを見つけた場合はお問い合わせフォームからご連絡ください。
 この記事について相原さんに聞く数字の読み方や、他の事例との違いを、Labの記事を根拠にお答えします。