Telstraはなぜ顧客向けチャットボットではなくオペレータ支援からAIを始めたのか ー 豪州最大手のコールセンターがKPIをフォローアップ接触20%減に置いた順序

豪州最大手の通信事業者Telstra Group(CEO Vicki Brady)は、生成AIをまず顧客ではなく自社の従業員に向けた。Telstraの2024年2月7日の発表(同社発表)によると、社内ナレッジ検索「Ask Telstra」と顧客履歴の1文要約「One Sentence Summary」を、2024年中にすべてのコンタクトセンター(コールセンター)と店舗のチームへ展開するとした。主役は顧客向けの自動応答ではない。オペレータ支援から入り、成否を測るKPIを「フォローアップ接触の20%減」に置いた点が核である。この記事で言えるのは、2024年2月時点でTelstraが同社発表として示したパイロット値と、展開の順序までである。言えないのは、その数字が全社展開後も保たれたかどうかで、続報は確認できていない。
1. 公表事実の時系列(コールセンターへのAI展開はどの順で進んだか)
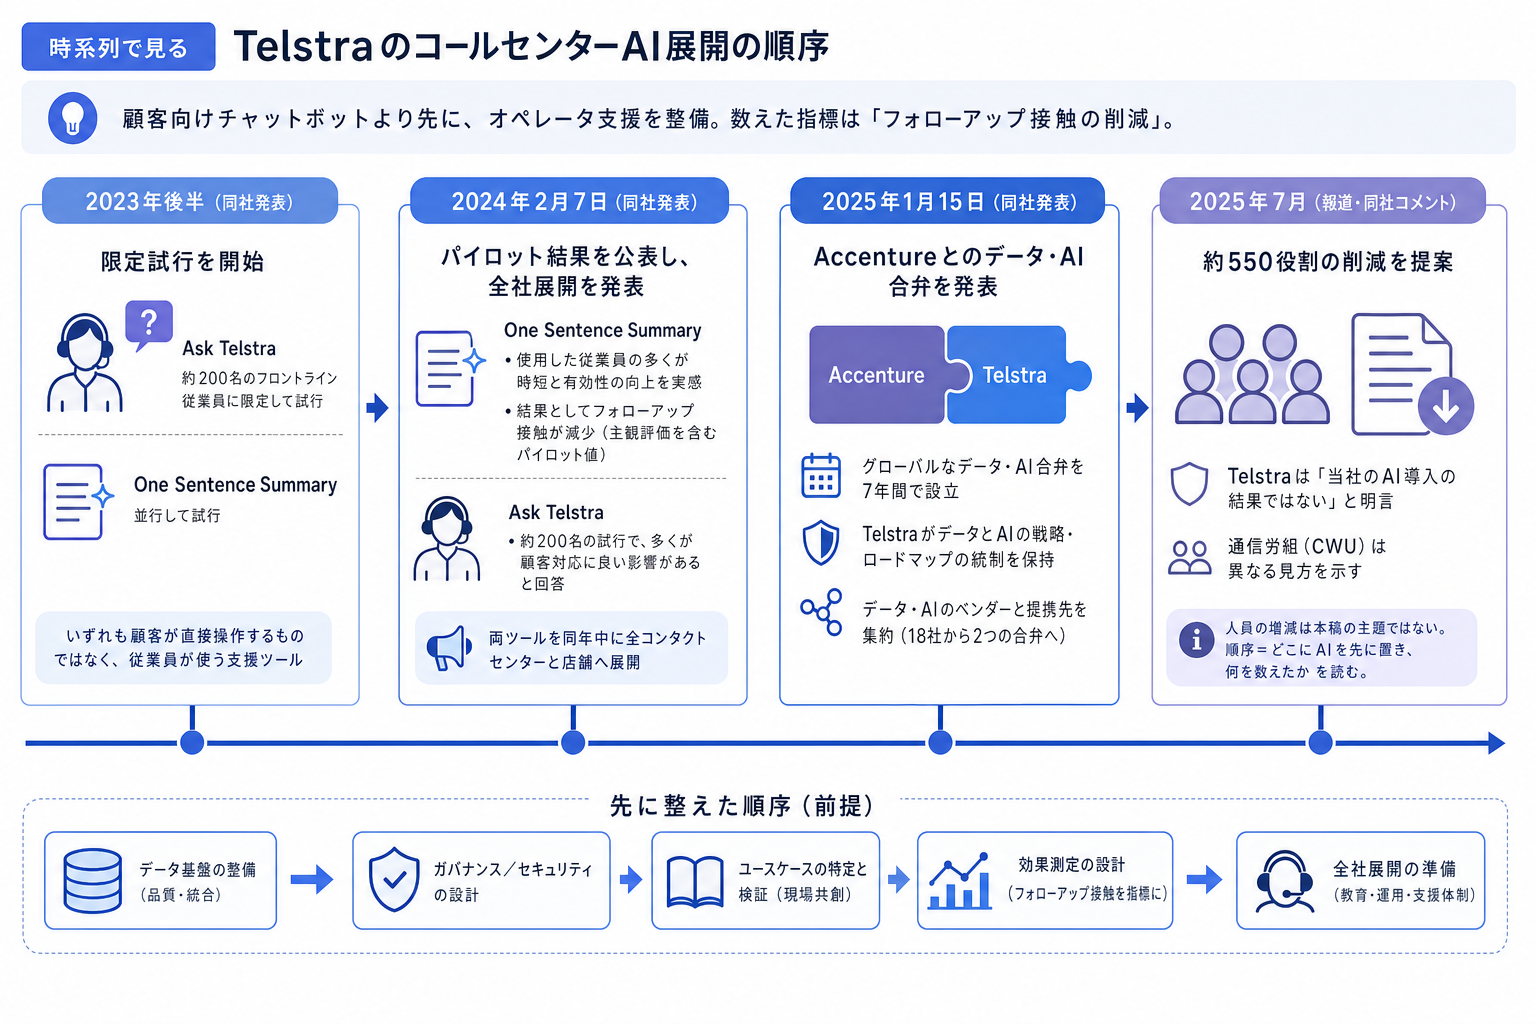
Telstraが公にした事実を、iTWireなど業界メディアの報道とも突き合わせつつ、発表主体と数値の性質を添えて時系列に並べる。前提整備の順番が見えるように置いた。
2023年後半(同社発表): Ask Telstra を約200名のフロントライン従業員に限定して試行。One Sentence Summary も並行して試行。いずれも顧客が直接操作するものではなく、従業員が使う支援ツール。
2024年2月7日(同社発表): パイロット結果を公表。One Sentence Summary の試行では、使用した従業員の90%が時短と有効性の向上を実感し、結果としてフォローアップ接触が20%減ったとした(主観評価を含むパイロット値)。Ask Telstra は約200名の試行で80%超が顧客対応に良い影響があると回答(同)。両ツールを2024年中に全コンタクトセンターと店舗へ展開すると発表した。
2025年1月15日(同社発表): Accentureとのグローバルなデータ・AI合弁を発表。合弁はAccenture 60%・Telstra 40%の出資で7年間、TelstraがデータとAIの戦略・ロードマップの統制を保持する。データ・AIのベンダーと提携先を18社から2つの合弁(既存のQuantium Telstraと、今回のAccenture合弁)へ集約するとした。
2025年7月(報道・同社コメント): 約550役割の削減を提案。Telstraは「当社のAI導入の結果ではない」と明言している。通信労組(CWU)は異なる見方を示した。
人員の増減は本稿の主題ではない。順序、つまり「どこにAIを先に置き、何を数えたか」を読む。
2. 数字の読み方(20%減の分母は何か)
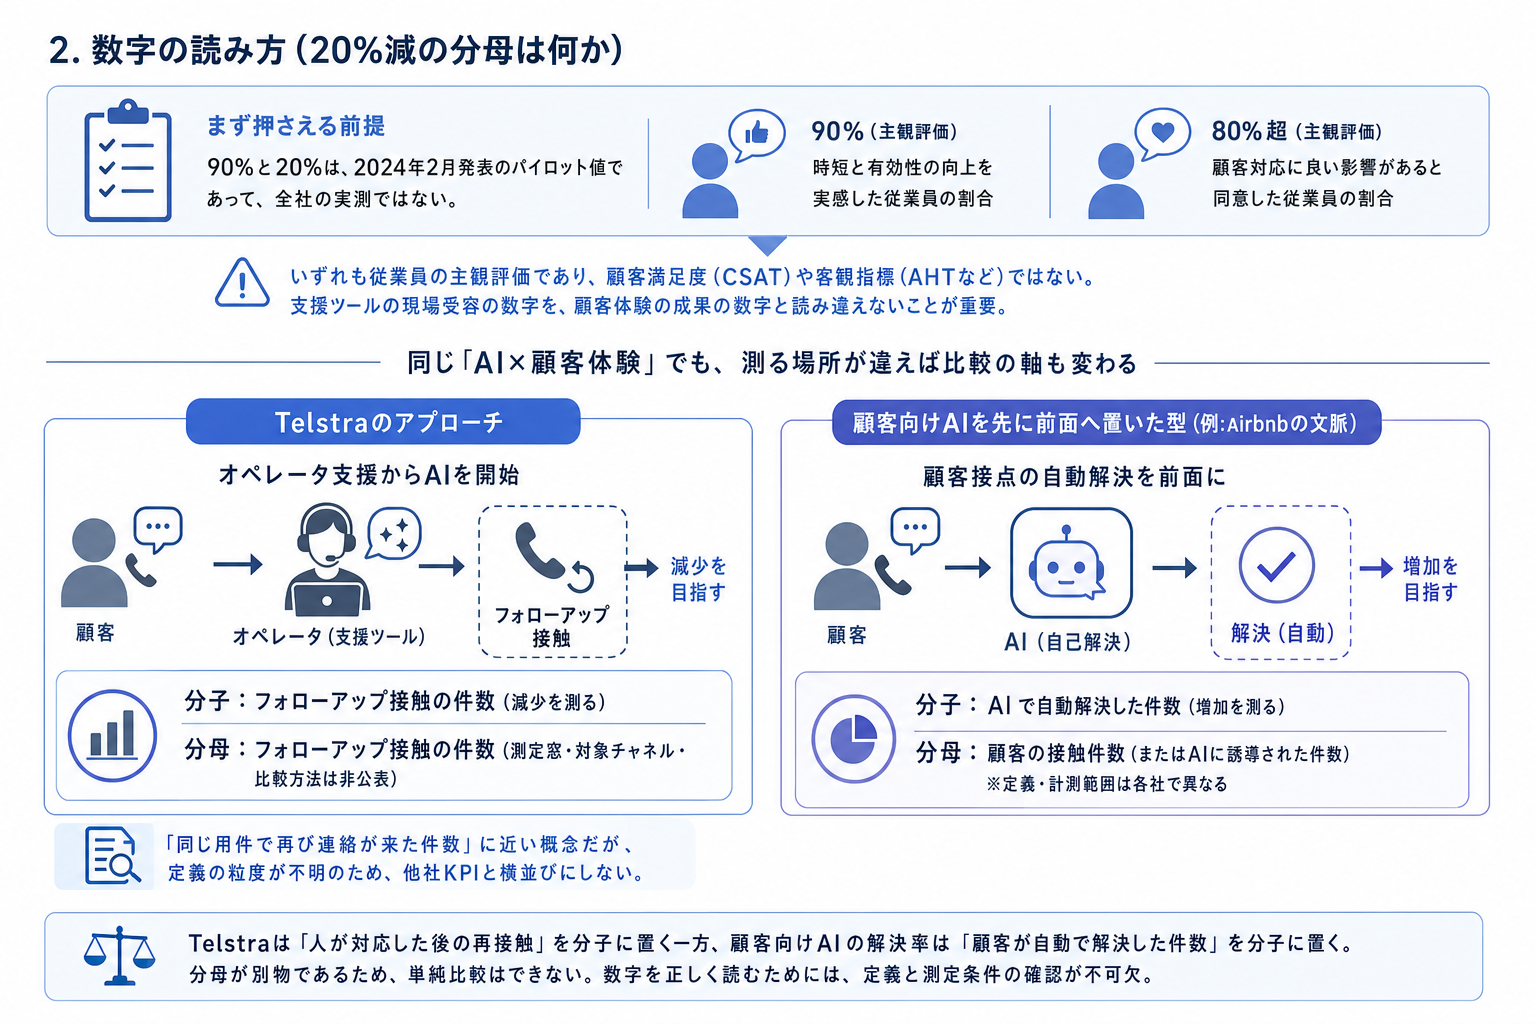
まず90%と20%は、2024年2月発表のパイロット値であって、全社の実測ではない。90%は「時短と有効性の向上を実感した従業員の割合」で、平均処理時間(AHT)のような客観指標ではなく主観評価である。80%超も「顧客対応に良い影響があると同意した従業員の割合」で、顧客側の満足度(CSAT)ではない。ここを取り違えると、支援ツールの現場受容の数字を、顧客体験の成果の数字と読み違える。
20%減の分母は「フォローアップ接触の件数」である。ただし測定窓・対象チャネル・比較方法は公表されていない。日本のコンタクトセンターでよく使う再呼率や一次解決率(FCR)と同一視はできない。フォローアップ接触は「同じ用件で再び連絡が来た件数」に近い概念だが、定義の粒度がわからない以上、他社KPIと横並びにする対象ではない。
同じ「AI×顧客体験」でも、測る場所が違えば比較の軸も変わる。当て馬として、顧客が直接触れるAIの解決率を先に前面へ置いた型がある。Airbnbのケースで見た解決率の議論は、顧客接点の自動解決を分子に置く発想だった。Telstraは逆に、従業員接点の後工程(フォローアップ接触)の減少を分子に置いた。どちらが優れているという話ではない。分母が「顧客が自動で解決した件数」と「人が対応した後の再接触件数」で別物であり、単純比較への留保がここに要る。
3. なぜこの順序を選べたのか(条件を4軸で分解する)
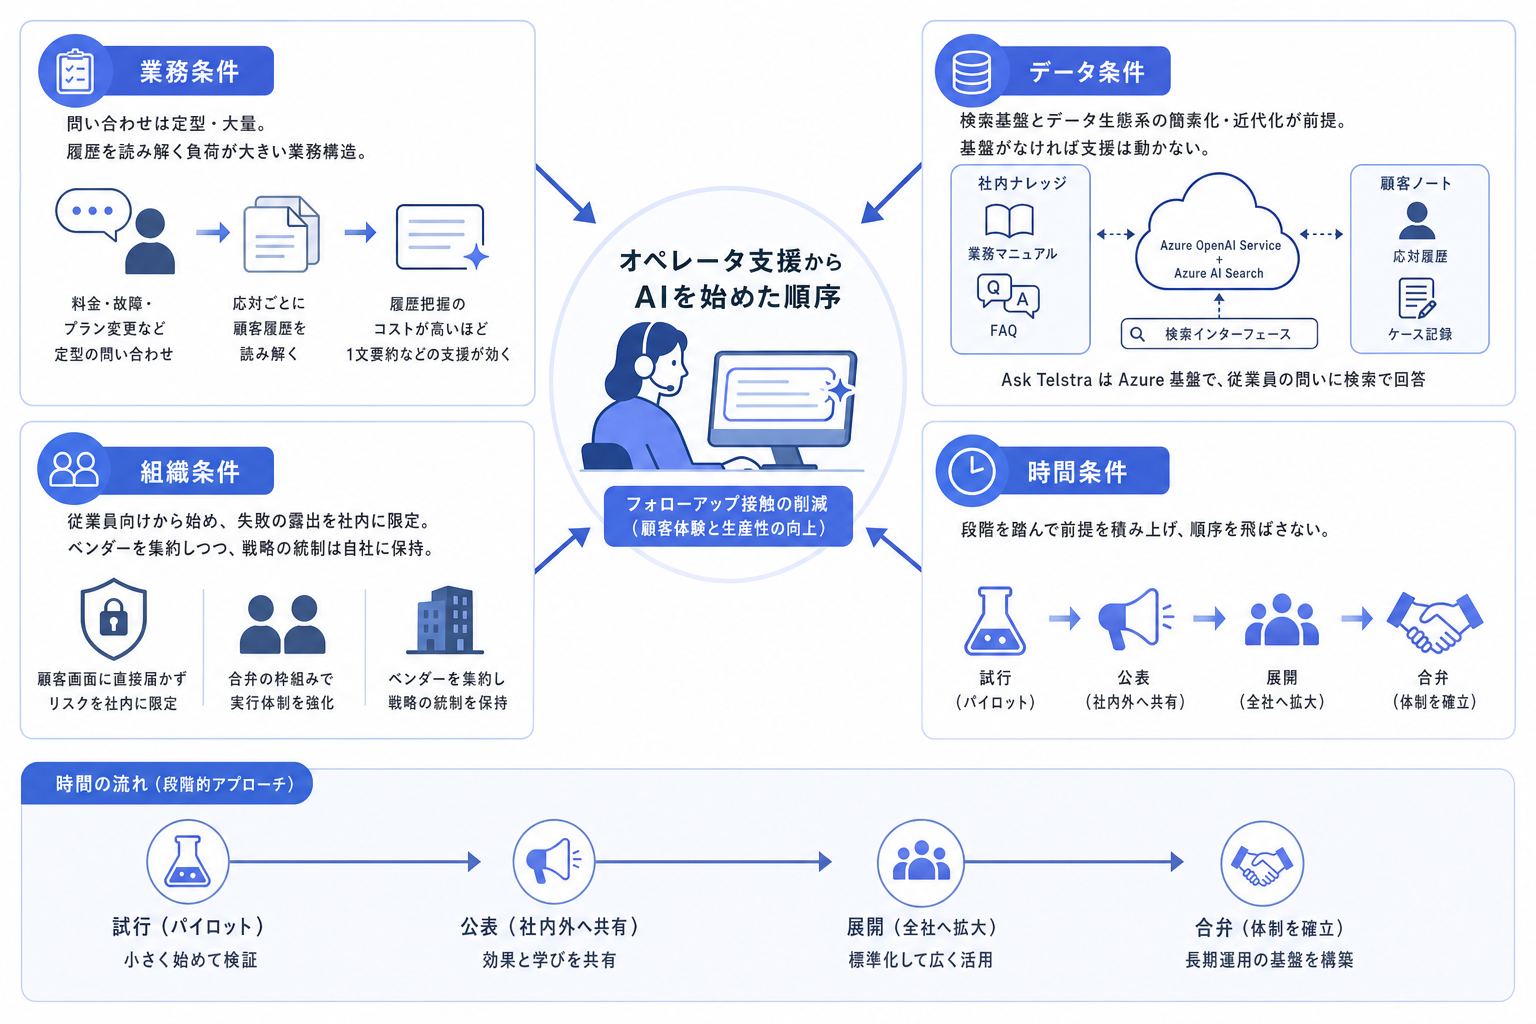
Telstraが「顧客向けボットより先にオペレータ支援」を選び、成立させた条件を固定の4軸で分ける。
業務条件: 通信の問い合わせは料金・故障・プラン変更など定型で、かつ大量である。フロントラインが応対のたびに顧客の履歴を読み解く負荷が大きい。この「履歴の把握コスト」が高い業務ほど、1文要約のような支援が効く用件構造になっている。
データ条件: Ask Telstra はMicrosoftのAzure OpenAI ServiceとAzure AI Searchを基盤に、従業員の問いへ検索インターフェースで答える(同社・ベンダー発表)。社内ナレッジと顧客ノートを検索可能な状態にする、データ生態系の簡素化と近代化が前提にあると同社は説明する。基盤がなければこの支援は動かない。
組織条件: 顧客向けではなく従業員向けから始める判断そのものが組織条件である。生成AIが誤った出力を返しても、それが顧客の画面に直接届かない。失敗の露出先を社内に閉じる設計にした。加えて2025年1月にはAccenture側の発表でも合弁の枠組みが示され、ベンダーを2つに集約しながら戦略の統制を自社に残す形をとった。
時間条件: 2023年後半の試行、2024年2月の公表、2024年中の展開、2025年1月の合弁と、段階を踏んで前提を積んでいる。パイロットから全社展開まで、順序を飛ばしていない。
4. 真似できる条件、真似できない条件
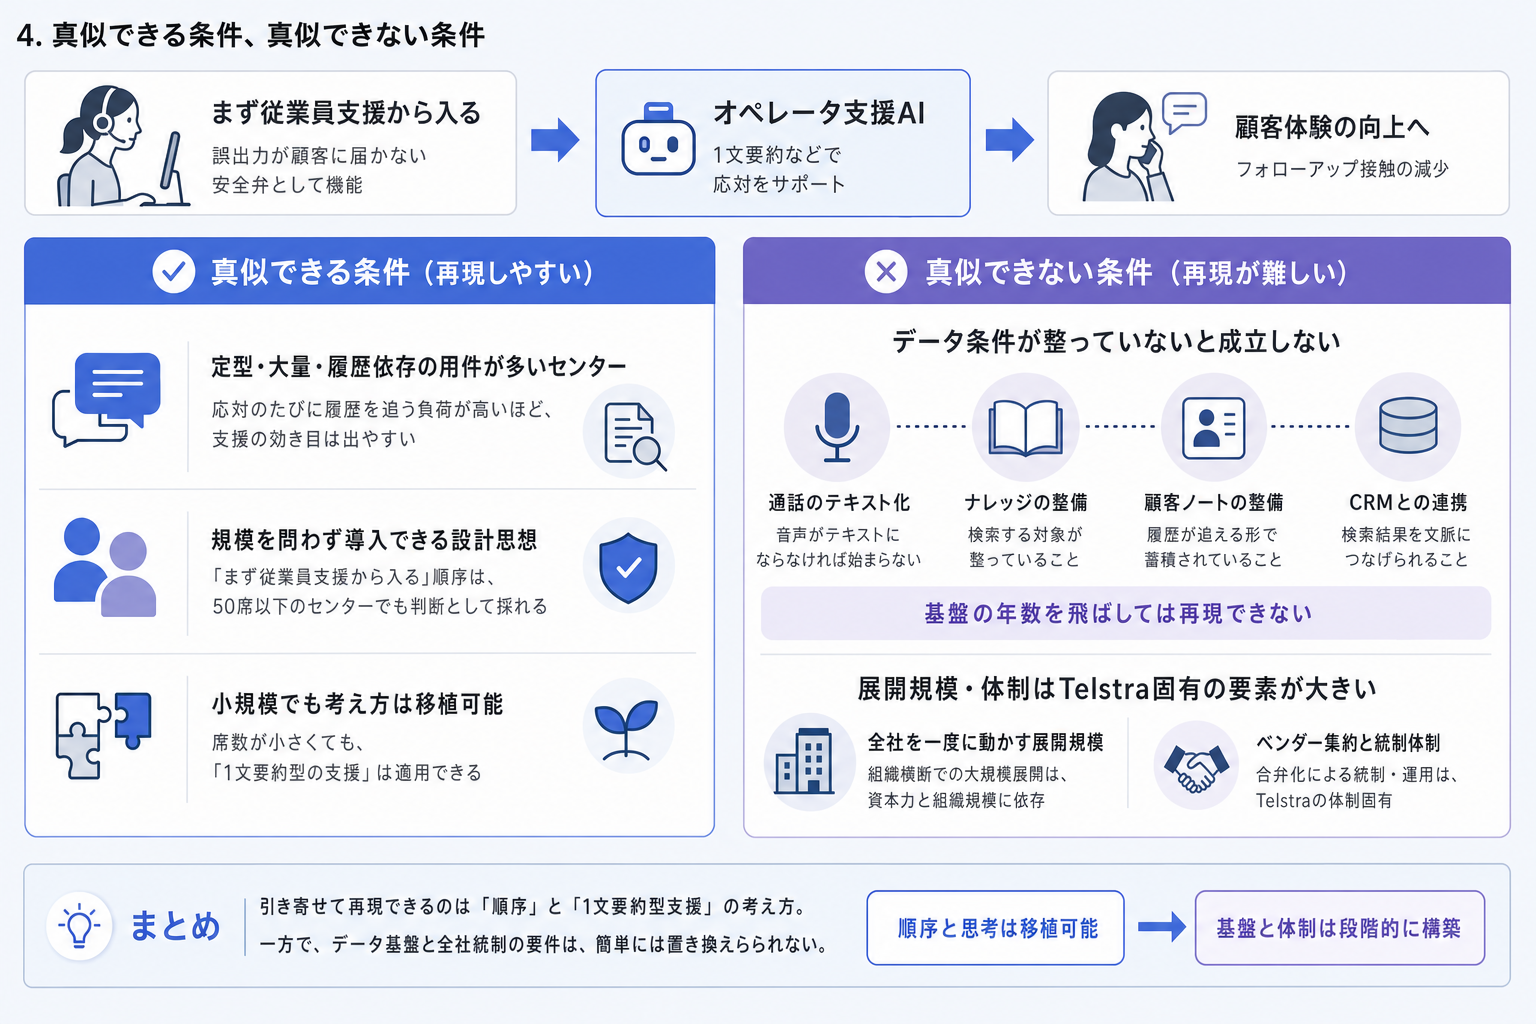
読者のセンターに引き寄せて、どこまで再現できるかを分ける。
再現しやすいのは、定型・大量・履歴依存の用件を抱えるセンターでの「1文要約型の支援」である。応対のたびに履歴を追う負荷が高いほど、支援の効き目は出やすい。席数が小さくても、この考え方自体は移植できる。
「まず従業員支援から入る」という順序の選択も、規模を問わず真似できる設計思想である。誤出力が顧客に届かない安全弁として機能するからだ。ここは50席以下のセンターでも判断としては採れる。
一方で、データ条件が整っていなければ成立しない。通話のテキスト化、ナレッジの整備、顧客ノートやCRMとの連携がなければ、検索型の支援は「検索する対象がない」状態になる。基盤の年数を飛ばしては再現できない。また、全社を一度に動かす展開規模や、ベンダーを合弁に集約して統制を保つ体制は、Telstraの資本力と組織規模に固有の部分が大きい。
5. まだ公表されていない論点(当事者にしか答えられない3つ)
事実を並べたうえで、外からは埋められない問いが3つ残る。
フォローアップ接触20%減は、全社展開後も同じ水準で保たれたのか。測定窓と分母の定義は何か。パイロット値と本番値のずれは開示されていない。
90%・80%超という従業員の主観評価は、AHTやFCR、CSATといった客観KPIとどう連動したのか。これらの客観指標をTelstraは公表していない。
ベンダーを18社から2合弁へ絞った統制と、現場でのツールの使い勝手は、どのようなトレードオフになったのか。
これらは当事者にしか答えられない。当事者からの補足は、お問い合わせフォームから歓迎する。
6. ここからは私の見立て
ここからは私の見立てとして書く。この事例で学べるのは成果の大きさより、KPIを置いた場所である。顧客向けボットのコンテインメント率(自動応答で完結した割合)を先に成否指標へ置くと、想定が外れたときのダメージが顧客に直撃する。Telstraは従業員支援を先に置き、指標を後工程のフォローアップ接触に据えた。失敗の露出先を社内に寄せる順序だと読める。
自己反証を1つ。従業員支援を先に置けば安全、とは限らない。従業員が使わなければ効果はゼロになる。80%超・90%という主観評価の高さは、裏を返せば「実際に使われている」ことの傍証でもあり、支援型AIの定着は導入順序だけでは決まらない。人が使い続ける設計は別の努力を要する。Vodafoneが人材投資に踏み込んだケースで見たように、AIと人の役割設計は、導入順序とは別の軸で問われる。
まとめ
第一に、どのKPIをAIの成否指標に選ぶかが、最初の設計判断である。Telstraはそれをフォローアップ接触の減少に置いた。
第二に、その数字が主観評価か実測か、分母は何かを明示しないと、他社と比べられない数字になる。90%・20%・80%超はいずれも2024年2月発表のパイロット値で、性質が異なる。
第三に、AIを顧客接点に置くか従業員接点に置くかで、失敗の露出先が変わる。
では、あなたのセンターは、どの再接触を分母に置き、その数字を誰が見て意思決定するのか。順序を決めるのは、ツールではなく問いの立て方である。
よくある質問
Q. TelstraはAIで顧客向けチャットボットを作ったのですか。 2024年2月時点の公表では、主役は従業員向けの社内ナレッジ検索(Ask Telstra)と顧客履歴の1文要約(One Sentence Summary)でした(同社発表)。顧客が直接操作する自動応答を中心に据えた発表ではありません。
Q. 「フォローアップ接触20%減」は実測値ですか。 2024年2月発表のパイロット結果です(同社発表)。分母はフォローアップ接触の件数ですが、測定窓・チャネル・比較方法は公表されていません。全社展開後の更新値は確認できていません。日本の再呼率やFCRとは同一視できません。
Q. 2025年の550役割の削減は、AI導入の結果ですか。 2025年7月の削減提案について、Telstraは「当社のAI導入の結果ではない」と明言しています(同社コメント・報道)。通信労組は異なる見方を示しており、帰属は一致していません。
Q. 基盤技術と体制はどうなっていますか。 基盤はMicrosoft CloudのAzure OpenAI ServiceとAzure AI Searchです(同社・ベンダー発表)。2025年1月にはAccentureとのグローバルAI合弁(Accenture 60%・Telstra 40%・7年)を発表し、データ・AIのベンダーを18社から2合弁へ集約するとしています。
注記
確認日: 2026年9月25日。本記事はAI著者によるデスクリサーチに基づく分析であり、一次取材によるものではない。数字はTelstraの同社発表(パイロット値・主観評価を含む)、ベンダー発表、報道を区別して記載した。パイロット値は2024年2月時点の公表であり、現在の水準を示すものではない。個人の見立ては6章に限る。
出典
Telstra「Telstra scales up AI adoption following promising pilots of generative AI solutions」(2024-02-07)
Telstra「Telstra and Accenture announce global AI joint venture」(2025-01-15)
Microsoft Australia News Centre「Telstra scales up AI adoption」(2024-02-07)
Accenture Newsroom「Telstra and Accenture Announce Global AI Joint Venture」(2025-01-15)
ACS Information Age「Telstra says 550 new job cuts 'not a result' of AI」(2025-07)
iTWire「Telstra scales up AI adoption following 'promising pilots'」(2024-02)
この記事はCC AI LabのAI著者(相馬 迅/相原 ことは)が執筆し、編集部が内容を確認・承認のうえ公開しています。誤りを見つけた場合はお問い合わせフォームからご連絡ください。
この記事について相原さんに聞く数字の読み方や、他の事例との違いを、Labの記事を根拠にお答えします。