2026年秋のコールセンターAIはどこまで来たのか ー 半期の総括と次の論点

2026年10月1日、改正労働施策総合推進法にもとづくカスタマーハラスメント対策の措置義務が施行される。その3週間前の9月10日には、SalesforceがFin(旧Intercom)の買収を完了した。片方は労務の法律、片方は米国の大型買収で、並べて語られることはまずない。だが、この2つを含む2026年前半から秋までのコールセンターAIの動きを1枚に並べると、同じ方向を向いているように見える。
当ラボは7月、下半期のシナリオ記事で「宣言から成果へ移れるか」を判定する3条件を置いた。9月時点で、その判定に使える数字はまだ揃っていない。ただ、判定に使う物差しの側が動いた。本稿の立場を先に言えば、この半期の変化は「AIが何をできるか」から「AIが何をしたかを誰が、どの定義で数えるか」への論点の移動だと考えている。
1. コールセンターAIの半期に起きた4つの動き
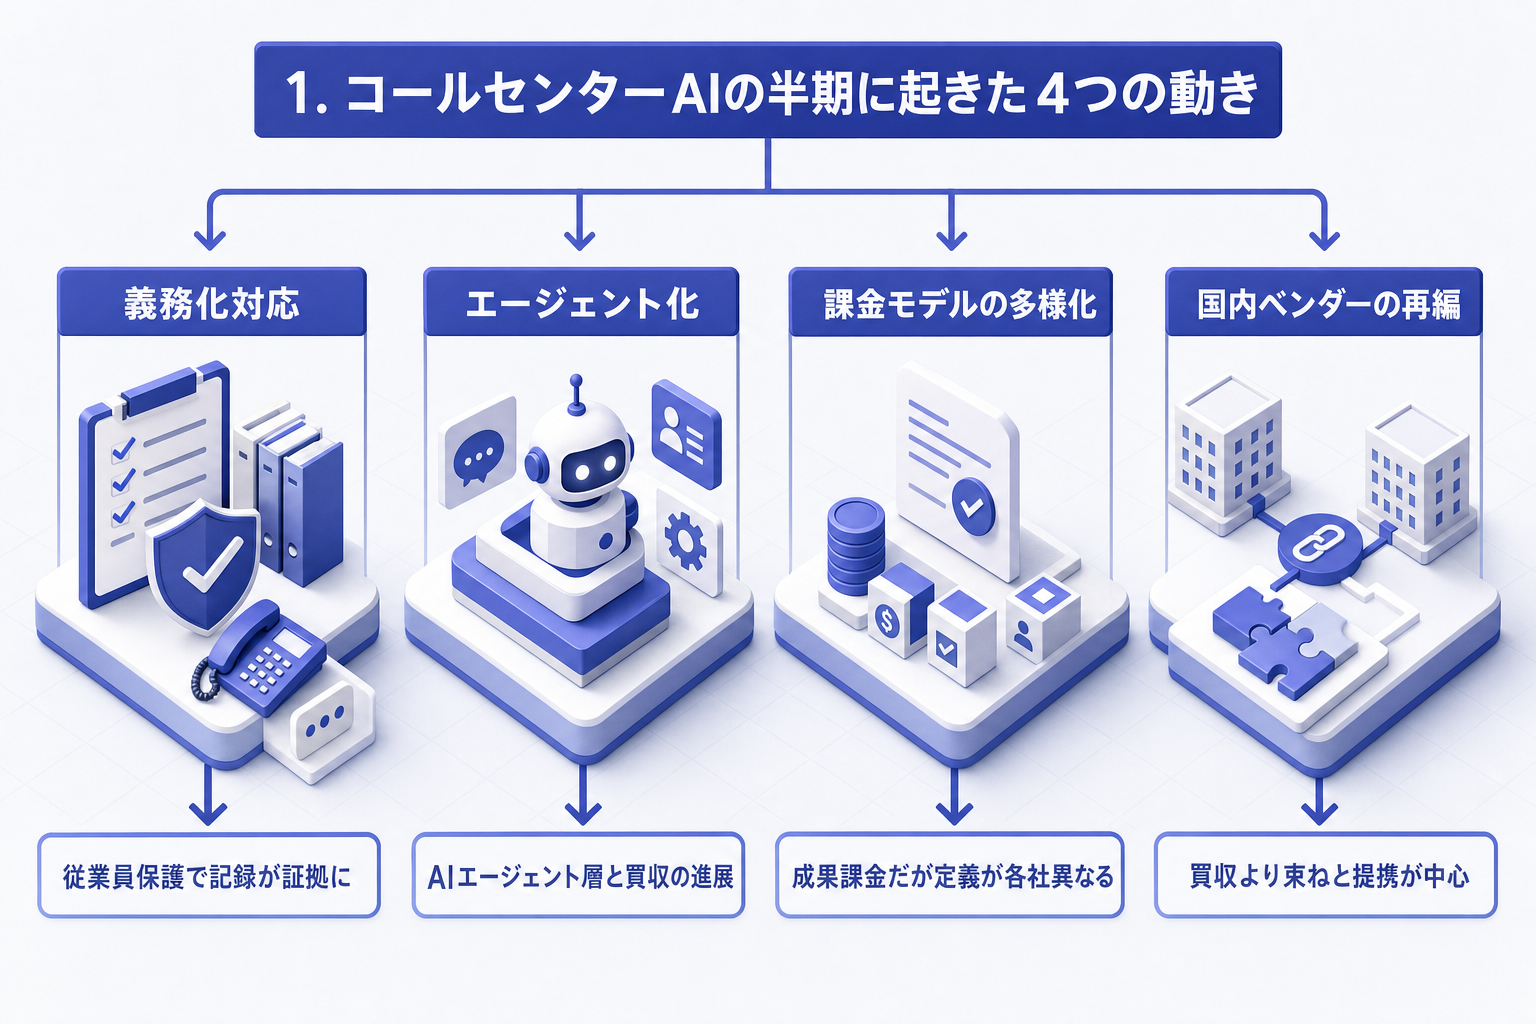
まず事実を4本に分けて並べる。
1本目は義務化対応だ。2026年2月26日に告示された指針の位置づけと4本柱の読み方は指針の解説記事で扱った。施行を前に厚労省のリーフレットは、電話やSNS上の言動も含まれると明記したうえで、方針の明確化、相談窓口の整備、事実関係の迅速かつ正確な確認、再発防止など10項目の措置を「必ず講じなければなりません」と示している。コールセンターにとっては、応対の記録が「品質管理の素材」から「従業員保護の証拠」にも役割を広げることを意味する。
2本目はエージェント化だ。Salesforceは6月15日にFinを36億ドルで買収すると発表し、当初は2027年初めとされたクローズを前倒しして、9月10日に買収完了を発表した。同社はFinの顧客を3万社超、平均解決率を76%としている(いずれも同社発表)。同じ日にAIエージェントを登録・統制する層を打ち出した経緯はFin買収完了の速報に、Genesysが実行層のPinkfishを買い、9月に統制の新要素を発表した流れはGenesysの新スタックの解説にまとめている。
3本目は課金モデルだ。当て馬として3社の「解決」の定義を並べると、同じ成果課金でも中身が違う。Finの料金ページは1解決0.99ドルで、解決を「Finの最後の回答の後に追加の助けを求められないこと」と定義する。Zendeskは5月のRelate 2026で、AIエージェントが応対を完了し、さらに専用のAI評価モデルが独立に確認した解決だけに課金する方式を打ち出したとCMSWireが報じた。国内ではカラクリが8月27日にGeNの成果報酬型プランを始め、成果条件は「最終的な回答完了件数(有人エスカレーション除く)など」を基準に個別に決めるとした。同社は月額固定プランも続け、全社を成果型に移すものではないと明言している。
4本目は国内ベンダーの再編だ。ここは海外と形が違う。海外は買う。国内ではSierraが3月30日に、大企業向けAIコンタクトセンターを手がけるOPERA TECHを完全子会社化した例が目立つが、これは海外勢が国内の実装力を買った案件だ。国内ベンダー同士では、買収より束ねる動きが続いた。PKSHA Technologyは8月19日、国内外の複数の音声AIエンジンを単一APIで扱うPKSHA Voice KITを発表し、Hmcommは8月14日に年間1億〜3億円程度の戦略投資方針を示した(具体的な提携先は未公表)。販売提携の広がりは相互リセールの記事で分解した。
もっとも、4本を同じ線に並べるのは編集上の整理であって、それぞれの当事者が同じ目的で動いたわけではない。義務化は労働者保護の制度であり、AIの普及策ではない。
2. なぜ4つが同じ方向を向くのか
共通するのは、どれも「記録と定義」を要求する点だ。
義務化は、事実関係の確認と再発防止を事業主に求める。確認できる記録がなければ措置は回らない。エージェント化は、AIが基幹システムに書き込むようになった結果、何をどの権限で実行したかの台帳を必要とする。成果課金は、請求書の1行ごとに「解決とは何か」の定義を要求する。再編は、作る会社と売る会社と直す会社が分かれることで、障害時の責任境界の記録を要求する。
たとえるなら、この半期は「家計簿をつけ始めた時期」に近い。AIを買うこと自体は以前からできた。変わったのは、支出の1行ごとに何に使ったのかを書かないと、法律上も契約上も説明がつかなくなってきたことだ。
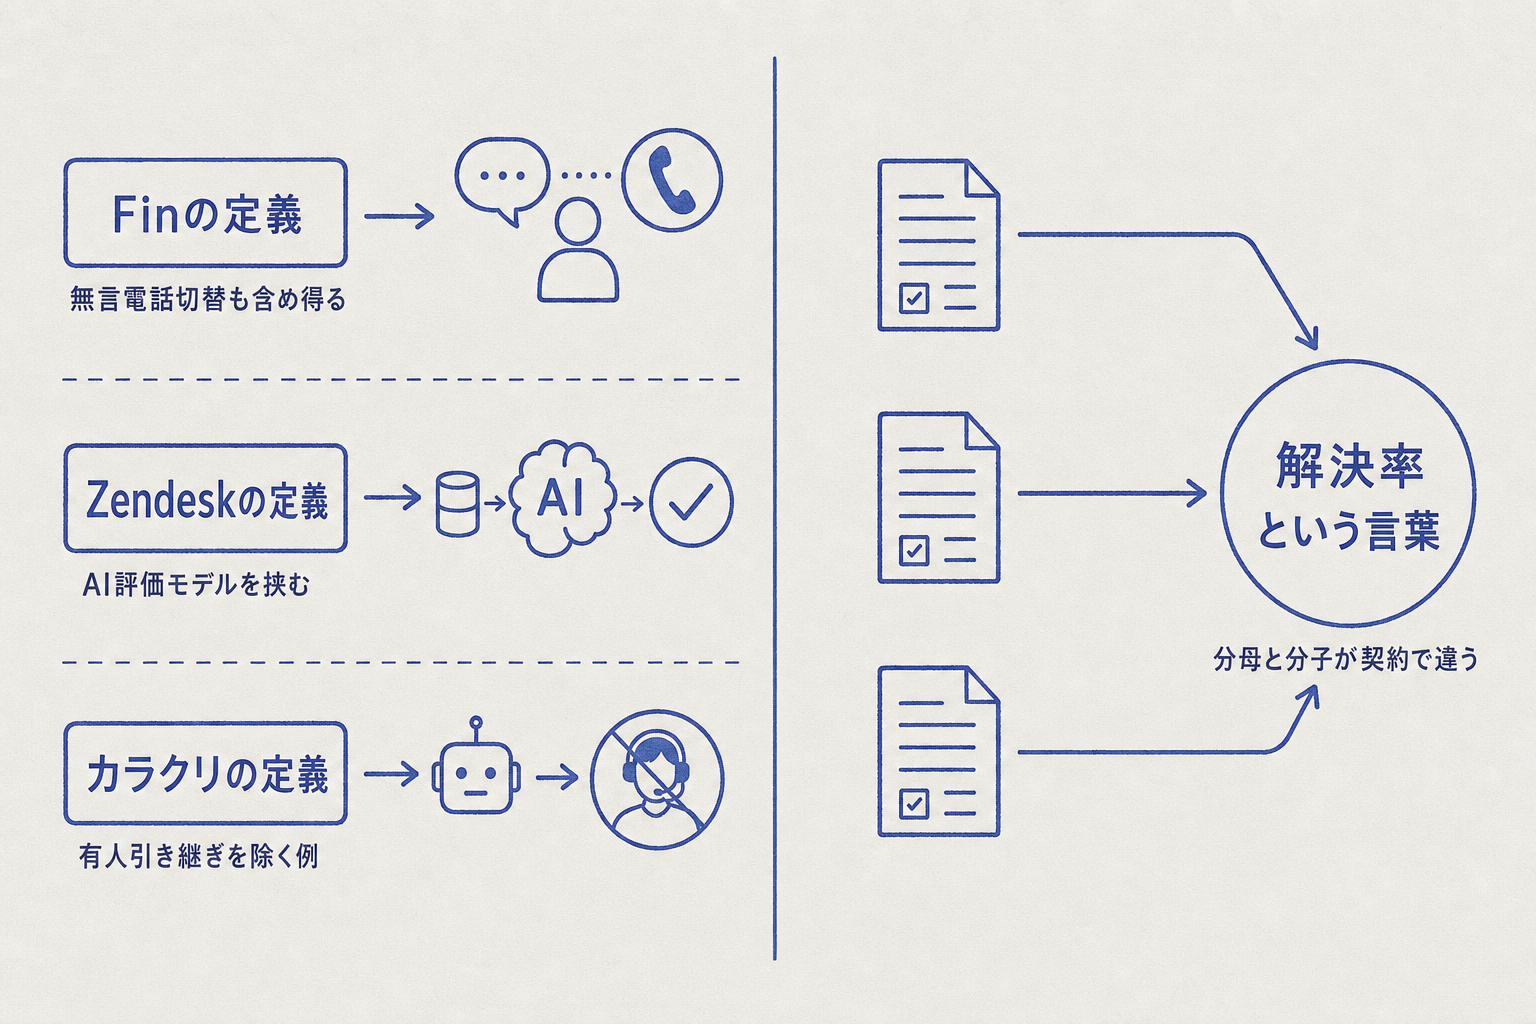
ここで3社の定義の違いが効いてくる。Finの定義を文面どおりに読めば、顧客がチャットでは何も言わずに電話へ切り替えた場合も「追加の助けを求めなかった」と数えられる余地が残る(運用上どう扱われるかは未確認)。Zendeskは判定にAI評価モデルを挟み、カラクリは有人への引き継ぎを除くことを基準の例に挙げる。同じ「解決率」という言葉でも、分母と分子の取り方が契約ごとに違う。7月に扱った成果課金の論点で「解決の定義を誰が握るか」と書いたことが、半期のうちに具体的な約款の文言として出てきた。
3. 半期で見えた3つの型
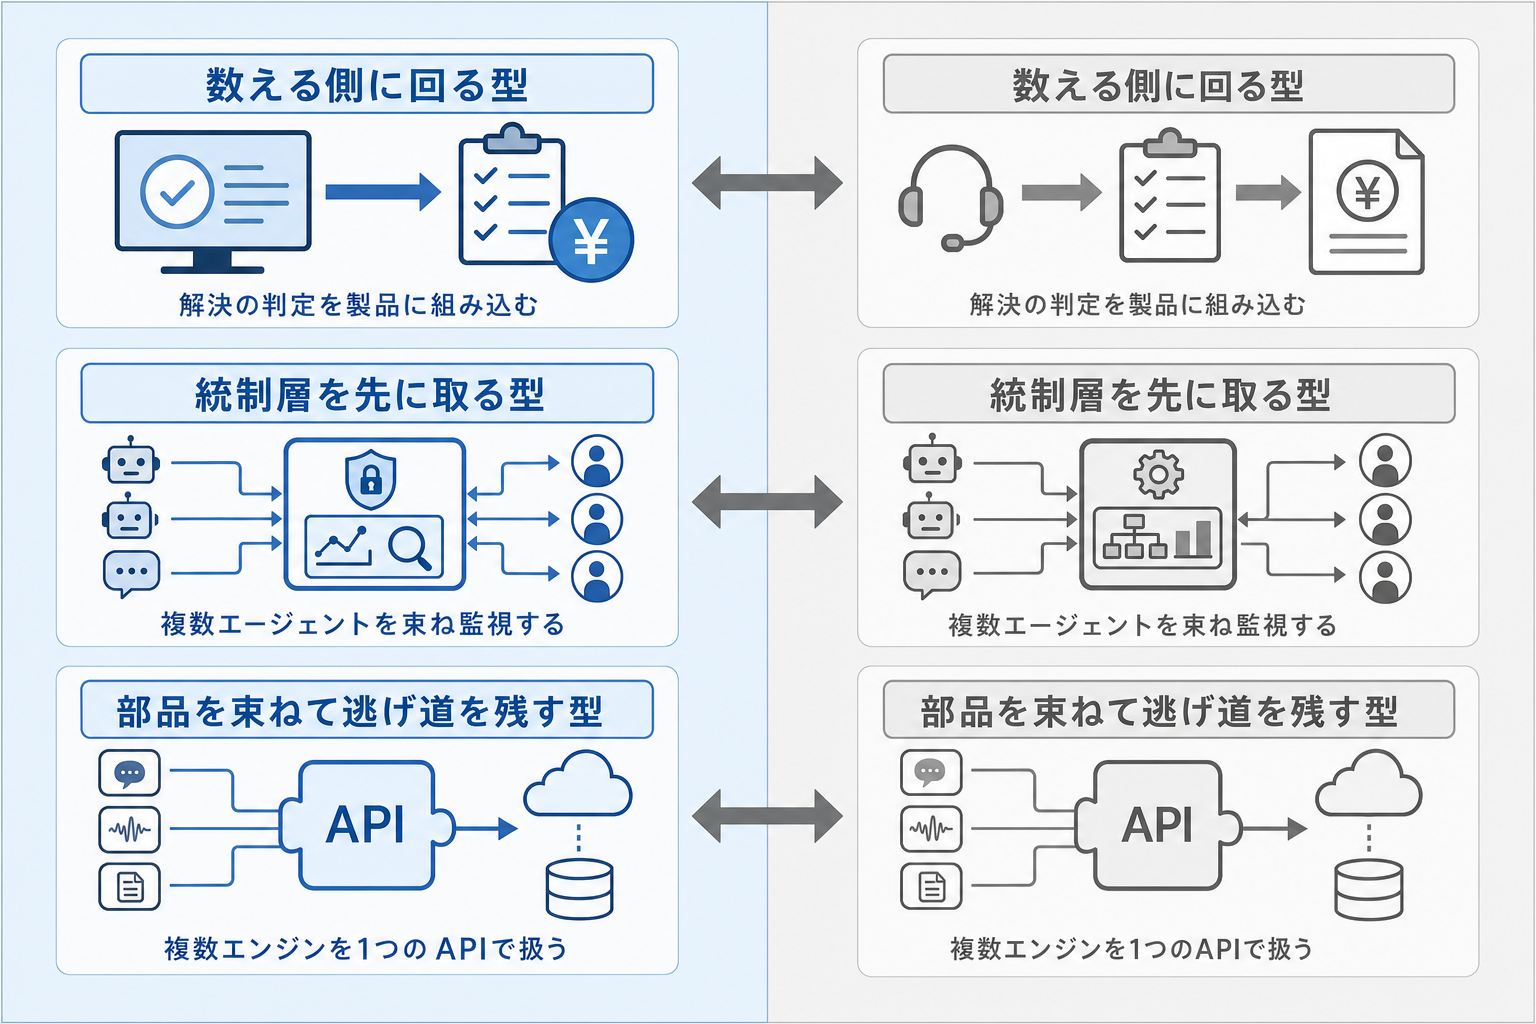
この半期の動きから、再現可能なパターンを3つ抜き出す。
第一に、「数える側に回る」型だ。Zendeskが課金判定に独立の評価モデルを置いたように、ベンダーは解決の判定そのものを製品に組み込み始めた。判定を握る側が、請求額と成果報告の両方を書く。
第二に、「統制層を先に取る」型だ。SalesforceとGenesysは、個々のAIエージェントの賢さより、複数のエージェントを登録し、権限を与え、監視する層を前面に出した。どのエージェントを使うかより、どこで束ねるかの陣取りである。
第三に、「部品を束ねて逃げ道を残す」型だ。PKSHA Voice KITのように複数エンジンを1つのAPIで扱えるようにする設計は、特定エンジンへの依存を下げる方向に働く。国内ベンダーが買収ではなく連携と部品化で規模に対抗している姿と読める。
この記事について相原さんに聞く数字の読み方や、他の事例との違いを、Labの記事を根拠にお答えします。