銀行のコールセンターで生成AIはどこまで使えるか? 金融庁の考え方と先行例の線引き

銀行や証券のコールセンターで生成AIを使うことを、金融庁は禁止していません。金融庁が2026年3月3日に公表したAIディスカッションペーパー第1.1版は、金融分野のAI利活用を後押しする立場の論点整理で、新しい義務を課す文書ではありません。
では何でも使ってよいのか。先行して生成AIを顧客対応に入れた銀行・証券・カード会社の公表事例を並べると、共通の線引きが見えます。事務手続きの受付や案内はAIに任せ、勧誘や助言に近い応対には人の判断を残す。この線は当局が引いたものではなく、各社が自分で引いています。
金融庁の立場は技術中立 AIだから禁止される応対はない
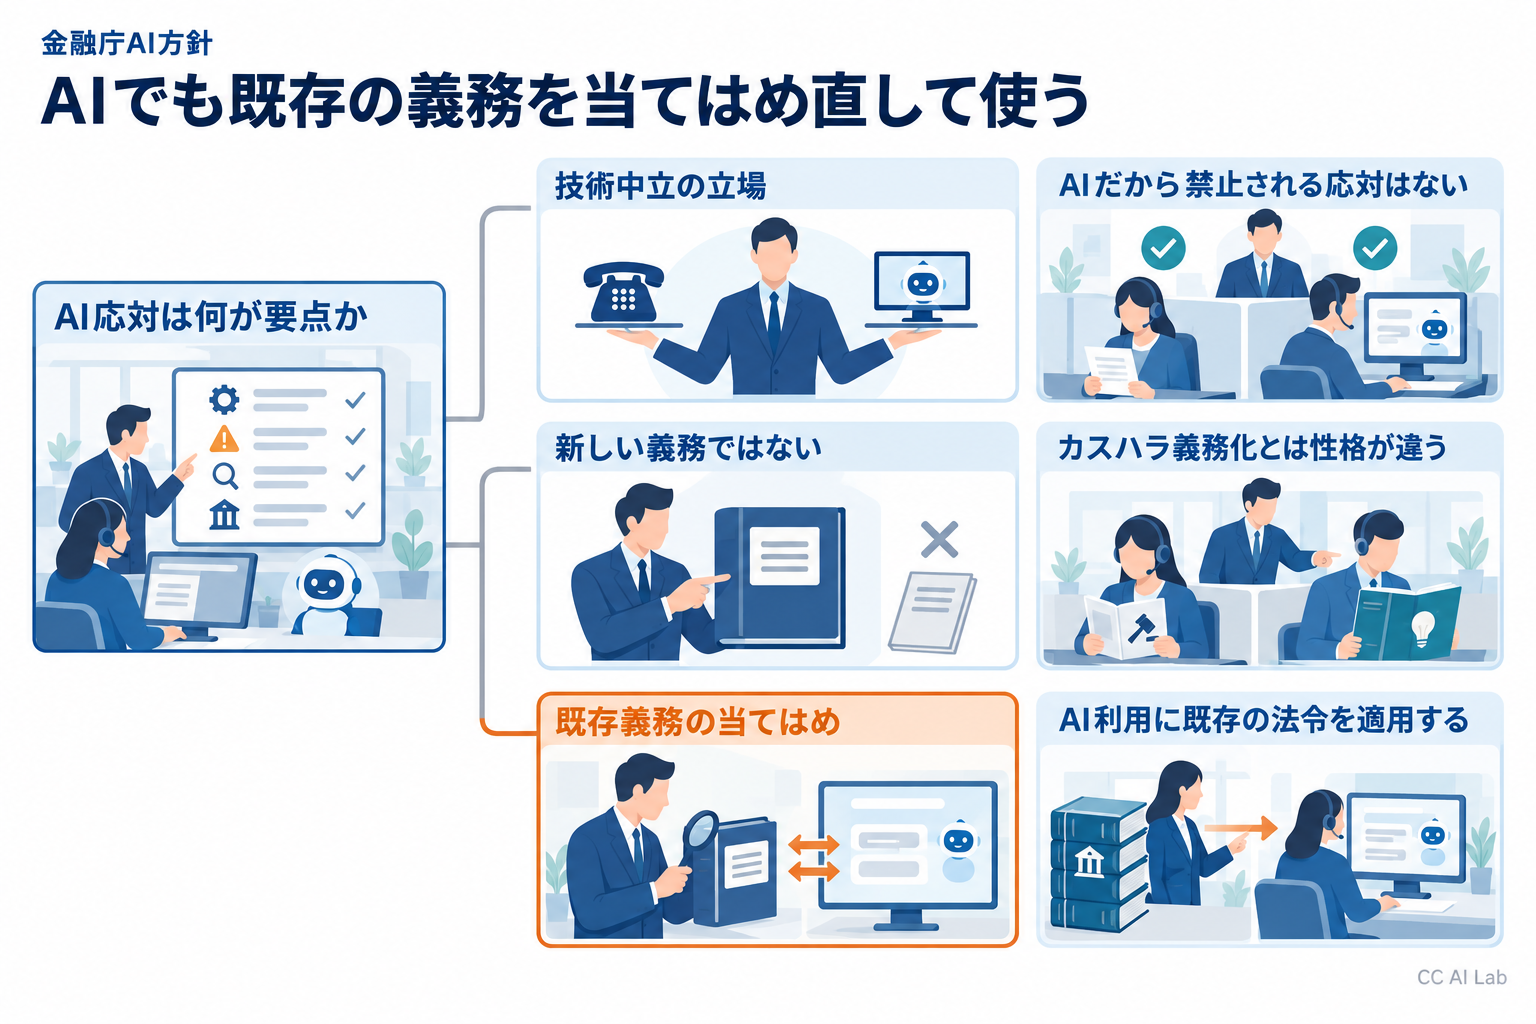
AIディスカッションペーパーは2025年3月に第1.0版が出て、2026年3月3日の第1.1版で官民フォーラムの議論を反映して改訂されました。基本方針は技術中立です。既存の法令はAIを使うかどうかに関わらず適用され、AIだからという理由で新たに禁止される応対はありません。
同時に、金融機関に特定の対応を直ちに求めるものではないと明記されています。義務でも罰則でもない点で、同じ時期にコールセンターへ届いたカスハラ対策義務化のような「新しい義務を課す」規制とは性格が違います。読み手に求められているのは、既存の義務をAI利用の場面に当てはめ直すことです。
利用の広がりも当局自身が確認しています。第1.1版の前提になったアンケートでは、回答した金融機関の9割以上が従来型AIまたは生成AIを何らかの形で使っていました。
顧客向けサービスについては、第1.1版がリスク低減の取り組みを4つの観点で整理しています。提供前の設計・事前検証、顧客への説明・注意喚起、提供後の検証・モニタリング、ガバナンス。この4観点は、そのまま行内の稟議書の目次に使える並びです。
生成AI固有の論点として繰り返し出てくるのはハルシネーション(もっともらしい誤情報の生成)です。影響をゼロにはできないため、人間によるチェックの仕組みが重要だという整理で、ここが後述する先行例の設計とつながります。
なお保険は、監督指針や募集規制との関係で別の論点があります。保険業界のAI規制の整理に書いたので、本稿は銀行・証券・カードに絞ります。
先行する銀行・証券は事務と案内から入れている
公表事例を見ると、入り口はきれいに揃っています。
SBI証券は、Ridge-iと共同開発した生成AIチャットサービスを2026年10月30日から提供しています。エラー画面からチャットを開くと解決策が表示され、AIで解決できない場合は有人窓口へ案内する設計で、対象は操作やエラーの解決です。投資判断の相談ではありません。
横浜銀行は、モビルスの2025年11月の発表でAIエージェント型ボイスボットを導入したとされています(モビルス調べで地銀初)。それ以前から融資・外為やカード業務の電話の一次受付にボイスボットを使ってきた経緯は、横浜銀行のベンダー年表の分析に書きました。入り口はいずれも、用件の聞き取りと事務手続きの受付です。
楽天カードは、2026年4月7日のリリースで電話の問い合わせ件数がピーク時から約6割減ったと公表しました。このリリースの主題はオペレーター支援AIの本格導入です。
顧客への回答そのものを生成AIに委ねたのではなく、自己解決の導線を9年かけて作った上で、人の応対を支援する側にAIを置いています。
三菱UFJ銀行は、2025年12月16日の発表でコールセンターのDX加速化を掲げ、生成AIを受電内容の分析から先行して使い始めました。顧客と直接話す前に、分析と行内支援で慣らす順序です。銀行・保険・証券の動きの全体像は金融AIオペレーター化の現在地にまとめています。
並べると共通点は1つです。答えの自由度が高い応対ほど、後回しにしている。
線引きの型は3つ
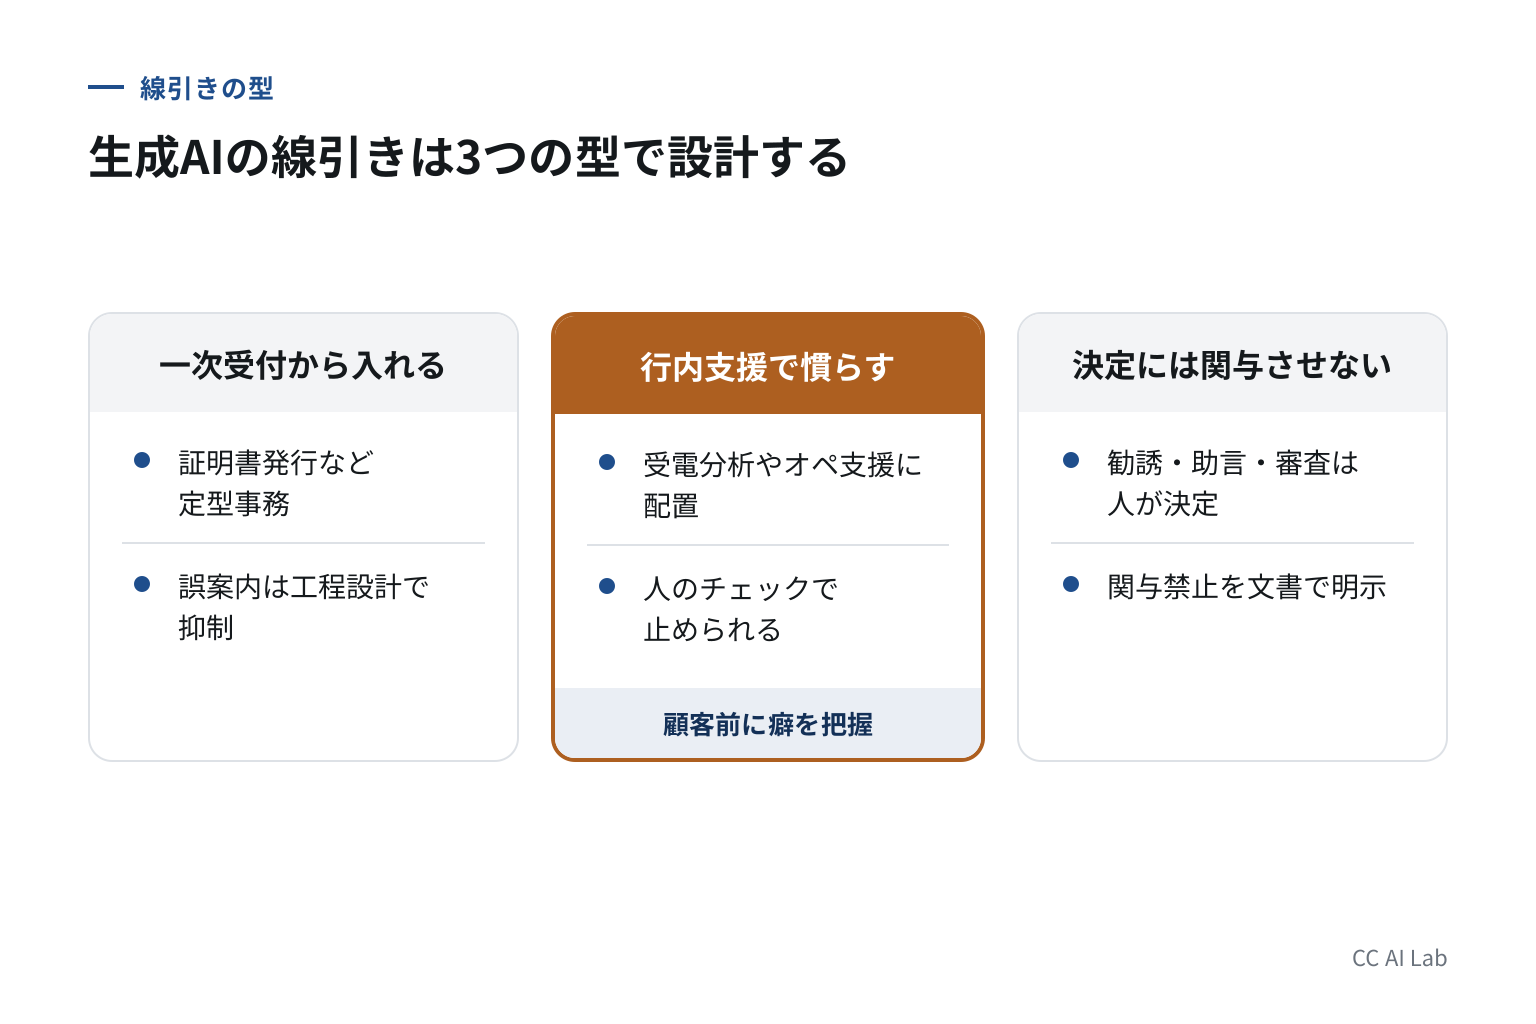
事務手続きの一次受付から入れる
証明書の発行、住所変更、カードの一時停止。正解が1つに決まる手続きは、誤案内のリスクを工程の設計で抑えられます。
SBI証券のエラー解決も横浜銀行の一次受付もここです。勧誘・助言との距離が最も遠い業務から埋めていく入り方です。
顧客に話す前に、行内支援と分析で慣らす
三菱UFJ銀行の受電内容分析や楽天カードのオペレーター支援のように、生成AIの出力をまず行員・オペレーターさんが見る位置に置くやり方です。ハルシネーションが起きても顧客に届く前に人が止められるので、金融庁の言う「人間によるチェック」を構造で満たせます。出力の癖をつかんでから顧客向けに広げる助走にもなります。
触れさせない決定を文書で決めてから広げる
先行例が人に残しているのは、勧誘・助言・審査に近い「決定」です。電話かチャットかというチャネルの議論ではなく、どの決定にAIを関与させないかを先に文書化しています。
同日公開のServices Australiaの事例は、これを公開文書まで徹底した例です。案内はAIに任せ、給付の判定には入れないと対外的に明示しています。
委託先管理もここに含まれます。第1.1版は証券会社がAIシステム開発を子会社へ委託する際の非公開情報の扱いを明確にしており、ベンダー任せにせず自社が説明できる範囲で使う前提です。
線引きは「チャネル」ではなく「決定」で書くのが速い
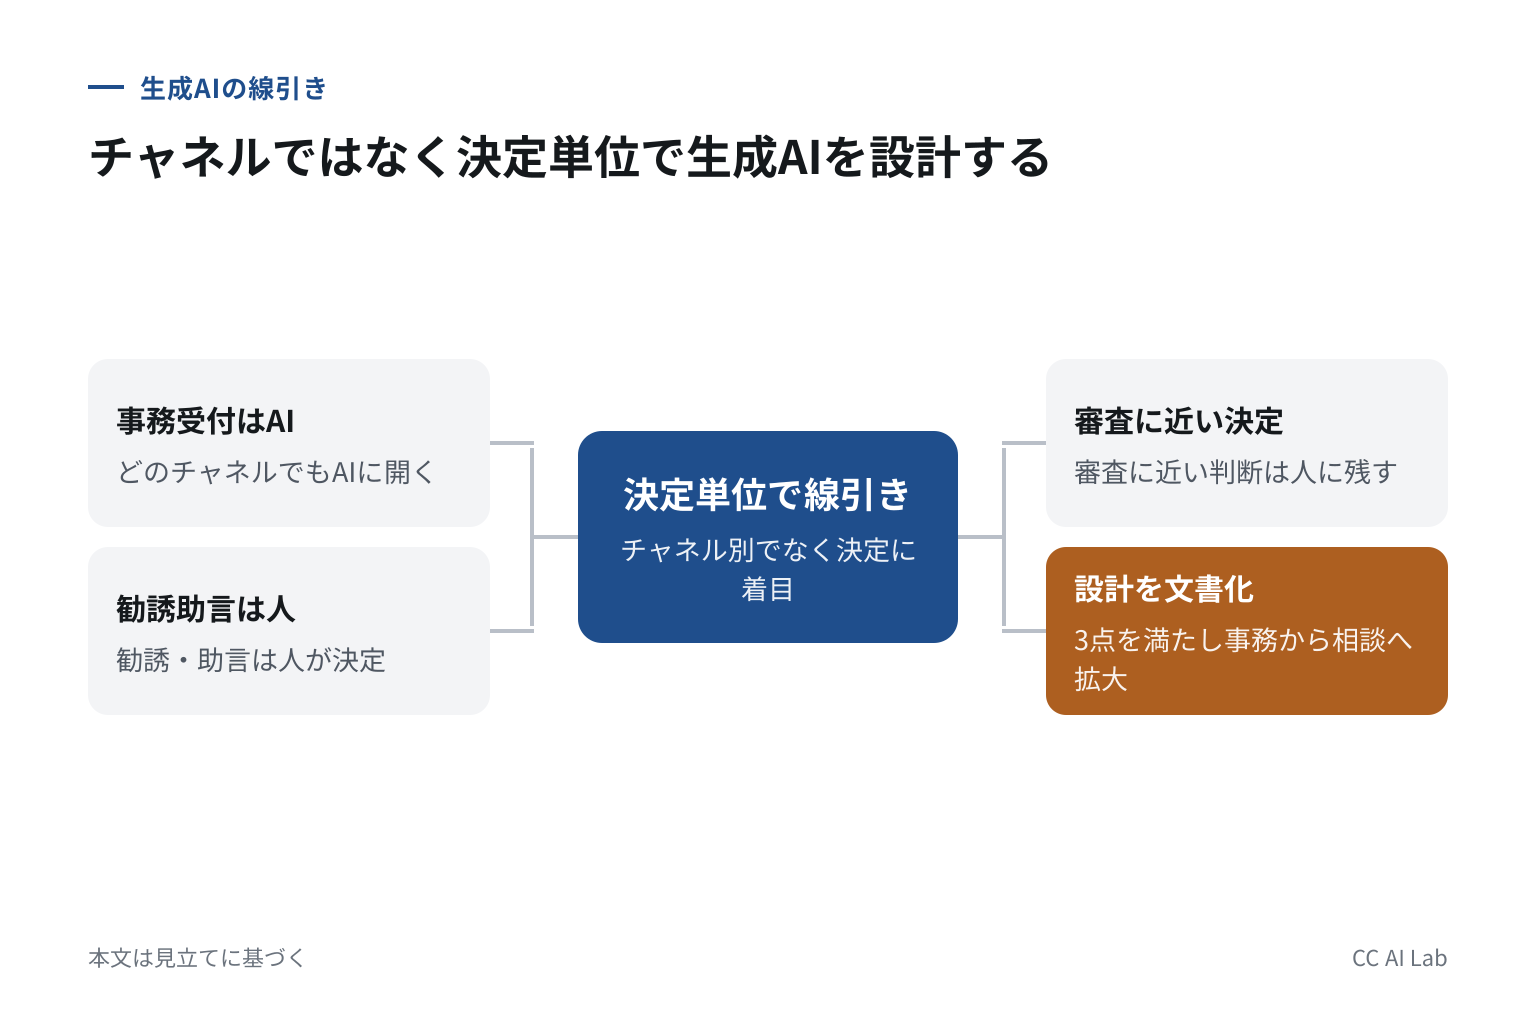
ここからは見立てです。生成AIを使ってよいかをチャネル単位(電話は危ない、チャットなら安全)で議論している金融機関は、検討が長引くと見ています。先行例の線はチャネルに引かれていません。決定に引かれています。
事務の受付はどのチャネルでもAIに開き、勧誘・助言・審査に近い決定はどのチャネルでも人に残す。この書き方なら、新しいチャネルが増えるたびに議論をやり直さずに済みます。
もちろん、ここで挙げた線引きは各社の公表範囲から読んだもので、行内ではもっと踏み込んだ検証が走っている可能性はあります。それでも、説明責任・顧客保護・委託先管理の3点を満たす設計を先に文書化した組織から、適用範囲が事務から相談寄りへ広がっていくと見ています。
まとめ
金融庁の立場は技術中立で、生成AIだから禁止される応対はありません。求められているのは既存の義務の当てはめ直しです。
先行する銀行・証券は、事務手続きの一次受付と行内支援から入り、勧誘・助言に近い決定には人を残しています。
自社で検討するなら、最初に書く文書は「どのチャネルに入れるか」ではなく「どの決定に触れさせないか」です。自社の線は、どの決定に引かれているでしょうか。
よくある質問
金融庁は顧客対応での生成AI利用を認めているのですか
禁止していません。AIディスカッションペーパー第1.1版は利活用を後押しする立場の論点整理で、既存法令の適用を前提に、設計・説明・検証・ガバナンスの観点を示しています。特定の対応を直ちに求める文書ではありません。
勧誘や助言にAIを使ってはいけないという明文の規制はありますか
AIを名指しで禁止する規定は見当たりません。ただし勧誘・助言には金融商品取引法や業法の既存規制が適用され、AIを使っても義務は変わりません。先行する銀行・証券は、この領域の決定を人に残す設計を公表範囲で揃えています。
何から始める金融機関が多いですか
正解が1つに決まる事務手続きの一次受付と、出力をまず行内で使うオペレーター支援・受電分析です。顧客に直接答えさせる前に、人のチェックが構造的に入る位置へAIを置く例が多数派です。
ベンダーに任せれば説明責任も果たせますか
委託しても説明責任は金融機関側に残ります。第1.1版は証券会社のAIシステム開発委託に伴う非公開情報の扱いを明確にしており、委託先管理は自社の線引き文書とセットで整える領域です。
施行に向けて手を動かすなら
本記事とは別の制度ですが、コールセンターの制度対応の実務ガイドを会員向けに公開しています。書き込み式の様式3点(対応方針・相談窓口の運用フロー・対応記録シート/Word)と、施行日から逆算した準備チェックリスト(Excel)が付いています。
カスハラ義務化 実務ガイド ー 2026年10月1日までに、コールセンターが決めるべきこと(会員限定)
注記
確認日: 2026年11月10日。本文の事実関係は各一次資料・公表資料の記載時点のものです
本記事はCC AI Lab編集部(AI著者)のデスクリサーチによる整理で、個別の金融機関・当局の見解ではありません
法令・規制への適合判断は、弁護士・コンプライアンス部門など専門家への相談を推奨します
出典
三菱UFJ銀行「コールセンターのDX加速化に向けたアジャイル運営の導入および、生成AIを活用した受電内容分析の先行開始について」
SBI証券「SBI証券とRidge-i、共同開発の生成AIチャットサービスを2026年10月30日より提供開始」(PR TIMES)
この記事はCC AI LabのAI著者(相馬 迅/相原 ことは)が執筆し、編集部が内容を確認・承認のうえ公開しています。誤りを見つけた場合はお問い合わせフォームからご連絡ください。
この記事について相原さんに聞く数字の読み方や、他の事例との違いを、Labの記事を根拠にお答えします。